Aceasta este fișa de lucru: enunțurile, scheletele de cod R și răspunsurile finale pentru exercițiile marcate „Dacă timpul permite” și „Pentru acasă”. Rezolvările complete vor fi publicate ulterior.
Planul seminarului și laboratorului
Gradul de încărcare al unui server, durata de viață a unui disc, timpul de răspuns al unui serviciu sau eroarea de rotunjire a unui marcaj de timp pot lua orice valoare dintr-un interval: sunt variabile aleatoare continue, descrise printr-o densitate, iar probabilitățile sunt arii. Ședința de astăzi — prima dedicată variabilelor continue — urmărește un singur fir: un centru de date. Pornim de la o densitate dată printr-o formulă (încărcarea unui server), învățăm să simulăm valori din ea prin metoda inversei, apoi trecem la repartițiile uzuale: uniformă (erori de rotunjire), exponențială (durate de viață), normală (timpi de răspuns) și Gamma (stocul de discuri de rezervă). Fiecare exercițiu are o parte matematică (Seminar) și una în R (Laborator), iar funcțiile R scrise la început sunt refolosite pe parcurs.
Obiective. La sfârșitul ședinței studentul trebuie să poată:
determina constanta de normare a unei densități, calcula probabilități prin integrare, trece de la densitate la funcția de repartiție și invers și determina cuantile (mediana, cuartilele);
calcula media, varianța și abaterea standard ale unei variabile continue și media unei funcții \(g(X)\) cu formula de transport;
simula o variabilă cu densitate dată prin metoda inversei și compara histograma valorilor simulate cu densitatea;
recunoaște și folosi repartițiile uniformă, exponențială, normală și Gamma: probabilități, cuantile, standardizare, lipsa de memorie, minimul și suma unor durate exponențiale independente;
folosi în R familiile de funcții d/p/q/r ale repartițiilor continue, integrarea numerică (integrate) și rezolvarea numerică a ecuațiilor (uniroot).
Structura. Breviar; densitate, funcție de repartiție, cuantile; media, varianța și formula de transport; repartițiile uniformă și exponențială; repartiția normală și repartiția Gamma; exerciții suplimentare; temă. Pentru aprofundare: (Blitzstein and Hwang 2019, cap. 5), (Bertsekas and Tsitsiklis 2008, cap. 3), (Chan 2021, cap. 4), (Ross 2014, cap. 5), iar pentru simulări în R (Wagaman and Dobrow 2021).
Planul ședinței
De rezolvat la seminar (în această ordine):
Exercițiul 1 — constanta de normare, probabilități ca arii, funcția de repartiție și cuantile; funcțiile f_inc, F_inc, cu integrate și uniroot;
Exercițiul 2 — metoda inversei; generatorul r_inc, histograma și densitatea;
Exercițiul 4 (a), (b), (d) — media, varianța și abaterea standard ale unei variabile continue; funcția medie_var_cont;
Exercițiul 7 — repartiția exponențială: probabilități, cuantile, minimul și maximul unor durate independente;
Exercițiul 8 — lipsa de memorie și legătura cu repartiția geometrică;
Exercițiul 10 — problema inversă pentru repartiția normală: cuantile, qnorm, compararea a două servere;
Exercițiul 11 — suma unor durate exponențiale: repartiția Gamma, legătura cu repartiția Poisson și aproximarea normală.
Pentru acasă:
Exercițiile 3 (o funcție de repartiție pe ramuri), 5 (formula de transport pentru un cost cu prag) și 6 (eroarea de rotunjire, repartiția uniformă), apoi punctul (c) al Exercițiului 4;
exercițiile suplimentare 12, 13, 14 și 15 (Secțiunea 6);
Rezolvările complete vor fi publicate ulterior; scheletele de cod R se completează în locurile marcate cu ___. Exercițiile marcate „Dacă timpul permite” și „Pentru acasă” au, după enunț, răspunsurile finale, pentru verificare.
1 Breviar
Folosim noțiunile generale din Cursul 4 (densitate, funcție de repartiție, cuantile, medie, varianță) și repartițiile continue uzuale din Cursul 5. Regula de trecere de la variabilele discrete din Seminarul 3 și Seminarul 4 este simplă: funcția de masă devine densitate, iar sumele devin integrale.
Rezultate din Cursul 4 folosite azi
Densitatea (Definiția 1 din Cursul 4, Propoziția 2 din Cursul 4): \(f\ge0\), \(\int_{-\infty}^{\infty}f(x)\dd x=1\) și \(\PP(a\le X\le b)=\int_a^bf(x)\dd x\) — probabilitatea este aria de sub graficul densității.
Punctele au probabilitate zero (Propoziția 3 din Cursul 4): \(\PP(X=a)=0\), deci \(\PP(a\le X\le b)=\PP(a<X<b)\): nu contează dacă inegalitățile sunt stricte.
Funcția de repartiție (Definiția 4 din Cursul 4, Teorema 6 din Cursul 4): \(F(x)=\PP(X\le x)=\int_{-\infty}^xf(t)\dd t\) este continuă și \(F'=f\) acolo unde \(f\) este continuă. Calcul: \(\PP(a<X\le b)=F(b)-F(a)\) și \(\PP(X>x)=1-F(x)\).
Cuantila de ordin \(\alpha\) (Definiția 7 din Cursul 4): soluția \(x_\alpha\) a ecuației \(F(x)=\alpha\); mediana este \(x_{1/2}\), cuartilele sunt \(x_{1/4}\) și \(x_{3/4}\).
Media (Definiția 8 din Cursul 4) și formula de transport (Teorema 10 din Cursul 4): \[\E[X]=\int_{-\infty}^{\infty}x\,f(x)\dd x,\qquad \E[g(X)]=\int_{-\infty}^{\infty}g(x)\,f(x)\dd x .\] Pentru \(X\ge0\): \(\E[X]=\int_0^\infty\PP(X>x)\dd x\) (Propoziția 9 din Cursul 4).
Varianța și abaterea standard (Definiția 11 din Cursul 4): \(\Var(X)=\E[X^2]-(\E[X])^2\), \(\mathrm{SD}(X)=\sqrt{\Var(X)}\). Proprietăți (Propoziția 12 din Cursul 4): \(\E[aX+b]=a\E[X]+b\), \(\Var(aX+b)=a^2\Var(X)\), iar pentru variabile independente\(\Var(X+Y)=\Var(X)+\Var(Y)\).
Universalitatea repartiției uniforme și metoda inversei (Teorema 5 din Cursul 5): dacă \(U\sim\Unif(0,1)\) și \(F\) este continuă și strict crescătoare, atunci \(F^{-1}(U)\) are funcția de repartiție \(F\); reciproc, \(F(X)\sim\Unif(0,1)\).
Lipsa de memorie (Definiția 9 din Cursul 5, Teorema 10 din Cursul 5): dacă \(X\sim\Exp(\lambda)\), atunci \(\PP(X>s+t\mid X>s)=\PP(X>t)\) pentru orice \(s,t\ge0\); dintre repartițiile continue, numai cea exponențială are această proprietate.
Standardizarea (Propoziția 17 din Cursul 5): dacă \(X\sim\Norm(\mu,\sigma^2)\), atunci \(Z=\frac{X-\mu}{\sigma}\sim\Norm(0,1)\) și \[\PP(a\le X\le b)=\Phi\Big(\frac{b-\mu}{\sigma}\Big)-\Phi\Big(\frac{a-\mu}{\sigma}\Big),\qquad \Phi(-z)=1-\Phi(z)\] (Propoziția 15 din Cursul 5). Cuantila de ordin \(\alpha\) este \(x_\alpha=\mu+\sigma z_\alpha\), cu \(z_\alpha=\Phi^{-1}(\alpha)\); de reținut \(z_{0.95}\approx1.645\), \(z_{0.975}\approx1.96\), \(z_{0.99}\approx2.326\).
Regula 68–95–99.7 (Teorema 19 din Cursul 5): \(\PP(|X-\mu|\le k\sigma)\approx0.6827,\ 0.9545,\ 0.9973\) pentru \(k=1,2,3\).
Suma de exponențiale (Secțiunea 6 din Cursul 5): dacă \(T_1,\dots,T_n\) sunt independente, cu repartiția \(\Exp(\lambda)\), atunci \(T_1+\dots+T_n\sim\GammaD(n,\lambda)\); în particular \(\GammaD(1,\lambda)=\Exp(\lambda)\). Dacă evenimentele se produc cu rata \(\lambda\) pe unitatea de timp și duratele dintre ele sunt independente și \(\Exp(\lambda)\), atunci numărul de evenimente dintr-un interval de lungime \(t\) are repartiția \(\Pois(\lambda t)\) (Secțiunea 4 din Cursul 5).
Densitatea unei funcții \(Y=g(X)\) (Secțiunea 7 din Cursul 5): calculăm \(F_Y(y)=\PP(g(X)\le y)\) cu ajutorul lui \(F_X\), apoi derivăm.
În R, pe lângă instrumentele din seminarele anterioare (vectori, sapply, mean(conditie), funcții proprii, hist, funcțiile d/p/q/r ale repartițiilor discrete), apar astăzi două instrumente numerice — integrarea și rezolvarea ecuațiilor — și familiile de funcții ale repartițiilor continue.
Instrumente R folosite azi
Familiile d/p/q/r urmează convenția din Seminarul 3: dunif(x, a, b), dexp(x, rate), dnorm(x, mean, sd), dgamma(x, shape, rate) — densitatea\(f(x)\); punif, pexp, pnorm, pgamma — funcția de repartiție \(F(x)=\PP(X\le x)\); qunif, qexp, qnorm, qgamma — cuantila \(F^{-1}(u)\); runif, rexp, rnorm, rgamma — generarea de valori aleatoare. runif(n) generează \(n\) valori din \(\Unif(0,1)\).
integrate(f, a, b)$value — valoarea numerică a integralei \(\int_a^bf(x)\dd x\) (limitele pot fi și -Inf, Inf). Funcția f trebuie să primească un vector și să întoarcă un vector de aceeași lungime.
uniroot(h, c(a, b))$root — o soluție a ecuației \(h(x)=0\) în intervalul \([a,b]\); valorile \(h(a)\) și \(h(b)\) trebuie să aibă semne contrare. Cuantila de ordin \(\alpha\) este soluția ecuației \(F(x)-\alpha=0\).
curve(expr, from, to) — graficul unei expresii care depinde de x; cu add = TRUE graficul se suprapune peste cel existent.
hist(x, freq = FALSE) — histograma normalizată (aria totală egală cu \(1\)), care se compară direct cu densitatea: hist(x, freq = FALSE), apoi curve(f(x), add = TRUE).
quantile(x, p) — cuantilele empirice ale unui eșantion; ecdf(x) — funcția de repartiție empirică (proporția valorilor mai mici sau egale cu un prag).
ifelse(cond, a, b) — pentru funcții definite pe ramuri; matrix(v, ncol = k) — așază vectorul v într-un tabel cu k coloane, pe ale cărui linii lucrează rowSums, pmin și pmax.
Atenție! (Trei capcane)
d nu mai este o probabilitate. Pentru o variabilă continuă, dnorm, dexp etc. întorc valoarea densității, care poate fi mai mare decât \(1\); probabilitățile se obțin numai cu funcțiile p: \(\PP(a<X\le b)\) este pnorm(b, ...) - pnorm(a, ...).
Normala se parametrizează prin abaterea standard, nu prin varianță: pentru \(X\sim\Norm(250,40^2)\) scriem pnorm(x, mean = 250, sd = 40).
Exponențiala și Gamma se parametrizează prin rată: pexp(x, rate = lambda), pgamma(x, shape = alpha, rate = lambda). Dacă se cunoaște durata medie \(m\) a unei variabile exponențiale, rata este \(\lambda=1/m\).
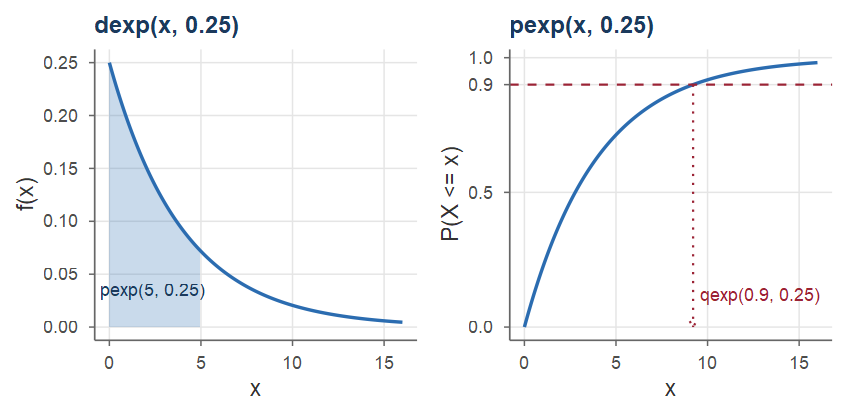
Figura 1 arată, pentru repartiția \(\Exp(0.25)\), ce calculează primele trei funcții: dexp dă înălțimea densității, pexp(5, 0.25) dă aria de sub densitate la stânga lui \(5\), iar qexp(0.9, 0.25) citește graficul funcției de repartiție „invers”: pragul sub care se află \(90\%\) din probabilitate.
Figura 1: Funcțiile dexp, pexp și qexp pentru repartiția \(\mathrm{Exp}(0.25)\). Stânga: densitatea; aria hașurată este pexp(5, 0.25). Dreapta: funcția de repartiție; nivelul \(u=0.9\) (linia întreruptă) este atins în qexp(0.9, 0.25).
2 Densitate, funcție de repartiție, cuantile
Începem cu o densitate dată printr-o formulă și parcurgem, pe același exemplu, tot drumul din Cursul 4: constanta de normare, probabilități ca arii, funcția de repartiție, cuantile. Funcțiile R scrise aici (f_inc, F_inc, apoi generatorul r_inc) sunt refolosite în toată ședința.
Exercițiul 1(Încărcarea unui server: o densitate cu o constantă necunoscută)
La seminar Gradul de încărcare al unui server (fracțiunea din capacitatea de calcul folosită într-un moment ales la întâmplare) este o variabilă aleatoare continuă \(X\) cu densitatea \[
f(x)=\begin{cases}c\,x\,(1-x^2), & 0\le x\le 1,\\ 0, & \text{altfel.}\end{cases}
\]
Determinați constanta \(c\). Pentru ce încărcare este densitatea maximă?
Calculați, prin integrarea densității, probabilitatea ca serverul să fie încărcat peste \(80\%\), apoi \(\PP(0.25<X<0.75)\).
Determinați funcția de repartiție \(F\) și recalculați cu ajutorul ei probabilitățile de la (b).
Determinați cuantila de ordin \(\alpha\), apoi mediana și cuartilele lui \(X\).
În R: verificați (a)–(c) cu integrate, reprezentați grafic \(f\) și \(F\) și calculați cuantilele numeric, cu uniroot.
Laborator Schelet de cod pentru (e) — completați locurile marcate cu ___ (funcțiile f_inc și F_inc vor fi folosite în toată ședința):
f_inc <-function(x) ___ # densitatea, pe [0, 1], cu c de la (a)integrate(function(x) x * (1- x^2), 0, 1)$value # 1/cintegrate(f_inc, 0, 1)$value # aria totalăc(P_peste_0.8 = ___, # P(X > 0.8), cu integrateP_0.25_0.75 =integrate(f_inc, 0.25, 0.75)$value)F_inc <-function(x) ___ # formula de la (c)F_num <-function(x) integrate(f_inc, 0, x)$value # aria de la 0 la xx0 <-c(0.25, 0.5, 0.75, 0.8)rbind(formula =F_inc(x0), numeric =sapply(x0, F_num))cuantila <-function(a) # rezolvă numeric F(x) = auniroot(function(x) ___, c(0, 1), tol =1e-8)$rootalfa <-c(0.25, 0.5, 0.75, 0.95)rbind(uniroot =sapply(alfa, cuantila),formula = ___) # formula cuantilei de la (d)par(mfrow =c(1, 2), mar =c(4, 4, 1.5, 1))curve(f_inc(x), 0, 1, lwd =2, xlab ="x", ylab ="f(x)", main ="densitatea")curve(___, 0, 1, lwd =2, xlab ="x", ylab ="F(x)",main ="funcția de repartiție")
Cum obținem valori ale încărcării, pentru a simula funcționarea serverului? R are generatoare pentru repartițiile uzuale (rexp, rnorm, …), dar nu și pentru densitatea noastră. Teorema 5 din Cursul 5 spune că este suficient un generator de numere uniforme și inversa funcției de repartiție.
Exercițiul 2(Simularea încărcării prin metoda inversei)
La seminar Fie \(X\) încărcarea serverului din Exercițiul 1, cu densitatea \(f(x)=4x(1-x^2)\) pe \([0,1]\).
Scrieți funcția de repartiție \(F\) și determinați inversa ei, \(F^{-1}(u)\), pentru \(u\in(0,1)\). Ce valori ale lui \(X\) corespund numerelor uniforme \(u=0.19\) și \(u=0.75\)?
Fie \(U\sim\Unif(0,1)\). Arătați direct, fără a invoca teorema, că variabila \(Y=F^{-1}(U)\) are funcția de repartiție \(F\).
În R: scrieți o funcție r_inc(n) care generează \(n\) valori ale lui \(X\) pornind de la runif; generați \(10^5\) valori și comparați histograma lor cu densitatea \(f\), cuantilele empirice cu cele teoretice și frecvențele evenimentelor din Exercițiul 1 (b) cu probabilitățile calculate acolo.
Verificați prin simulare și a doua parte a Teoremei 5 din Cursul 5: \(F(X)\sim\Unif(0,1)\).
Laborator Schelet de cod pentru (c), (d) — completați locurile marcate cu ___ (f_inc și F_inc sunt cele din Exercițiul 1; generatorul r_inc va fi folosit și în exercițiile următoare):
Finv_inc <-function(u) ___ # inversa lui F, de la (a)r_inc <-function(n) ___ # n valori ale încărcării, pornind de la runifFinv_inc(c(0.19, 0.75)) # valorile de la (a)set.seed(502)x <-r_inc(1e5) # 100 000 de valori simulatehist(x, freq =FALSE, breaks =40, main ="", xlab ="x",ylab ="densitate", col ="grey90", border ="white")curve(___, add =TRUE, col ="red", lwd =2) # densitatea f, peste histogramăalfa <-c(0.1, 0.25, 0.5, 0.75, 0.9)rbind(empiric = ___, teoretic =Finv_inc(alfa)) # cuantilele empiricec(mean(x >0.8), ___) # evenimentele de la s05-densitate (b)quantile(___, c(0.1, 0.25, 0.5, 0.75, 0.9)) # (d): F(X) ~ Unif(0, 1)?
Uneori o variabilă continuă este dată direct prin funcția de repartiție, eventual cu formule diferite pe intervale diferite. Drumul este atunci invers — densitatea se obține prin derivare —, iar calculele se fac „pe ramuri”.
Exercițiul 3(Timpul de așteptare al unui job: o funcție de repartiție pe ramuri)
Pentru acasă Timpul de așteptare \(X\) (în minute) al unui job în coada unui cluster de calcul are funcția de repartiție \[
F(x)=\begin{cases}0, & x<0,\\[1mm] \dfrac{x^2}{5}, & 0\le x<1,\\[2mm] \dfrac{2x-1}{5}, & 1\le x<3,\\[2mm] 1, & x\ge3.\end{cases}
\]
Verificați că \(F\) este funcția de repartiție a unei variabile continue și determinați densitatea \(f\).
Calculați \(\PP(X\le0.5)\), \(\PP(0.5<X\le2)\) și \(\PP(X>2)\).
Un job așteaptă deja de un minut. Care este probabilitatea să mai aștepte cel puțin încă un minut? Comparați cu \(\PP(X>1)\). Ce repartiție are \(X\), știind că \(X>1\)?
Determinați cuantila de ordin \(0.1\) și mediana; scrieți inversa \(F^{-1}\).
În R: definiți \(F\), \(f\) și \(F^{-1}\) cu ifelse, verificați (a)–(d) și simulați \(10^5\) timpi de așteptare prin metoda inversei.
Răspunsuri
\(F\) este continuă (inclusiv în \(0\), \(1\), \(3\)) și crescătoare, cu limitele \(0\) și \(1\); \(f(x)=\frac{2x}{5}\) pentru \(0<x<1\), \(f(x)=\frac25\) pentru \(1<x<3\) și \(f(x)=0\) altfel.
\(\PP(X>2\mid X>1)=0.5<0.8=\PP(X>1)\); știind că \(X>1\), \(X\) are repartiția \(\Unif(1,3)\).
\(x_{0.1}=\sqrt{0.5}\approx0.707\) minute, mediana \(1.75\) minute; \(F^{-1}(u)=\sqrt{5u}\) pentru \(0<u\le\frac15\) și \(F^{-1}(u)=\frac{5u+1}{2}\) pentru \(\frac15<u<1\).
Integrala densității este \(1\) pe \([0,3]\) și \(0.55\) pe \([0.5,2]\); frecvențele simulate sunt apropiate de \(0.05\), \(0.55\), \(0.4\) și de \(0.5\) (față de \(\approx0.8\) pentru \(\PP(X>1)\)), iar cuantilele empirice de \(0.707\) și \(1.75\).
3 Media, varianța și formula de transport
Media și varianța se calculează ca în Seminarul 4, cu integrale în locul sumelor. În R avem acum două căi de verificare: integrarea numerică (integrate) și simularea, cu generatorul r_inc construit în Exercițiul 2.
Exercițiul 4(Încărcarea medie și abaterea standard)
La seminar Fie \(X\) încărcarea serverului din Exercițiul 1, cu densitatea \(f(x)=4x(1-x^2)\) pe \([0,1]\).
Calculați \(\E[X]\), \(\Var(X)\) și \(\mathrm{SD}(X)\). Comparați media cu mediana.
Notăm \(\mu=\E[X]\) și \(\sigma=\mathrm{SD}(X)\). Calculați \(\PP(|X-\mu|\le\sigma)\) și \(\PP(|X-\mu|\le2\sigma)\).
Calculați media și varianța timpului de așteptare din Exercițiul 3. Regăsiți media cu formula \(\E[X]=\int_0^\infty\PP(X>x)\dd x\).
În R: scrieți o funcție care calculează media, varianța și abaterea standard ale unei densități prin integrare numerică și comparați cu rezultatele simulării.
Laborator Schelet de cod pentru (d), pentru încărcarea serverului — completați locurile marcate cu ___ (f_inc, F_inc și r_inc sunt cele din Exercițiile 1 și 2; funcția medie_var_cont va fi folosită și în Exercițiul 15, iar pentru punctul (c) se aplică densității din Exercițiul 3):
medie_var_cont <-function(f, a, b) { # f = densitatea, pe [a, b] m <- ___ # E[X], prin integrare numerică m2 <- ___ # E[X^2], cu formula de transportc(medie = m, varianta = m2 - m^2, sd =sqrt(m2 - m^2))}mv <-medie_var_cont(f_inc, 0, 1) # încărcarea serveruluimvm <- mv[["medie"]]; s <- mv[["sd"]]c(___, F_inc(m +2* s) -F_inc(m -2* s)) # (b): cu funcția de repartițieset.seed(504)x <-r_inc(1e5) # generatorul din s05-inversac(medie =mean(x), varianta =var(x), sd =sd(x))c(mean(___), mean(abs(x - m) <=2* s)) # (b), prin simulare
Următorul exercițiu folosește formula de transport pentru o funcție \(g\) definită pe ramuri: un cost care depinde de încărcare. Ca în Exercițiul 2 din Seminarul 4, media costului nu este costul încărcării medii.
Exercițiul 5(Costul încărcării: formula de transport)
Pentru acasă Furnizorul de servicii cloud facturează serverul din Exercițiul 1 pentru fiecare oră, în funcție de încărcarea \(X\) din ora respectivă: \(2\) lei dacă \(X\le0.5\), iar dacă \(X>0.5\) se adaugă câte \(8\) lei pentru fiecare unitate de încărcare peste prag. Costul orar este deci \(C=g(X)\), cu \[
g(x)=\begin{cases}2, & x\le0.5,\\ 2+8\,(x-0.5), & x>0.5,\end{cases}\qquad\text{adică}\qquad g(x)=2+8\max(x-0.5,\,0).
\]
Calculați costul mediu \(\E[C]\) cu formula de transport și comparați-l cu \(g(\E[X])\).
Calculați \(\PP(C=2)\) și \(\PP(C>3)\). Este \(C\) o variabilă aleatoare continuă?
Un abonament alternativ costă \(3\) lei pe oră, indiferent de încărcare. Care variantă este mai ieftină în medie? În ce proporție din ore tariful variabil este mai scump decât abonamentul?
În R: calculați \(\E[C]\) și \(\mathrm{SD}(C)\) prin integrare numerică și verificați (a)–(c) prin simulare.
Răspunsuri
\(\E[C]=2+\frac{53}{60}\approx2.883\) lei, față de \(g(\E[X])=g\big(\frac{8}{15}\big)=2+\frac{8}{30}\approx2.267\) lei: \(\E[g(X)]\ne g(\E[X])\).
\(\PP(C=2)=\PP(X\le0.5)=0.4375\) și \(\PP(C>3)=\PP(X>0.625)\approx0.3713\); \(C\) nu este continuă (și nici discretă): este o variabilă mixtă.
În medie, tariful variabil este mai ieftin (cu aproximativ \(0.117\) lei pe oră), dar este mai scump decât abonamentul în aproximativ \(37\%\) din ore.
\(\E[C]\approx2.883\) și \(\mathrm{SD}(C)\approx1.07\) lei; simularea dă o medie și o abatere standard apropiate de acestea și frecvențe apropiate de \(0.4375\) și \(0.3713\).
4 Repartițiile uniformă și exponențială
Trecem la repartițiile cu nume din Cursul 5. Pentru ele nu mai integrăm de fiecare dată: folosim formulele din breviar și funcțiile punif, pexp, qexp, rexp. Repartiția uniformă descrie o valoare „la întâmplare” dintr-un interval; repartiția exponențială descrie o durată de viață sau un timp de așteptare.
Exercițiul 6(Eroarea de rotunjire a marcajelor de timp)
Pentru acasă Un sistem de jurnalizare înregistrează momentul fiecărui eveniment rotunjit la cea mai apropiată secundă. Eroarea de rotunjire \(E\) (momentul înregistrat minus momentul real, în secunde) este repartizată uniform pe intervalul \((-0.5,\,0.5)\).
Scrieți densitatea și funcția de repartiție ale lui \(E\). Calculați \(\PP(|E|\le0.1)\) și \(\PP(E>0.3)\).
Calculați \(\E[E]\), \(\mathrm{SD}(E)\) și eroarea absolută medie \(\E[|E|]\).
Știind că un moment a fost rotunjit în sus (\(E>0\)), care este probabilitatea ca eroarea să depășească \(0.3\) secunde? Ce repartiție are \(E\), știind că \(E>0\)?
Durata dintre două evenimente se calculează ca diferența momentelor înregistrate, deci are eroarea \(D=E_2-E_1\), unde \(E_1\) și \(E_2\) sunt erorile celor două marcaje, presupuse independente. Calculați \(\E[D]\) și \(\mathrm{SD}(D)\).
În R: verificați (a)–(d) prin simulare, rotunjind cu round momente generate la întâmplare; estimați \(\PP(|D|>0.5)\) și reprezentați histograma lui \(D\).
Răspunsuri
\(f(x)=1\) și \(F(x)=x+0.5\) pentru \(x\in[-0.5,\,0.5]\) (\(f=0\) în rest; \(F=0\) la stânga și \(F=1\) la dreapta intervalului); \(\PP(|E|\le0.1)=0.2\), \(\PP(E>0.3)=0.2\).
\(\E[E]=0\), \(\mathrm{SD}(E)=\frac{1}{\sqrt{12}}\approx0.2887\) s, \(\E[|E|]=0.25\) s.
\(\PP(E>0.3\mid E>0)=0.4\); știind că \(E>0\), \(E\) are repartiția \(\Unif(0,\,0.5)\).
\(\E[D]=0\), \(\Var(D)=\frac16\), \(\mathrm{SD}(D)=\frac{1}{\sqrt6}\approx0.408\) s.
Frecvențele simulate sunt apropiate de \(0.2\), \(0.2\) și \(0.4\), iar media, abaterea standard și eroarea absolută medie de \(0\), \(0.2887\) și \(0.25\); pentru \(D\): media \(\approx0\), abaterea standard \(\approx0.408\) și \(\PP(|D|>0.5)\approx0.25\). Histograma lui \(D\) nu este plată, ci are formă de triunghi (densitatea \(1-|d|\) pe \((-1,1)\), obținută în Seminarul 6).
Repartiția exponențială este modelul de bază pentru durate. Exercițiul următor o folosește pentru durata de viață a unui disc și arată cum se combină mai multe discuri; el continuă calculele de fiabilitate din Exercițiul 8 din Seminarul 2, în care componentele doar „funcționau” sau „nu funcționau”, cu durate de viață aleatoare.
Exercițiul 7(Durata de viață a unui disc și sisteme de discuri)
La seminar Durata de viață \(T\) (în ani) a unui disc dintr-un centru de date este repartizată exponențial, cu media de \(4\) ani; discurile se defectează independent unele de altele.
Determinați rata \(\lambda\) și calculați \(\PP(T\le1)\), \(\PP(T>5)\) și \(\PP(2<T\le6)\).
Determinați mediana lui \(T\). Producătorul vrea să acorde o garanție de \(g\) ani astfel încât cel mult \(10\%\) dintre discuri să se defecteze în garanție. Cât este \(g\)?
Un volum de stocare fără redundanță folosește \(4\) discuri și este pierdut la prima defectare a unui disc (sistem în serie). Fie \(M=\min(T_1,T_2,T_3,T_4)\) durata lui de viață. Determinați repartiția lui \(M\), media și \(\PP(M>1)\).
Un volum în oglindă folosește \(2\) discuri cu același conținut și este pierdut numai când ambele s-au defectat (sistem în paralel). Fie \(W=\max(T_1,T_2)\). Determinați funcția de repartiție a lui \(W\), \(\PP(W>5)\) și \(\E[W]\).
În R: verificați (a)–(b) cu pexp și qexp, iar (c)–(d) prin simulare cu rexp.
Laborator Schelet de cod pentru (e) — completați locurile marcate cu ___ (matrix(..., ncol = 4) așază duratele într-un tabel cu o linie pentru fiecare volum și o coloană pentru fiecare disc; pmin și pmax lucrează pe linii):
lam <- ___ # rata: defectări pe anc(pexp(1, lam), ___, pexp(6, lam) -pexp(2, lam)) # (a)qexp(___, lam) # (b): mediana și garanțiaset.seed(507)B <-1e5D <-matrix(rexp(4* B, lam), ncol =4) # B volume a câte 4 discuriM <- ___ # prima defectare (serie)W <- ___ # ultima din două (oglindă)rbind(simulare =c(mean(M), mean(M >1), mean(W >5), mean(W)),teoretic =c(___, ___, ___, ___)) # valorile de la (c) și (d)hist(M, freq =FALSE, breaks =100, xlim =c(0, 5), main ="",xlab ="m (ani)", ylab ="densitate", col ="grey90", border ="white")curve(dexp(x, ___), add =TRUE, col ="red", lwd =2) # densitatea lui M
Proprietatea care deosebește repartiția exponențială de toate celelalte repartiții continue este lipsa de memorie. În Exercițiul 7 din Seminarul 3 am întâlnit-o la repartiția geometrică; exercițiul următor caută legătura dintre cele două repartiții.
Exercițiul 8(Lipsa de memorie: discul care nu îmbătrânește)
Dacă timpul permite Continuăm cu discul din Exercițiul 7: \(T\sim\Exp(\lambda)\), cu \(\lambda=0.25\) pe an.
Un disc funcționează deja de \(3\) ani. Care este probabilitatea să mai funcționeze cel puțin încă \(2\) ani? Comparați cu probabilitatea ca un disc nou să funcționeze cel puțin \(2\) ani.
Ce repartiție are durata de viață rămasă, \(T-s\), a unui disc care a funcționat deja \(s\) ani? Cât este durata medie rămasă?
Pentru comparație, fie \(V\sim\Unif(0,8)\) o durată de viață cu aceeași medie, de \(4\) ani. Calculați \(\PP(V>5\mid V>3)\) și \(\PP(V>2)\).
Discurile sunt verificate o dată pe an, la sfârșitul fiecărui an de funcționare. Fie \(N\) numărul verificării la care discul este găsit defect (\(N=k\) dacă \(k-1<T\le k\)). Determinați repartiția lui \(N\), \(\PP(N=3)\) și \(\E[N]\); comparați \(\E[N]\) cu \(\E[T]\).
În R: verificați (a)–(d) prin simulare.
Laborator Schelet de cod pentru (e) — completați locurile marcate cu ___ (pentru o probabilitate condiționată de \(\{T>s\}\) păstrăm numai discurile care au depășit vârsta \(s\), ca în Exercițiul 7 din Seminarul 3; dgeom numără eșecurile):
lam <-0.25set.seed(508)viata <-rexp(1e6, lam) # duratele a 10^6 discuric(mean(___), mean(viata >2)) # (a): P(T > 5 | T > 3) și P(T > 2)s <-c(0, 1, 3, 6) # vârsta discului, în aniV <-runif(1e6, 0, 8) # durate uniforme pe (0, 8)rbind(exponentiala =sapply(s, function(a) ___), # durata medie rămasă la vârsta auniforma =sapply(s, function(a) mean(V[V > a] - a)))c(___, mean(V >2)) # (c)p <-1-exp(-lam) # P(defectare într-un an)N <- ___ # verificarea la care discul e găsit defectrbind(simulare =sapply(1:6, function(k) mean(N == k)),teoretic = ___) # P(N = k), k = 1, ..., 6, de la (d)c(mean(N), 1/ p, mean(N[N >3] >5), mean(N >2))
Răspunsuri
\(\PP(T>5\mid T>3)=e^{-0.5}\approx0.6065=\PP(T>2)\): un disc vechi de \(3\) ani are aceleași șanse ca unul nou.
Știind că \(T>s\), durata rămasă \(T-s\) are repartiția \(\Exp(\lambda)\), oricare ar fi \(s\); durata medie rămasă este \(\frac1\lambda=4\) ani.
\(N\sim\Geom(p)\), cu \(p=1-e^{-0.25}\approx0.2212\); \(\PP(N=3)=e^{-0.5}\big(1-e^{-0.25}\big)\approx0.1342\); \(\E[N]=\frac1p\approx4.521>4=\E[T]\) (deoarece \(T\le N<T+1\)).
Frecvența condiționată este apropiată de \(0.6065\); durata medie rămasă este \(\approx4\) ani la orice vârstă pentru repartiția exponențială și \(\approx4\), \(3.5\), \(2.5\), \(1\) ani (adică \(\frac{8-s}{2}\)) pentru cea uniformă; frecvențele de la (c) sunt apropiate de \(0.6\) și \(0.75\); frecvențele lui \(N\) urmează funcția de masă a repartiției \(\Geom(0.2212)\), cu media \(\approx4.52\), iar \(\PP(N>5\mid N>3)\approx\PP(N>2)\approx0.607\).
5 Repartiția normală și repartiția Gamma
Repartiția normală este modelul obișnuit pentru mărimi care rezultă din multe influențe mici: erori de măsurare, scoruri, timpi de execuție. Toate calculele se reduc, prin standardizare, la funcția \(\Phi\) a normalei standard, calculată în R cu pnorm. Încheiem cu repartiția Gamma, care apare ca sumă de durate exponențiale și face legătura cu modelul discurilor din secțiunea precedentă.
Exercițiul 9(Timpul de răspuns al unui serviciu web)
La seminar Timpul de răspuns \(X\) (în milisecunde) al unui serviciu web, măsurat în orele de vârf, este aproximativ normal, cu media \(\mu=250\) ms și abaterea standard \(\sigma=40\) ms.
Calculați, standardizând, \(\PP(X\le300)\), \(\PP(X>350)\) și \(\PP(200<X<320)\). (Valorile lui \(\Phi\) se citesc din tabel sau se calculează cu pnorm.)
Între ce limite se află aproximativ \(68\%\), \(95\%\), respectiv \(99.7\%\) dintre timpii de răspuns?
O cerere este lentă dacă primește răspunsul în mai mult de \(330\) ms. Ce proporție dintre cereri sunt lente? Dintre \(1000\) de cereri independente, câte sunt lente în medie și care este probabilitatea să fie cel puțin \(30\)?
Modelul normal permite și valori negative, imposibile pentru un timp. Este aceasta o problemă?
În R: verificați (a)–(d) cu pnorm, simulați \(10^5\) timpi de răspuns și verificați regula 68–95–99.7.
Laborator Schelet de cod pentru (e) — completați locurile marcate cu ___ (pnorm(z) este \(\Phi(z)\); argumentul sd este abaterea standard, nu varianța):
mu <-250; sigma <-40z <- ___ # pragurile 300, 350, 200, 320, standardizatec(pnorm(z[1]), 1-pnorm(z[2]), ___) # (a), „ca la seminar”c(pnorm(300, mu, sigma), ___, # (a), directpnorm(320, mu, sigma) -pnorm(200, mu, sigma))p_lent <- ___ # (c): P(X > 330)c(p_lent = p_lent, medie =1000* p_lent,binomiala = ___, # P(N >= 30), N ~ Bin(1000, p_lent)Poisson =1-ppois(29, 1000* p_lent))pnorm(0, mu, sigma) # (d): P(X < 0)set.seed(509)x <-rnorm(1e5, mu, sigma) # 100 000 de timpi de răspunsrbind(simulare =sapply(1:3, function(k) mean(___)), # cel mult k abateri standardteoretic =2*pnorm(1:3) -1)hist(x, freq =FALSE, breaks =50, main ="", xlab ="x (ms)",ylab ="densitate", col ="grey90", border ="white")curve(dnorm(x, mu, sigma), add =TRUE, col ="red", lwd =2)
În practică întrebarea se pune adesea invers: nu „care este probabilitatea de a depăși un prag dat?”, ci „care este pragul depășit cu o probabilitate dată?” sau „ce parametri trebuie să aibă serviciul pentru a respecta o cerință?”. Instrumentul este cuantila, qnorm.
Exercițiul 10(Praguri și garanții de serviciu: problema inversă)
Dacă timpul permite Considerăm serviciul din Exercițiul 9, cu timpul de răspuns \(X\sim\Norm(250,40^2)\) (în ms); îl numim serverul A.
Determinați pragul pe care îl depășesc doar \(5\%\) dintre cereri (percentila \(95\)) și percentila \(99\).
Contractul cere ca cel puțin \(99\%\) dintre cereri să primească răspunsul în cel mult \(300\) ms. Este cerința îndeplinită? Dacă abaterea standard rămâne \(40\) ms, cât de mică trebuie să fie media? Dacă media rămâne \(250\) ms, cât de mică trebuie să fie abaterea standard?
Un al doilea server, B, are timpul de răspuns \(X_B\sim\Norm(270,15^2)\): mai lent în medie, dar mai stabil. Care server are șanse mai mari să răspundă în cel mult \(300\) ms? Dar în cel mult \(260\) ms? Pentru ce termen \(d\) cele două servere au aceeași probabilitate de a răspunde la timp?
În R: verificați cu qnorm, pnorm și uniroot; reprezentați grafic funcțiile de repartiție ale celor două servere.
Laborator Schelet de cod pentru (d) — completați locurile marcate cu ___ (qnorm(alfa) este \(z_\alpha\), iar qnorm(alfa, mu, sigma) este \(\mu+\sigma z_\alpha\)):
mu <-250; sigma <-40qnorm(c(0.95, 0.99)) # z_0.95 și z_0.99___ # (a): percentilele 95 și 99c(mu_max = ___, # (b): media necesarăsigma_max = ___) # abaterea standard necesarăset.seed(510)quantile(rnorm(1e5, mu, sigma), c(0.95, 0.99)) # prin simularerbind(A =pnorm(c(300, 260), 250, 40), B = ___) # (c)dif <-function(d) ___ # P(X_A <= d) - P(X_B <= d)uniroot(dif, c(260, 300), tol =1e-8)$root # termenul de echilibrucurve(pnorm(x, 250, 40), 150, 380, col ="blue", lwd =2,xlab ="termenul d (ms)", ylab ="P(X <= d)")curve(___, add =TRUE, col ="red", lwd =2) # serverul B
Răspunsuri
\(x_{0.95}=\mu+\sigma z_{0.95}\approx315.8\) ms și \(x_{0.99}\approx343.1\) ms.
Nu: \(\PP(X\le300)=\Phi(1.25)\approx0.894<0.99\). Cu \(\sigma=40\) trebuie \(\mu\le206.9\) ms; cu \(\mu=250\) trebuie \(\sigma\le21.5\) ms.
Pentru \(300\) ms: A \(\approx0.894\), B \(\approx0.977\) (este preferabil B); pentru \(260\) ms: A \(\approx0.599\), B \(\approx0.252\) (este preferabil A). Probabilitățile sunt egale pentru \(d=282\) ms, cu valoarea comună \(\Phi(0.8)\approx0.788\).
Valorile de la (a)–(c); cuantilele empirice simulate sunt apropiate de \(315.8\) și \(343.1\). Curba serverului B este mai abruptă: se află sub cea a lui A la stânga lui \(282\) ms și deasupra ei la dreapta.
Ne întoarcem la discurile din Secțiunea 4. Dacă duratele dintre defectări sunt exponențiale, momentul celei de-a \(k\)-a defectări este o sumă de \(k\) durate exponențiale independente, deci are repartiția Gamma. Exercițiul leagă între ele repartițiile exponențială, Gamma, Poisson și normală.
Exercițiul 11(Stocul de discuri de rezervă: repartiția Gamma)
Dacă timpul permite Centrul de date din Exercițiul 7 are în funcțiune \(20\) de discuri, cu durate de viață independente, \(\Exp(0.25)\) (în ani). Fiecare disc defect este înlocuit imediat cu unul nou, din stoc.
Arătați că timpul până la prima defectare din centru are repartiția \(\Exp(5)\) și explicați de ce duratele \(D_1,D_2,\dots\) dintre defectări consecutive au toate această repartiție.
Stocul conține \(3\) discuri de rezervă, deci se epuizează la momentul \(S_3=D_1+D_2+D_3\) al celei de-a treia defectări. Ce repartiție are \(S_3\)? Scrieți densitatea și calculați \(\E[S_3]\) și \(\mathrm{SD}(S_3)\).
Calculați probabilitatea ca stocul de \(3\) discuri să ajungă mai mult de un an, \(\PP(S_3>1)\), folosind numărul de defectări dintr-un an.
Câte discuri de rezervă sunt necesare pentru ca stocul să ajungă un an cu probabilitate de cel puțin \(0.95\)?
În R: simulați \(S_3\) ca sumă de trei durate exponențiale, comparați cu dgamma și pgamma și verificați (c)–(d).
Cu un stoc de \(30\) de discuri, care este probabilitatea ca acesta să ajungă mai mult de \(5\) ani? Comparați valoarea exactă cu cea obținută aproximând repartiția lui \(S_{30}\) cu o repartiție normală cu aceeași medie și aceeași abatere standard.
Laborator Schelet de cod pentru (e) și pentru partea în R de la (f) — completați locurile marcate cu ___ (fiecare linie a matricei D este un „an simulat” al centrului de date):
set.seed(511)B <-1e5D <-matrix(rexp(3* B, rate =5), ncol =3) # duratele dintre defectăriS3 <- ___ # momentul defectării a treiac(medie =mean(S3), sd =sd(S3), P =mean(S3 >1))c(1-pgamma(1, shape =3, rate =5), ___) # (c): aceeași probabilitate, cu ppoisround(ppois(7:10, 5), 4) # (d): P(N <= 7), ..., P(N <= 10)___ # (d): numărul necesar de discuri, cu qpoishist(S3, freq =FALSE, breaks =50, main ="", xlab ="s (ani)",ylab ="densitate", col ="grey90", border ="white")curve(___, add =TRUE, col ="red", lwd =2) # densitatea Gamma(3, 5)S30 <-rowSums(matrix(rexp(30* B, rate =5), ncol =30)) # (f)c(simulare =mean(S30 >5), exact =1-pgamma(5, 30, 5),Poisson = ___, normala = ___) # (f): prin ppois și aproximarea normală
Răspunsuri
\(\PP(\min(T_1,\dots,T_{20})>t)=e^{-5t}\), deci \(D_1\sim\Exp(5)\); după fiecare înlocuire, din lipsa de memorie, situația este aceeași ca la început, deci \(D_2,D_3,\dots\sim\Exp(5)\), independente (demonstrație).
\(S_3\sim\GammaD(3,5)\), cu densitatea \(f(s)=62.5\,s^2e^{-5s}\), \(s>0\); \(\E[S_3]=0.6\) ani, \(\mathrm{SD}(S_3)=\frac{\sqrt3}{5}\approx0.346\) ani.
\(\PP(S_3>1)=\PP(N\le2)\), cu \(N\sim\Pois(5)\): \(18.5\,e^{-5}\approx0.1247\).
Media, abaterea standard și frecvența simulate sunt apropiate de \(0.6\), \(0.346\) și \(0.1247\); pgamma și ppois dau aceeași valoare, \(0.1247\); qpois(0.95, 5) + 1 este \(10\); histograma urmează densitatea \(\GammaD(3,5)\).
Exact: \(\PP(S_{30}>5)=\PP(\Pois(25)\le29)\approx0.8179\); aproximarea normală (\(\E[S_{30}]=6\), \(\mathrm{SD}(S_{30})\approx1.095\)) dă \(\Phi(0.913)\approx0.819\); simularea dă o frecvență apropiată de \(0.818\).
6 Exerciții suplimentare
Exercițiile următoare, cu răspunsuri finale, sunt destinate studiului individual. Ele folosesc aceleași tehnici — funcția de repartiție, metoda inversei, formula de transport, lipsa de memorie — pe situații noi: o transformare a unei variabile uniforme, o durată de viață cu uzură, o variabilă care nu este nici discretă, nici continuă și repartiția Beta.
Exercițiul 12(Timpul de transfer al unui fișier: o transformare)
Pentru acasă Un fișier de \(100\) MB este descărcat printr-o conexiune a cărei viteză \(V\) (în MB/s), constantă pe durata descărcării, este repartizată uniform pe intervalul \((5,20)\). Timpul de transfer (în secunde) este \(Y=\frac{100}{V}\).
Determinați funcția de repartiție și densitatea lui \(Y\).
Calculați \(\PP(Y>10)\) și mediana lui \(Y\).
Calculați timpul mediu de transfer \(\E[Y]\) în două moduri și comparați-l cu \(\frac{100}{\E[V]}\).
Verificați în R, prin simulare.
Răspunsuri
\(F_Y(y)=\dfrac{20-100/y}{15}\) pentru \(y\in[5,20]\) și \(f_Y(y)=\dfrac{20}{3y^2}\) pentru \(5<y<20\) (timpul de transfer nu este uniform).
\(\PP(Y>10)=\PP(V<10)=\frac13\); mediana este \(8\) secunde.
\(\E[Y]=\frac{20}{3}\ln4\approx9.24\) s, pe când \(\frac{100}{\E[V]}=8\) s: \(\E\big[\frac{100}{V}\big]\ne\frac{100}{\E[V]}\).
Frecvența, mediana și media simulate sunt apropiate de \(\frac13\), \(8\) și \(9.24\), iar histograma urmează densitatea \(\frac{20}{3y^2}\).
Exercițiul 13(Un disc care se uzează: repartiția Weibull prin metoda inversei)
Pentru acasă Un model mai realist decât cel din Exercițiul 8 pentru un disc care se uzează: durata de viață \(T\) (în ani) are funcția de repartiție \(F(t)=1-e^{-(t/5)^2}\) pentru \(t\ge0\) și \(F(t)=0\) pentru \(t<0\) (o repartiție Weibull).
Determinați densitatea lui \(T\) și mediana.
Un disc funcționează de \(3\) ani. Calculați probabilitatea să mai funcționeze cel puțin \(2\) ani și comparați cu \(\PP(T>2)\). Are \(T\) proprietatea lipsei de memorie?
Calculați \(\E[T]\), știind că \(\int_0^\infty e^{-x^2/2}\dd x=\sqrt{\pi/2}\).
Determinați \(F^{-1}\) și simulați în R \(10^5\) durate de viață prin metoda inversei; verificați (a)–(c) și comparați cu funcțiile dweibull și rweibull.
Răspunsuri
\(f(t)=\frac{2t}{25}\,e^{-t^2/25}\) pentru \(t>0\); mediana \(5\sqrt{\ln2}\approx4.163\) ani.
\(\PP(T>5\mid T>3)=e^{-16/25}\approx0.527\), pe când \(\PP(T>2)=e^{-4/25}\approx0.852\): \(T\) nu are proprietatea lipsei de memorie.
\(\E[T]=\frac{5\sqrt\pi}{2}\approx4.431\) ani.
\(F^{-1}(u)=5\sqrt{-\ln(1-u)}\); valorile simulate dau mediana, media și probabilitățile apropiate de \(4.163\), \(4.431\), \(0.527\) și \(0.852\); durata medie rămasă scade cu vârsta (de la \(\approx4.4\) ani pentru un disc nou la \(\approx1.7\) ani pentru unul vechi de \(6\) ani); cuantilele coincid, până la fluctuațiile simulării, cu cele date de rweibull și qweibull (shape = 2, scale = 5).
Exercițiul 14(Modul de așteptare al unui server: o variabilă mixtă)
Pentru acasă Durata \(T\) (în secunde) dintre două cereri consecutive primite de un server are repartiția exponențială, cu media de \(30\) de secunde. Pentru a economisi energie, serverul trece în modul de așteptare dacă nu primește nicio cerere timp de \(60\) de secunde și revine la sosirea următoarei cereri. Timpul petrecut în modul de așteptare între două cereri este deci \(Y=\max(T-60,\,0)\).
Calculați \(\PP(Y=0)\) și \(\PP(Y>30)\). Determinați funcția de repartiție a lui \(Y\). Este \(Y\) discretă? Este continuă?
Calculați \(\E[Y]\).
Ce fracțiune din timp petrece serverul, pe termen lung, în modul de așteptare?
Verificați în R, prin simulare; reprezentați funcția de repartiție empirică a lui \(Y\) cu ecdf.
Răspunsuri
\(\PP(Y=0)=1-e^{-2}\approx0.8647\), \(\PP(Y>30)=e^{-3}\approx0.0498\); \(F_Y(y)=0\) pentru \(y<0\) și \(F_Y(y)=1-e^{-2-y/30}\) pentru \(y\ge0\). \(F_Y\) are un salt în \(0\), apoi crește continuu: \(Y\) nu este nici discretă, nici continuă (este o variabilă mixtă).
\(\E[Y]=30\,e^{-2}\approx4.06\) s.
\(\frac{\E[Y]}{\E[T]}=e^{-2}\approx0.135\), adică aproximativ \(13.5\%\) din timp.
Frecvențele și media simulate sunt apropiate de \(0.8647\), \(0.0498\), \(4.06\) și \(0.135\); funcția de repartiție empirică se suprapune peste cea teoretică și are în \(0\) un salt la \(\approx0.865\).
Exercițiul 15(Rata de succes a memoriei cache: repartiția Beta)
Pentru acasă Proporția \(Y\) a cererilor servite direct din memoria cache într-o zi este o variabilă aleatoare cu repartiția \(\BetaD(8,2)\).
Scrieți densitatea lui \(Y\) (cu constanta calculată) și calculați \(\E[Y]\) și \(\mathrm{SD}(Y)\).
Determinați funcția de repartiție și calculați \(\PP(Y>0.9)\) și \(\PP(Y<0.6)\).
Fie \(X\) încărcarea serverului din Exercițiul 1. Arătați că \(X^2\sim\BetaD(1,2)\).
În R: verificați (a)–(b) cu pbeta, qbeta și integrate; folosiți (c) pentru a construi un al doilea generator pentru \(X\) și comparați-l cu r_inc.
Răspunsuri
\(f(y)=72\,y^7(1-y)\) pentru \(0<y<1\); \(\E[Y]=0.8\), \(\Var(Y)=\frac{16}{1100}\approx0.0145\), \(\mathrm{SD}(Y)\approx0.1206\).
\(F(y)=9y^8-8y^9\) pentru \(y\in[0,1]\); \(\PP(Y>0.9)\approx0.2252\), \(\PP(Y<0.6)\approx0.0705\).
(demonstrație) \(\PP(X^2\le y)=F_X(\sqrt y)=1-(1-y)^2\) pentru \(y\in[0,1]\), cu densitatea \(2(1-y)\), adică densitatea \(\BetaD(1,2)\).
pbeta și integrate dau \(0.2252\) și \(0.0705\); mediana (qbeta) este \(\approx0.820\); medie_var_cont dă \(0.8\) și \(0.1206\); cele două generatoare, r_inc și sqrt(rbeta(n, 1, 2)), dau cuantile apropiate între ele și de cele exacte.
7 Temă
Fie \(X\) o variabilă aleatoare cu densitatea \(f(x)=c\,(4-x^2)\) pentru \(0\le x\le2\) și \(f(x)=0\) altfel. Determinați \(c\), funcția de repartiție, \(\PP(X>1)\), \(\E[X]\) și \(\Var(X)\). Calculați mediana în R, cu uniroot.
Fie \(X\) cu densitatea \(f(x)=\frac12\cos x\) pe \(\big[-\frac\pi2,\frac\pi2\big]\). Determinați \(F\) și \(F^{-1}\), scrieți în R un generator bazat pe metoda inversei (ca în Exercițiul 2) și comparați histograma a \(10^5\) valori cu densitatea. Estimați \(\Var(X)\) prin simulare și prin integrare numerică.
Răspuns:\(F(x)=\frac{1+\sin x}{2}\), \(F^{-1}(u)=\arcsin(2u-1)\); în R: x <- asin(2 * runif(1e5) - 1); \(\E[X]=0\) și \(\Var(X)=\frac{\pi^2}{4}-2\approx0.467\).
Durata \(X\) (în ore) a rezolvării unui incident are funcția de repartiție \(F(x)=\frac{x}{1+x}\) pentru \(x\ge0\) și \(F(x)=0\) pentru \(x<0\). Determinați densitatea, mediana și cuartilele; calculați \(\PP(X>3\mid X>1)\) și comparați cu \(\PP(X>2)\). Există \(\E[X]\)?
Răspuns:\(f(x)=\frac{1}{(1+x)^2}\), \(x>0\); mediana \(1\), cuartilele \(\frac13\) și \(3\); \(\PP(X>3\mid X>1)=\frac{1/4}{1/2}=\frac12>\frac13=\PP(X>2)\) (cu cât incidentul durează mai mult, cu atât este de așteptat să mai dureze); \(\E[X]=\int_0^\infty\frac{\dd x}{1+x}=\infty\), media nu există.
Un pachet de date sosește cu o întârziere \(X\) (în ms) repartizată uniform pe \((0,10)\). Penalizarea este \(g(X)\), cu \(g(x)=0\) dacă \(x\le4\) și \(g(x)=(x-4)^2\) dacă \(x>4\). Calculați penalizarea medie și probabilitatea ca penalizarea să fie nulă.
Un job programat pornește la un moment \(U\) (în minute după ora fixă) repartizat uniform pe \((0,60)\). Calculați media și abaterea standard ale lui \(U\) și probabilitatea ca jobul să pornească în ultimele \(10\) minute ale orei, știind că nu a pornit în prima jumătate de oră.
Răspuns:\(\E[U]=30\), \(\mathrm{SD}(U)=\frac{60}{\sqrt{12}}\approx17.32\) minute; \(\PP(U>50\mid U>30)=\frac{10}{30}=\frac13\) (condiționat de \(\{U>30\}\), \(U\) este uniformă pe \((30,60)\)).
Timpul dintre două erori consecutive scrise într-un jurnal este exponențial, cu media de \(20\) de minute. Calculați probabilitatea să nu apară nicio eroare timp de o oră, mediana, \(\PP(T>50\mid T>30)\) și probabilitatea ca a treia eroare să apară după mai mult de o oră. Verificați în R cu pexp, qexp și pgamma.
Răspuns:\(e^{-3}\approx0.0498\); \(20\ln2\approx13.86\) minute; \(\PP(T>20)=e^{-1}\approx0.368\); momentul celei de-a treia erori este \(\GammaD\big(3,\frac1{20}\big)\), iar probabilitatea cerută este \(\PP(\Pois(3)\le2)=8.5\,e^{-3}\approx0.423\): 1 - pgamma(60, 3, 1/20) sau ppois(2, 3).
Durata de execuție (în secunde) a unui test automat este \(X\sim\Norm(12,2^2)\). Calculați \(\PP(X>15)\), \(\PP(10<X<13)\), cuantila de ordin \(0.9\) și limita de timp care este depășită de numai \(0.1\%\) dintre execuții.
Răspuns:\(1-\Phi(1.5)\approx0.0668\); \(\Phi(0.5)-\Phi(-1)\approx0.5328\); \(12+2\cdot1.2816\approx14.56\) s; \(12+2\cdot3.090\approx18.18\) s (qnorm(0.999, 12, 2)).
Simulați în R câte \(10^5\) durate de viață din repartițiile \(\Exp\big(\frac14\big)\) și \(\GammaD\big(2,\frac12\big)\) (ambele cu media \(4\)) și estimați, pentru fiecare, \(\PP(T>5\mid T>3)\) și \(\PP(T>2)\). Care dintre ele are proprietatea lipsei de memorie? Comparați cu valorile exacte, calculate cu pexp și pgamma.
Indicație:x <- rgamma(1e5, shape = 2, rate = 1/2), apoi mean(x[x > 3] > 5) și mean(x > 2), ca în Exercițiul 8. Răspuns: pentru exponențială ambele valori sunt \(e^{-0.5}\approx0.607\); pentru Gamma, \(\PP(T>5\mid T>3)\approx0.515<0.736\approx\PP(T>2)\): suma a două durate exponențiale „îmbătrânește”.
Bibliografie
Bertsekas, Dimitri P., and John N. Tsitsiklis. 2008. Introduction to Probability. 2nd ed. Athena Scientific.
Blitzstein, Joseph K., and Jessica Hwang. 2019. Introduction to Probability. 2nd ed. CRC Press.
Chan, Stanley H. 2021. Introduction to Probability for Data Science. Michigan Publishing.
Ross, Sheldon M. 2014. Introduction to Probability and Statistics for Engineers and Scientists. 5th ed. Elsevier Academic Press.
Wagaman, Amy S., and Robert P. Dobrow. 2021. Probability with Applications and R. 2nd ed. Wiley.