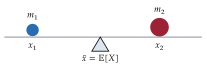De cele mai multe ori nu ne interesează rezultatul complet al unui experiment, ci un număr asociat lui: câte capete au apărut, câte pachete s-au pierdut, câte încercări au fost necesare până la primul succes. Astfel de mărimi sunt variabile aleatoare. Cursul de astăzi introduce noțiunile generale (repartiție, funcție de repartiție) și studiază în detaliu variabilele aleatoare discrete.
Obiective. La sfârșitul cursului studentul trebuie să poată:
defini o variabilă aleatoare, repartiția și funcția ei de repartiție și calcula probabilități cu ajutorul lor;
determina funcția de masă a unei variabile discrete și a unei funcții de o variabilă discretă;
recunoaște și folosi repartițiile discrete uzuale: Bernoulli, binomială, hipergeometrică, uniformă, geometrică, negativ binomială, Poisson (inclusiv aproximarea Poisson a binomialei);
verifica independența a două sau a mai multor variabile aleatoare discrete;
calcula media și varianța, folosind formula de transport, liniaritatea mediei și metoda indicatorilor;
lucra în R cu funcțiile d, p, q și r ale repartițiilor uzuale.
Structura. Recapitulare; variabile aleatoare; variabile aleatoare discrete și funcția de masă; repartiții discrete uzuale; funcții de variabile aleatoare; independența variabilelor aleatoare discrete; media; momente și varianța; media și varianța repartițiilor uzuale; exerciții rezolvate și exerciții propuse. Pentru aprofundare: (Blitzstein and Hwang 2019, cap. 3–4), (Bertsekas and Tsitsiklis 2008, cap. 2).
În cursurile anterioare am construit limbajul de bază al teoriei probabilităților: câmpul de probabilitate \((\Omega,\F,\PP)\) (Cursul 1), probabilitatea condiționată și independența evenimentelor (Cursul 2). În foarte multe situații practice însă nu ne interesează rezultatul exact al unui experiment aleator, ci doar o anumită caracteristică numerică a acestuia: suma punctelor obținute la aruncarea a două zaruri, numărul de piese defecte dintr-un lot, numărul de clienți care sosesc la un ghișeu într-o oră, numărul de pași făcuți de un algoritm randomizat. Obiectul matematic care formalizează această idee este variabila aleatoare.
În acest curs introducem noțiunile de variabilă aleatoare, repartiție și funcție de repartiție, apoi studiem în detaliu variabilele aleatoare discrete (care iau un număr cel mult numărabil de valori): funcția de masă, repartițiile discrete uzuale (Bernoulli, binomială, hipergeometrică, uniformă, geometrică, negativ binomială, Poisson), funcții de variabile aleatoare și independența lor. Partea a doua a cursului este dedicată caracteristicilor numerice: media (speranța matematică), momentele, varianța și abaterea standard, pe care le calculăm pentru toate repartițiile uzuale.
1 Recapitulare
Reamintim rezultatele din primele două cursuri pe care le folosim astăzi.
Rezultate din Cursurile 1 și 2 folosite azi
Câmpul de probabilitate\((\Omega,\F,\PP)\) (Definiția 12 din Cursul 1) și regulile de calcul (Propoziția 14 din Cursul 1); pe un spațiu finit sau numărabil o probabilitate este dată de probabilitățile evenimentelor elementare (Propoziția 13 din Cursul 1).
Continuitatea probabilității (Teorema 18 din Cursul 1): o folosim pentru a demonstra proprietățile funcției de repartiție.
Numărare: \(\binom nk\) submulțimi cu \(k\) elemente ale unei mulțimi cu \(n\) elemente (Propoziția 24 din Cursul 1); schema extragerilor cu și fără revenire (Propozițiile 22 din Cursul 1 și 23 din Cursul 1).
Probabilitatea condiționată\(\PP(A\mid B)=\PP(A\cap B)/\PP(B)\) (Definiția 1 din Cursul 2), regula înmulțirii (Teorema 3 din Cursul 2) și formula probabilității totale (Teorema 5 din Cursul 2): \(\PP(A)=\sum_i\PP(A\mid B_i)\PP(B_i)\) pentru o partiție \((B_i)_i\).
Independența evenimentelor: \(\PP(A\cap B)=\PP(A)\PP(B)\) (Definiția 8 din Cursul 2); pentru \(n\) evenimente, relația de produs pentru orice subfamilie (Definiția 10 din Cursul 2).
Problema potrivirilor (Exemplul 22 din Cursul 1): probabilitatea a cel puțin unei potriviri tinde la \(1-1/e\); astăzi calculăm numărul mediu de potriviri.
2 Variabile aleatoare
2.1 Motivație
Să considerăm experimentul aruncării a două zaruri, cu \(\Omega=\{1,2,3,4,5,6\}^2\). Ne pot interesa întrebări precum:
suma punctelor de pe cele două zaruri este egală cu \(3\)?
care este numărul de fețe cu \(3\) puncte obținute în cele două aruncări?
care este numărul de puncte de pe al doilea zar, ridicat la puterea a treia?
În fiecare caz nu ne interesează rezultatul exact \(\omega=(\omega_1,\omega_2)\) (de exemplu dacă s-a obținut \((2,1)\) sau \((1,2)\)), ci un număr calculat pe baza lui: \(\omega_1+\omega_2\), \(\Ind_{\{\omega_1=3\}}+\Ind_{\{\omega_2=3\}}\), respectiv \(\omega_2^3\). Similar, la aruncarea repetată a unei monede nu ne interesează ordinea în care au apărut fețele, ci doar câte „capete” (H) s-au obținut.
Ideea de variabilă aleatoare (v.a.) este de a asocia fiecărui eveniment elementar \(\omega\in\Omega\) o valoare numerică \(X(\omega)\in\R\), adică de a considera o funcție \(X:\Omega\to\R\). Pentru a putea calcula probabilități de tipul \(\PP(X\le x)\) avem nevoie ca mulțimile de forma \(\{\omega\mid X(\omega)\le x\}\) să fie evenimente, adică să aparțină lui \(\F\).
Definiția 1(Variabilă aleatoare)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate. O funcție reală \(X:\Omega\to\R\) se numește variabilă aleatoare dacă \[
\{\omega\in\Omega\mid X(\omega)\le x\}\in\F,\qquad \forall x\in\R .
\tag{1}\] Mulțimea \(\{\omega\in\Omega\mid X(\omega)\le x\}\) se notează prescurtat \(\{X\le x\}\).
Variabilele aleatoare se notează în general cu litere mari de la sfârșitul alfabetului: \(X, Y, Z, T, W,\ldots\), iar valorile lor cu litere mici: \(x,y,z,\ldots\)
Observație
Condiția (1) se numește condiție de măsurabilitate. Se poate arăta că ea este echivalentă cu \[
X^{-1}(A)=\{\omega\in\Omega\mid X(\omega)\in A\}\in\F \quad\text{pentru orice mulțime boreliană } A\in\B(\R),
\] unde \(\B(\R)\) este \(\sigma\)-algebra generată de intervalele de forma \((-\infty,x]\) (ea conține toate intervalele, reuniunile numărabile de intervale, mulțimile cel mult numărabile etc.). Cu alte cuvinte, pentru orice mulțime „rezonabilă” \(A\subseteq\R\), \(\{X\in A\}\) este un eveniment. Dacă \(\F=\mathcal{P}(\Omega)\) (cazul \(\Omega\) finit sau numărabil cu toate submulțimile ca evenimente), orice funcție \(X:\Omega\to\R\) este variabilă aleatoare.
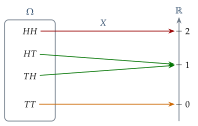
Exemplul 1(Numărul de capete la două aruncări ale unei monede)
Aruncăm de două ori o monedă echilibrată: \(\Omega=\{H,T\}^2=\{HH,HT,TH,TT\}\), \(\F=\mathcal{P}(\Omega)\). Fie \(X\) numărul de capete (H) obținute în cele două aruncări: \[
X(HH)=2,\qquad X(HT)=X(TH)=1,\qquad X(TT)=0 .
\] Codificând \(H\mapsto 1\) și \(T\mapsto 0\), avem \(\Omega=\{(1,1),(1,0),(0,1),(0,0)\}\) și \(X((x,y))=x+y\). Pentru orice \(x\in\R\), \[
\{X\le x\}=\begin{cases}
\emptyset, & x<0,\\
\{TT\}, & 0\le x<1,\\
\{TT,HT,TH\}, & 1\le x<2,\\
\Omega, & x\ge 2,
\end{cases}
\] toate acestea fiind evenimente; de exemplu, pentru \(x=\sqrt2\) avem \(\{X\le\sqrt2\}=\{X=0\}\cup\{X=1\}=\{TT,TH,HT\}\in\F\). Deci \(X\) este variabilă aleatoare, cu mulțimea valorilor \(X(\Omega)=\{0,1,2\}\).
Fie \(X:\Omega\to\R\) o variabilă aleatoare. Mulțimea \(X(\Omega)=\{X(\omega)\mid\omega\in\Omega\}\) se numește mulțimea valorilor lui \(X\). Spunem că \(X\) este o variabilă aleatoare discretă dacă \(X(\Omega)\) este o mulțime cel mult numărabilă (finită sau numărabilă). În caz contrar spunem că \(X\) este o variabilă aleatoare continuă.
Exemplul 2(Aceeași alegere, două variabile)
Alegem la întâmplare un număr \(a\) din intervalul \([-1,1]\). Variabila aleatoare \(X\) care asociază punctului ales valoarea \(a^3\) ia o infinitate nenumărabilă de valori (întreg intervalul \([-1,1]\)), deci este continuă, pe când variabila \[
Y=\sgn(a)=\begin{cases}-1, & a<0,\\ \phantom{-}0, & a=0,\\ \phantom{-}1, & a>0,\end{cases}
\] ia doar trei valori, deci este discretă.
Observație
Noțiunea de variabilă aleatoare continuă va fi precizată în Cursul 4, unde vom cere în plus existența unei densități. Terminologia din Definiția 2 este cea pe care o folosim în acest curs; în literatură, o v.a. care nu este discretă poate fi și de tip mixt.
2.2 Repartiția unei variabile aleatoare
Scopul nostru este ca, având dată o variabilă aleatoare \(X:\Omega\to\R\), să calculăm probabilități de tipul \(\PP(X\in A)\), \(A\subseteq\R\). Evenimentul \[
\{X\in A\}=\{\omega\in\Omega\mid X(\omega)\in A\}=X^{-1}(A)
\] se numește preimaginea lui \(A\) prin \(X\), iar \[
\PP(X\in A)=\PP\big(X^{-1}(A)\big)=(\PP\circ X^{-1})(A).
\]
Definiția 3(Repartiția unei variabile aleatoare)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate și \(X:\Omega\to\R\) o variabilă aleatoare. Se numește repartiția (sau distribuția) lui \(X\) măsura de probabilitate \(\PP_X\) pe \(\R\) definită prin \[
\PP_X(A)=\PP(X\in A)=\PP\big(X^{-1}(A)\big),\qquad A\in\B(\R),
\] adică \(\PP_X=\PP\circ X^{-1}\).
Observație
\(\PP_X\) este într-adevăr o măsură de probabilitate pe \((\R,\B(\R))\): \(\PP_X(\R)=\PP(\Omega)=1\), iar dacă \(A_1,A_2,\ldots\) sunt disjuncte două câte două, atunci preimaginile \(X^{-1}(A_n)\) sunt disjuncte și \(X^{-1}\big(\bigcup_n A_n\big)=\bigcup_n X^{-1}(A_n)\), deci \(\PP_X\big(\bigcup_n A_n\big)=\sum_n\PP_X(A_n)\). Repartiția „transportă” probabilitatea de pe \(\Omega\) pe dreapta reală: odată cunoscută \(\PP_X\), putem uita de spațiul \(\Omega\) și lucra doar cu valorile lui \(X\).
Exemplul 3(Repartiția numărului de capete)
Pentru variabila \(X\) din Exemplul 1 avem \(X(\Omega)=\{0,1,2\}\) și \[
\PP(X=0)=\PP(\{TT\})=\tfrac14,\qquad \PP(X=1)=\PP(\{HT,TH\})=\tfrac12,\qquad \PP(X=2)=\tfrac14 .
\] Dacă \(A=[0.5,\,1.7]\), atunci \(\{X\in A\}=\{X=1\}\) și \(\PP_X(A)=\PP(X\in A)=\tfrac12\).
2.3 Funcția de repartiție
Repartiția \(\PP_X\) este o funcție de mulțimi, greu de manipulat direct. Se poate arăta că ea este complet determinată de valorile sale pe semidreptele \((-\infty,x]\), ceea ce motivează următoarea definiție.
Definiția 4(Funcția de repartiție)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate și \(X:\Omega\to\R\) o variabilă aleatoare. Se numește funcția de repartiție a lui \(X\) (sau funcția cumulativă) funcția \(F_X:\R\to[0,1]\) definită prin \[
F_X(x)=\PP(X\le x),\qquad \forall x\in\R .
\] Pentru \(A=(-\infty,x]\) avem \(F_X(x)=(\PP\circ X^{-1})(A)=\PP_X\big((-\infty,x]\big)\).
Când nu există pericol de confuzie, scriem simplu \(F\) în loc de \(F_X\).
Exemplul 4(Funcția de repartiție a numărului de capete)
Continuăm Exemplul 1. Calculăm \(F(x)=\PP(X\le x)\) pe intervale:
dacă \(x<0\), atunci \(\{X\le x\}=\emptyset\) (căci \(X\) ia doar valorile \(0,1,2\)), deci \(F(x)=0\);
dacă \(0\le x<1\), atunci \(\{X\le x\}=\{X=0\}\), deci \(F(x)=\PP(X=0)=\frac14\);
dacă \(1\le x<2\), atunci \(\{X\le x\}=\{X=0\}\cup\{X=1\}\) (reuniune disjunctă), deci \(F(x)=\frac14+\frac12=\frac34\);
dacă \(x\ge 2\), atunci \(\{X\le x\}=\{X=0\}\cup\{X=1\}\cup\{X=2\}=\Omega\), deci \(F(x)=1\).
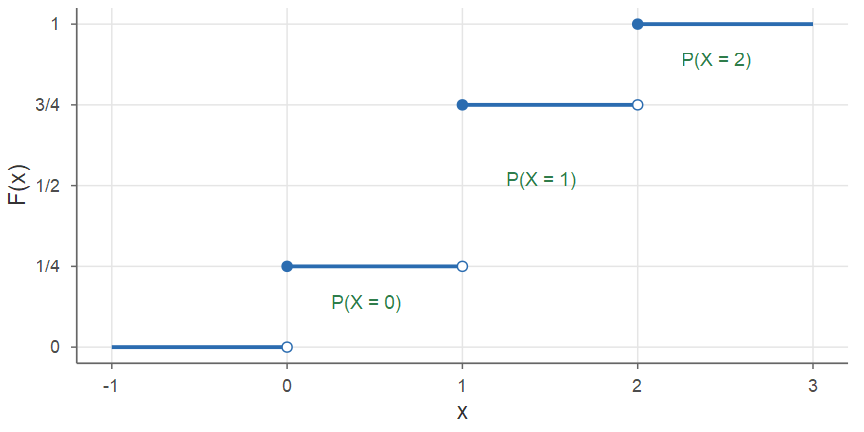
Prin urmare \[
F(x)=\begin{cases}0, & x<0,\\ 1/4, & 0\le x<1,\\ 3/4, & 1\le x<2,\\ 1, & x\ge 2 .\end{cases}
\] Graficul (Figura 1) este o funcție în scară, cu salturi în punctele \(0,1,2\); mărimea fiecărui salt este exact probabilitatea valorii respective.
Figura 1: Funcția de repartiție a numărului de capete obținute la două aruncări ale unei monede echilibrate. Punctele pline marchează valoarea funcției în punctele de salt (continuitate la dreapta), iar cele goale limitele la stânga.
Proprietățile de mai jos caracterizează funcțiile de repartiție.
Teorema 5(Proprietățile funcției de repartiție)
Fie \(F\) funcția de repartiție a unei variabile aleatoare \(X\). Atunci:
\(F\) este crescătoare: \(x<y\Rightarrow F(x)\le F(y)\);
\(F\) este continuă la dreapta: \(\lim_{x\to x_0,\,x>x_0}F(x)=F(x_0)\), pentru orice \(x_0\in\R\);
\(\lim_{x\to-\infty}F(x)=0\) și \(\lim_{x\to+\infty}F(x)=1\).
Demonstrație.
Dacă \(x<y\), atunci \(\{X\le x\}\subseteq\{X\le y\}\), deci, din monotonia probabilității, \(F(x)\le F(y)\).
Deoarece \(F\) este monotonă, este suficient să arătăm că \(F(x_n)\to F(x_0)\) pentru un șir \(x_n\downarrow x_0\). Evenimentele \(A_n=\{X\le x_n\}\) formează un șir descrescător cu \(\bigcap_n A_n=\{X\le x_0\}\), deci, din continuitatea probabilității pe șiruri monotone (Cursul 1), \(F(x_n)=\PP(A_n)\to\PP(X\le x_0)=F(x_0)\).
Dacă \(x_n\downarrow-\infty\), atunci \(\{X\le x_n\}\downarrow\emptyset\), deci \(F(x_n)\to\PP(\emptyset)=0\). Dacă \(x_n\uparrow+\infty\), atunci \(\{X\le x_n\}\uparrow\Omega\) și \(F(x_n)\to\PP(\Omega)=1\).
■
Observație
Reciproca este de asemenea adevărată (și o admitem fără demonstrație): orice funcție\(F:\R\to[0,1]\) care verifică proprietățile a), b) și c) este funcția de repartiție a unei variabile aleatoare. Mai mult, funcția de repartiție determină în mod unic repartiția \(\PP_X\).
Din proprietățile a)–c) rezultă imediat o serie de formule utile pentru calculul probabilităților cu ajutorul lui \(F\). Notăm \(F(x-)=\lim_{y\to x,\,y<x}F(y)\) limita la stânga a lui \(F\) în \(x\) (care există, \(F\) fiind monotonă).
Propoziția 6(Calculul probabilităților cu funcția de repartiție)
Fie \(X\) o variabilă aleatoare cu funcția de repartiție \(F\). Pentru orice \(x<y\):
rezultă din \(\{X>x\}=\{X\le x\}^c\). Pentru e), evenimentele \(\{X\le x-\frac1n\}\) cresc către \(\{X<x\}\), deci \(F(x-\frac1n)\to\PP(X<x)\), iar din monotonia lui \(F\) limita coincide cu \(F(x-)\). Pentru f), \(\{X\le y\}=\{X\le x\}\cup\{x<X\le y\}\), reuniune disjunctă. În fine, g) rezultă din \(\{X\le x\}=\{X<x\}\cup\{X=x\}\).
■
Observație
Relația g) arată că \(\PP(X=x)\) este exact mărimea saltului lui \(F\) în punctul \(x\). În particular, \(F\) este continuă în \(x\) dacă și numai dacă \(\PP(X=x)=0\). Combinând e) și g) obținem și \[
\begin{aligned}
\PP(x\le X\le y)&=F(y)-F(x-), & \PP(x<X<y)&=F(y-)-F(x),\\
\PP(x\le X<y)&=F(y-)-F(x-). &&
\end{aligned}
\] Pentru variabilele discrete aceste patru probabilități pot fi diferite; de aceea trebuie să fim atenți la inegalitățile stricte.
Pentru variabila din Exemplul 4, de exemplu, \(\PP(X=2)=F(2)-F(2-)=1-\frac34=\frac14\) și \(\PP(X<1)=F(1-)=\frac14\), pe când \(\PP(X\le1)=F(1)=\frac34\).
3 Variabile aleatoare discrete. Funcția de masă
Fie acum \(X\) o variabilă aleatoare discretă, cu \(X(\Omega)=\{x_1,x_2,\ldots\}\) (finită sau numărabilă). Evenimentele \(\{X=x_i\}\), \(i\ge1\), sunt disjuncte două câte două și au reuniunea \(\Omega\), adică formează o partiție a lui \(\Omega\). Pentru orice \(A\subseteq\R\), \[
\{X\in A\}=\{\omega\mid X(\omega)\in A\cap X(\Omega)\}=\bigcup_{x\in A\cap X(\Omega)}\{X=x\}\quad\text{(reuniune disjunctă)},
\] deci, din \(\sigma\)-aditivitatea lui \(\PP\), \[
\PP(X\in A)=\sum_{x\in A\cap X(\Omega)}\PP(X=x).
\tag{2}\] Așadar repartiția unei v.a. discrete este complet determinată de probabilitățile \(\PP(X=x)\), \(x\in X(\Omega)\).
Definiția 7(Funcția de masă)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate și \(X:\Omega\to\R\) o variabilă aleatoare discretă. Se numește funcția de masă a lui \(X\) (în engleză probability mass function, PMF) funcția \(p_X:\R\to[0,1]\), \[
p_X(x)=\PP(X=x),\qquad x\in\R .
\] Evident \(p_X(x)=0\) pentru \(x\notin X(\Omega)\). Relația (2) se scrie \(\PP(X\in A)=\sum_{x\in A\cap X(\Omega)}p_X(x)\).
Observație
În literatură funcția de masă este notată și cu \(f(x)\) sau \(p(x)\); în aceste note folosim \(p_X(x)\), rezervând litera \(f\) pentru densitățile variabilelor continue. Pentru \(A=(-\infty,x]\) obținem legătura dintre funcția de masă și funcția de repartiție: \[
F_X(x)=\PP(X\le x)=\sum_{y\in X(\Omega),\ y\le x}p_X(y).
\]
Propoziția 8(Proprietățile funcției de masă)
Funcția de masă a unei v.a. discrete \(X\) verifică:
\(p_X(x)\ge 0\) pentru orice \(x\in\R\) (nenegativitate);
\(\displaystyle\sum_{x\in X(\Omega)}p_X(x)=1\) (masa totală este egală cu \(1\)).
Reciproc, dacă \(D=\{x_1,x_2,\ldots\}\subset\R\) este cel mult numărabilă și \(p_i\ge0\) cu \(\sum_i p_i=1\), atunci există o variabilă aleatoare discretă \(X\) cu \(X(\Omega)=D\) (eliminând eventual punctele cu \(p_i=0\)) și \(\PP(X=x_i)=p_i\).
Demonstrație. Proprietatea a) este evidentă. Pentru b) aplicăm (2) cu \(A=\R\): \[
\sum_{x\in X(\Omega)}p_X(x)=\PP(X\in\R)=\PP(\Omega)=1 .
\] Pentru reciprocă, luăm \(\Omega=D\), \(\F=\mathcal{P}(D)\), \(\PP(\{x_i\})=p_i\) și \(X(\omega)=\omega\).■
Notație (tabelul de repartiție). Dacă \(X\) este o v.a. discretă cu \(X(\Omega)=\{x_1,x_2,\ldots\}\), scriem \[
X\sim\begin{pmatrix} x_1 & x_2 & x_3 & \cdots\\ \PP(X=x_1) & \PP(X=x_2) & \PP(X=x_3) & \cdots\end{pmatrix}
\quad\text{sau}\quad
X\sim\begin{pmatrix} x_1 & x_2 & x_3 & \cdots\\ p_1 & p_2 & p_3 & \cdots\end{pmatrix},
\] pe primul rând fiind trecute valorile variabilei, iar pe al doilea masa de probabilitate din fiecare punct. Simbolul „\(\sim\)” se citește „este repartizată ca”.
3.1 Variabile aleatoare cu un număr finit de valori
Fie \(X\) o v.a. discretă cu \(X(\Omega)=\{x_1,\ldots,x_n\}\), \(x_1<x_2<\cdots<x_n\), și \(p_i=\PP(X=x_i)\), \(p_i\ge0\), \(\sum_{i=1}^n p_i=1\). Funcția de repartiție este \[
F(x)=\PP(X\le x)=\begin{cases}
0, & x<x_1,\\
p_1, & x_1\le x<x_2,\\
p_1+p_2, & x_2\le x<x_3,\\
\ \vdots & \\
p_1+\cdots+p_k, & x_k\le x<x_{k+1},\\
\ \vdots & \\
1, & x\ge x_n .
\end{cases}
\] Graficul lui \(F\) este o funcție în scară, constantă pe intervalele \([x_k,x_{k+1})\), cu un salt de mărime \(p_k\) în fiecare punct \(x_k\). Valorile \(0<p_1<p_1+p_2<\cdots<p_1+\cdots+p_{n-1}<1\) împart intervalul \([0,1]\) în \(n\) subintervale de lungimi \(p_1,p_2,\ldots,p_n\); această observație stă la baza simulării unei variabile discrete (vezi codul R de mai jos).
Exemplul 5(De la graficul funcției de repartiție la tabelul de repartiție)
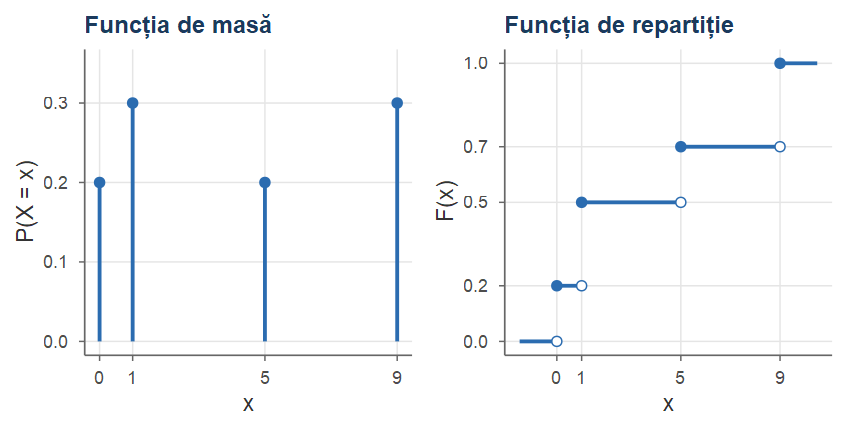
Funcția de repartiție a unei v.a. \(X\) are graficul din Figura 2 (dreapta), cu salturi în punctele \(0,1,5,9\) și valorile \(F(0)=0.2\), \(F(1)=0.5\), \(F(5)=0.7\), \(F(9)=1\). Folosind Propoziția 6 g): \[
\begin{aligned}
\PP(X=0)&=F(0)-F(0-)=0.2, & \PP(X=1)&=F(1)-F(1-)=0.5-0.2=0.3,\\
\PP(X=5)&=F(5)-F(5-)=0.2, & \PP(X=9)&=F(9)-F(9-)=1-0.7=0.3,
\end{aligned}
\] deci \[
X\sim\begin{pmatrix}0 & 1 & 5 & 9\\ 0.2 & 0.3 & 0.2 & 0.3\end{pmatrix}.
\] De exemplu, \(\PP(1<X\le 9)=F(9)-F(1)=0.5\), iar \(\PP(1\le X<9)=F(9-)-F(1-)=0.7-0.2=0.5\).
Arată codul R
x <-c(0, 1, 5, 9); p <-c(0.2, 0.3, 0.2, 0.3)g1 <-plot_pmf(x, p, titlu ="Funcția de masă") +scale_x_continuous(breaks = x) +ylim(0, 0.35)g2 <-plot_cdf_discret(x, p, titlu ="Funcția de repartiție", xlim =c(-1.5, 10.5)) +scale_x_continuous(breaks = x) +scale_y_continuous(breaks =c(0, cumsum(p)))g1 + g2
Figura 2: Funcția de masă (stânga) și funcția de repartiție (dreapta) pentru variabila din Exemplul 5. Salturile funcției de repartiție au exact înălțimile barelor funcției de masă.
# Simularea unei v.a. discrete: împărțim [0,1] în intervale de lungimi p_ix <-c(0, 1, 5, 9); p <-c(0.2, 0.3, 0.2, 0.3)set.seed(3)u <-runif(1e5) # numere uniforme pe [0,1]# x_k dacă u cade în al k-lea interval; echivalent: sample(x, 1e5, TRUE, p)esant <- x[findInterval(u, cumsum(p)) +1]round(table(esant) /length(esant), 3) # frecvențe relative, apropiate de p
#> esant
#>     0     1     5     9
#> 0.201 0.299 0.202 0.298
3.2 Variabila aleatoare constantă
Cel mai simplu exemplu de variabilă aleatoare discretă este variabila constantă (sau degenerată): \(X(\omega)=c\) pentru orice \(\omega\in\Omega\). Atunci \(X(\Omega)=\{c\}\), \[
p_X(x)=\begin{cases}1, & x=c,\\ 0, & x\ne c,\end{cases}
\qquad
F_X(x)=\begin{cases}0, & x<c,\\ 1, & x\ge c .\end{cases}
\] Scriem \(X\sim\begin{pmatrix}c\\ 1\end{pmatrix}\). Mai general, spunem că \(X\) este degenerată dacă \(\PP(X=c)=1\) pentru un anumit \(c\in\R\).
4 Repartiții discrete uzuale
În această secțiune prezentăm principalele modele de variabile aleatoare discrete. Fiecare repartiție este introdusă pornind de la un context (un experiment aleator tipic), din care deducem funcția de masă; verificăm apoi că aceasta este o funcție de masă validă (Propoziția 8) și dăm funcțiile R corespunzătoare. În R, pentru fiecare repartiție există patru funcții, cu prefixele d (funcția de masă), p (funcția de repartiție), q (cuantile) și r (generare de valori aleatoare): de exemplu dbinom, pbinom, qbinom, rbinom.
4.1 Repartiția Bernoulli
Avem un experiment aleator și ne interesează realizarea sau nerealizarea unui eveniment de interes \(A\), cu \(p=\PP(A)\). Definim \(X:\Omega\to\R\) prin \[
X(\omega)=\begin{cases}1, & \omega\in A,\\ 0, & \omega\notin A,\end{cases}
\qquad\text{deci}\qquad \PP(X=1)=\PP(A)=p,\quad \PP(X=0)=\PP(A^c)=1-p .
\] Realizarea lui \(A\) este numită convențional succes, iar nerealizarea eșec.
Definiția 9(Repartiția Bernoulli)
Spunem că variabila aleatoare \(X\) este repartizată Bernoulli de parametru \(p\in[0,1]\) și notăm \(X\sim\Bern(p)\) dacă \(X(\Omega)\subseteq\{0,1\}\) și \(\PP(X=1)=p\). Funcția de masă se scrie compact \[
p_X(x)=p^x(1-p)^{1-x},\qquad x\in\{0,1\},
\qquad\text{adică}\qquad X\sim\begin{pmatrix}0 & 1\\ 1-p & p\end{pmatrix},
\] iar funcția de repartiție este \(F(x)=0\) pentru \(x<0\), \(F(x)=1-p\) pentru \(0\le x<1\) și \(F(x)=1\) pentru \(x\ge 1\).
Observație
Dacă \(A\in\F\), funcția indicatoare a lui \(A\), \[
\Ind_A(\omega)=\begin{cases}1, & \omega\in A,\\ 0, & \omega\notin A,\end{cases}
\] este o variabilă aleatoare Bernoulli: \(\Ind_A\sim\Bern(\PP(A))\). Reciproc, orice \(X\sim\Bern(p)\) este indicatoarea evenimentului \(\{X=1\}\). De asemenea, dacă \(X\sim\Bern(p)\), atunci \(1-X\sim\Bern(1-p)\). În notele de curs repartiția Bernoulli se notează și \(\mathcal{B}(p)\).
4.2 Repartiția binomială
Presupunem că efectuăm \(n\) experimente aleatoare independente și identice (sau repetăm de \(n\) ori, în aceleași condiții, un experiment aleator) și că la fiecare experiment ne interesează realizarea sau nerealizarea unui eveniment \(A\), cu \(\PP(A)=p\). Fie \[
X=\text{numărul de realizări ale lui } A \text{ în cele } n \text{ experimente},\qquad X(\Omega)=\{0,1,\ldots,n\}.
\]
Pentru a calcula \(\PP(X=k)\) considerăm exemplul tipic: aruncăm o monedă de \(n\) ori, probabilitatea de apariție a capului (H) la fiecare aruncare fiind \(p\in(0,1)\), iar \(X\) este numărul de capete; \(\Omega=\{H,T\}^n\). Pentru \(n=5\) și \(k=3\), o secvență posibilă este \(THHTH\), care are, datorită independenței aruncărilor, probabilitatea \[
(1-p)\cdot p\cdot p\cdot(1-p)\cdot p=p^3(1-p)^2 .
\] În general, probabilitatea de a observa o secvență fixată de lungime \(n\) care conține \(k\) valori \(H\) și \(n-k\) valori \(T\) este \(p^k(1-p)^{n-k}\), indiferent de ordinea lor. Numărul acestor secvențe este egal cu numărul de moduri de a alege cele \(k\) poziții ale lui \(H\) dintre cele \(n\), adică \(\binom{n}{k}\) (pentru \(n=5\), \(k=3\) avem \(\binom53=10\) secvențe). Evenimentul \(\{X=k\}\) fiind reuniunea disjunctă a acestor secvențe, obținem \[
\PP(X=k)=\binom{n}{k}p^k(1-p)^{n-k},\qquad k\in\{0,1,\ldots,n\}.
\]
Definiția 10(Repartiția binomială)
Spunem că \(X\) este repartizată binomial de parametri \(n\in\N^*\) și \(p\in[0,1]\) și notăm \(X\sim\Bin(n,p)\) dacă \(X(\Omega)=\{0,1,\ldots,n\}\) și \[
\PP(X=k)=\binom{n}{k}p^k(1-p)^{n-k},\qquad k=0,1,\ldots,n .
\tag{3}\]
Funcția (3) este o funcție de masă validă: termenii sunt nenegativi și, din binomul lui Newton, \[
\sum_{k=0}^n\binom{n}{k}p^k(1-p)^{n-k}=\big(p+(1-p)\big)^n=1 .
\]
Observație
Dacă \(n=1\), atunci \(\Bin(1,p)=\Bern(p)\). Mai mult, v.a. \(X\sim\Bin(n,p)\) poate fi interpretată ca o sumă de \(n\) variabile de tip Bernoulli: \[
X=Y_1+Y_2+\cdots+Y_n,\qquad Y_j\sim\Bern(p),
\] unde \(Y_j=1\) dacă \(A\) s-a realizat la experimentul \(j\) și \(Y_j=0\) altfel; variabilele \(Y_1,\ldots,Y_n\) sunt independente (în sensul din Secțiunea 6). Această reprezentare va simplifica foarte mult calculul mediei și varianței.
Observație
Legătura cu urnele. O urnă conține \(M\) bile negre și \(N-M\) bile albe. Efectuăm \(n\) extrageri cu întoarcere și fie \(X\) numărul de bile negre extrase. Deoarece compoziția urnei nu se modifică, extragerile sunt independente, iar la fiecare extragere probabilitatea de a obține o bilă neagră este \(M/N\); deci \(X\sim\Bin\left(n,\frac{M}{N}\right)\).
Exemplul 6(Transmiterea unui bit printr-un canal cu zgomot)
Un bit (0 sau 1) este transmis printr-un canal cu zgomot, probabilitatea ca acesta să fie transmis incorect fiind \(p=0.1\). Pentru a crește fiabilitatea transmisiei, bitul este transmis de \(n=5\) ori (independent), iar receptorul decide prin vot majoritar. Fie \(X\) numărul de transmisii eronate; atunci \(X\sim\Bin(5,0.1)\). Mesajul este decodat corect dacă cel mult două dintre cele cinci transmisii sunt eronate: \[
\PP(X\le 2)=F(2)=\sum_{k=0}^{2}\binom5k 0.1^k\,0.9^{5-k}=0.59049+0.32805+0.0729=0.99144 ,
\] față de \(0.9\) în cazul unei singure transmisii. În R, funcția de masă este dbinom, iar funcția de repartiție pbinom:
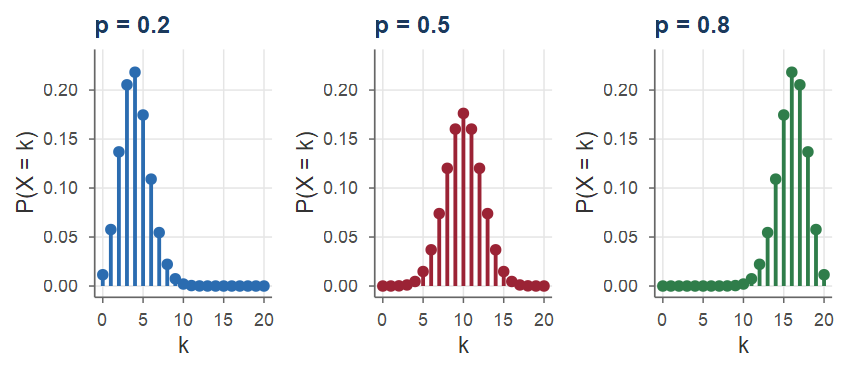
În Figura 3 sunt reprezentate funcțiile de masă ale repartiției binomiale pentru \(n=20\) și trei valori ale lui \(p\). Pentru \(p=0.5\) funcția de masă este simetrică față de \(n/2\), iar pentru \(p<0.5\) (respectiv \(p>0.5\)) masa se concentrează spre valorile mici (respectiv mari); graficul pentru \(p\) și cel pentru \(1-p\) sunt simetrice unul altuia, deoarece \(n-X\sim\Bin(n,1-p)\).
Figura 3: Funcția de masă a repartiției binomiale \(\mathrm{Bin}(20,p)\) pentru \(p=0.2\), \(p=0.5\) și \(p=0.8\).
4.3 Repartiția hipergeometrică
Avem o urnă cu \(N\) bile, dintre care \(M\) sunt negre și \(N-M\) sunt albe. Extragem \(n\) bile fără întoarcere (echivalent, extragem simultan \(n\) bile) și fie \(X\) numărul de bile negre dintre cele \(n\) extrase. Toate cele \(\binom{N}{n}\) submulțimi de \(n\) bile sunt egal probabile. Numărul submulțimilor care conțin exact \(k\) bile negre este \(\binom{M}{k}\binom{N-M}{n-k}\) (alegem \(k\) bile negre dintre cele \(M\) și \(n-k\) bile albe dintre cele \(N-M\)), deci, folosind definiția clasică a probabilității, \[
\PP(X=k)=\frac{\binom{M}{k}\binom{N-M}{n-k}}{\binom{N}{n}} .
\]
Definiția 11(Repartiția hipergeometrică)
Spunem că \(X\) este repartizată hipergeometric de parametri \(N\) (numărul total de bile), \(M\) (numărul de bile negre, \(M\le N\)) și \(n\) (numărul de bile extrase fără întoarcere, \(n\le N\)) și notăm \(X\sim\HGeom(N,M,n)\) dacă \[
\PP(X=k)=\frac{\binom{M}{k}\binom{N-M}{n-k}}{\binom{N}{n}},\qquad k=0,1,\ldots,\min(n,M),
\] cu convenția \(\binom{a}{b}=0\) pentru \(b>a\).
Observație
Valorile efectiv posibile sunt \(\max(0,\,n-(N-M))\le k\le\min(n,M)\): nu putem extrage mai multe bile negre decât sunt în urnă sau decât am extras, și nici mai multe albe decât \(N-M\). Se întâlnește și notația \(HG(n,N,M)\), cu numărul de bile extrase pe prima poziție.
Pentru a verifica faptul că suma probabilităților este \(1\) trebuie arătată identitatea lui Vandermonde\[
\sum_{k=0}^{n}\binom{M}{k}\binom{N-M}{n-k}=\binom{N}{n}.
\] Ideea este să considerăm identitatea polinomială \((1+x)^M(1+x)^{N-M}=(1+x)^N\) și să identificăm coeficientul lui \(x^n\) în ambii membri: în dreapta acesta este \(\binom{N}{n}\), iar în stânga se obține înmulțind coeficientul lui \(x^k\) din \((1+x)^M\) cu coeficientul lui \(x^{n-k}\) din \((1+x)^{N-M}\) și sumând după \(k\).
Exemplul 7(Loto 6/49)
La Loto 6/49 se extrag, fără întoarcere, \(6\) bile dintr-o urnă cu \(49\) de bile numerotate. Un jucător a ales \(6\) numere; fie \(X\) numărul de numere câștigătoare dintre cele alese. Privind cele \(6\) numere ale jucătorului ca „bile negre”, avem \(X\sim\HGeom(49,6,6)\): \[
\PP(X=k)=\frac{\binom6k\binom{43}{6-k}}{\binom{49}{6}},\qquad k=0,1,\ldots,6 .
\] Jucătorul câștigă un premiu dacă ghicește cel puțin \(3\) numere: \[
\PP(X\ge3)=1-\PP(X=0)-\PP(X=1)-\PP(X=2)\approx 0.01864 ,
\] iar probabilitatea de a ghici toate cele \(6\) numere este \(1/\binom{49}{6}=1/13\,983\,816\approx 7.15\cdot10^{-8}\). În R, dhyper(k, m, n, k_extrase) primește numărul de bile negre m\(=M\), numărul de bile albe n\(=N-M\) și numărul de extrageri:
round(dhyper(0:6, m =6, n =43, k =6), 6) # funcția de masă
Parametrii funcțiilor R dhyper, phyper, rhyper sunt numărul de bile negre, numărul de bile albe (nu numărul total!) și numărul de extrageri. Pentru \(X\sim\HGeom(N,M,n)\) se scrie dhyper(k, M, N - M, n).
Exemplul 8(Controlul calității și metoda captură-recaptură)
Controlul calității. Un lot conține \(N=100\) de piese, dintre care \(M=5\) sunt defecte. Un inspector extrage la întâmplare, fără întoarcere, \(n=10\) piese și acceptă lotul dacă nu găsește nicio piesă defectă. Numărul de piese defecte din eșantion este \(X\sim\HGeom(100,5,10)\), deci \[
\PP(\text{lot acceptat})=\PP(X=0)=\frac{\binom50\binom{95}{10}}{\binom{100}{10}}\approx 0.5838 .
\] Dacă extragerile ar fi fost cu întoarcere, am fi avut \(X\sim\Bin(10,0.05)\) și \(\PP(X=0)=0.95^{10}\approx0.5987\), valoare apropiată.
Captură-recaptură. Pentru a estima numărul necunoscut \(N\) de pești dintr-un lac, se capturează \(M\) pești, se marchează și se eliberează. După amestecare se capturează \(n\) pești; numărul \(X\) de pești marcați dintre aceștia este \(X\sim\HGeom(N,M,n)\). Proporția de pești marcați din a doua captură, \(X/n\), ar trebui să fie apropiată de \(M/N\), ceea ce sugerează estimarea \(\hat N=Mn/X\). De exemplu, cu \(M=100\), \(n=80\) și \(X=16\) pești marcați recapturați, obținem \(\hat N=500\). (Vom reveni asupra estimării parametrilor în partea a doua a semestrului, Cursul 10.)
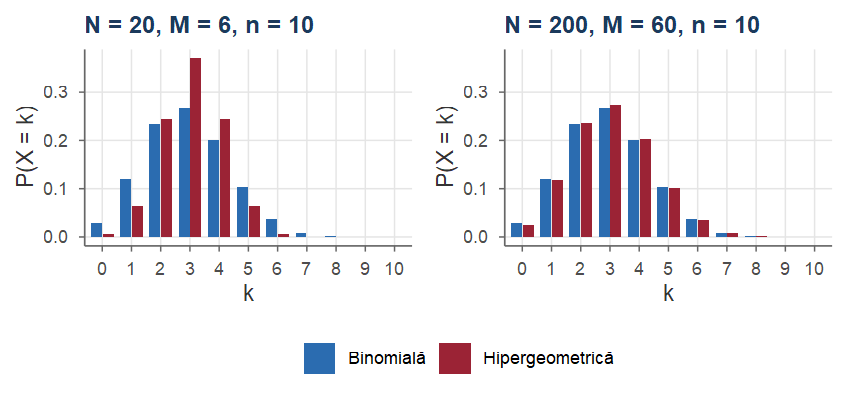
Atunci când numărul total de bile \(N\) este mare în comparație cu numărul de extrageri \(n\), extragerea unei bile modifică foarte puțin compoziția urnei, iar extragerile fără întoarcere se comportă aproape ca extragerile cu întoarcere. Se poate arăta că, dacă \(N\to\infty\) și \(M/N\to p\), atunci \(\HGeom(N,M,n)\) se apropie de \(\Bin(n,p)\) (vezi Figura 4).
Arată codul R
comp <-function(N) { k <-0:10; M <-0.3* N d <-rbind(data.frame(k = k, p =dhyper(k, M, N - M, 10), rep ="Hipergeometrică"),data.frame(k = k, p =dbinom(k, 10, 0.3), rep ="Binomială"))ggplot(d, aes(factor(k), p, fill = rep)) +geom_col(position =position_dodge(width =0.8), width =0.75) +labs(title =paste0("N = ", N, ", M = ", M, ", n = 10"), x ="k",y ="P(X = k)", fill =NULL) +coord_cartesian(ylim =c(0, 0.37))}comp(20) +comp(200) +plot_layout(guides ="collect") &theme(legend.position ="bottom")
Figura 4: Repartiția hipergeometrică \(\mathrm{HGeom}(N, 0.3N, 10)\) comparată cu repartiția binomială \(\mathrm{Bin}(10, 0.3)\), pentru \(N=20\) (stânga) și \(N=200\) (dreapta).
4.4 Repartiția uniformă discretă
Definiția 12(Repartiția uniformă discretă)
Fie \(D=\{x_1,x_2,\ldots,x_n\}\subset\R\) o mulțime finită. Spunem că variabila aleatoare \(X:\Omega\to D\) este repartizată uniform pe \(D\) și notăm \(X\sim\Unif(D)\) dacă \[
\PP(X=x)=\frac{1}{|D|}=\frac1n,\qquad x\in D .
\]
Dacă \(A\subseteq D\), atunci \[
\PP(X\in A)=\sum_{x\in A}\PP(X=x)=\sum_{x\in A}\frac{1}{|D|}=\frac{|A|}{|D|},
\] adică regăsim definiția clasică a probabilității („cazuri favorabile / cazuri posibile”). Rezultatul aruncării unui zar echilibrat este repartizat \(\Unif(\{1,\ldots,6\})\); în R, valori uniforme pe o mulțime finită se generează cu sample(D, size, replace = TRUE).
Exemplul 9(Extrageri dintr-o urnă cu bile numerotate de la 1 la 100)
O urnă conține bile numerotate de la \(1\) la \(100\). Extragem \(5\) bile, una după alta.
Care este repartiția v.a. care ne dă numărul bilelor ce au o valoare \(\ge 70\)?
Cum este repartizată v.a. care ne dă valoarea obținută la a \(i\)-a extragere?
Care este probabilitatea ca bila cu numărul \(100\) să fie extrasă cel puțin o dată?
I. Extragerile se efectuează cu întoarcere. a) Există \(31\) de bile cu valori \(\ge70\) (anume \(70,71,\ldots,100\)), deci numărul \(X\) de bile cu valoare \(\ge 70\) extrase este \(X\sim\Bin(5,p)\) cu \(p=\frac{31}{100}\).
Fie \(X_i\) valoarea obținută la a \(i\)-a extragere. Deoarece urna are aceeași compoziție la fiecare extragere, \(\PP(X_i=k)=\frac{1}{100}\) pentru \(k\in\{1,\ldots,100\}\), adică \(X_i\sim\Unif(\{1,2,\ldots,100\})\).
Fie \(A_i=\{X_i=100\}\). Trecând la complementară și folosind independența extragerilor, \[
\PP\Big(\bigcup_{i=1}^5 A_i\Big)=1-\PP\Big(\bigcap_{i=1}^5 A_i^c\Big)=1-\prod_{i=1}^5\PP(X_i\ne100)=1-\left(\frac{99}{100}\right)^5\approx 0.04901 .
\]
II. Extragerile se efectuează fără întoarcere. a) Numărul \(Y\) de bile cu valoare \(\ge 70\) extrase este \(Y\sim\HGeom(100,31,5)\).
Fie \(Y_i\) valoarea de la a \(i\)-a extragere. Evident \(Y_1\sim\Unif(\{1,\ldots,100\})\). Pentru \(Y_2\) aplicăm formula probabilității totale cu sistemul complet de evenimente \(A_i=\{Y_1=i\}\), \(i=1,\ldots,100\), unde \(\PP(A_i)=\frac1{100}\) și \[
\PP(Y_2=j\mid Y_1=i)=\begin{cases}0, & i=j,\\ \frac1{99}, & i\ne j .\end{cases}
\] Rezultă, pentru orice \(j\in\{1,\ldots,100\}\), \[
\PP(Y_2=j)=\sum_{i=1}^{100}\PP(Y_2=j\mid Y_1=i)\,\PP(Y_1=i)=99\cdot\frac1{99}\cdot\frac1{100}=\frac{1}{100},
\] deci și \(Y_2\sim\Unif(\{1,\ldots,100\})\). Analog se arată că \(Y_i\sim\Unif(\{1,\ldots,100\})\) pentru orice \(i\): fiecare extragere, privită separat, este uniformă, deși extragerile nu mai sunt independente.
Acum evenimentele \(\{Y_i=100\}\), \(i=1,\ldots,5\), sunt disjuncte două câte două (bila \(100\) poate fi extrasă cel mult o dată), deci \[
\PP\Big(\bigcup_{i=1}^5\{Y_i=100\}\Big)=\sum_{i=1}^5\PP(Y_i=100)=\frac{5}{100}=0.05 .
\]
4.5 Repartiția geometrică
Aruncăm în mod repetat o monedă a cărei șansă de succes (apariția capului) este \(p=\PP(\{H\})\in(0,1)\). Fie \(X\) numărul de aruncări necesare până la obținerea, inclusiv, a primului succes; \(X\in\{1,2,3,\ldots\}=\N^*\). Evenimentul \(\{X=k\}\) înseamnă că primele \(k-1\) aruncări au fost eșecuri, iar a \(k\)-a a fost succes: \(\{X=k\}=\{TT\cdots TH\}\) (cu \(k-1\) de \(T\)), deci, din independența aruncărilor, \[
\PP(X=k)=(1-p)^{k-1}p,\qquad k\ge1 .
\] Mai general, \(X\) este numărul de repetări independente ale unui experiment până la prima realizare a unui eveniment de interes \(A\) cu \(\PP(A)=p\).
Definiția 13(Repartiția geometrică)
Spunem că \(X\) este repartizată geometric de parametru \(p\in(0,1]\) și notăm \(X\sim\Geom(p)\) dacă \(X(\Omega)=\N^*\) și \[
\PP(X=k)=(1-p)^{k-1}p,\qquad k=1,2,\ldots
\]
Funcția de masă este validă: \(\PP(X=k)\ge0\) și, notând \(q=1-p\) și folosind suma seriei geometrice \(\sum_{i\ge0}q^i=\lim_{n\to\infty}\frac{1-q^{n+1}}{1-q}=\frac{1}{1-q}\) pentru \(|q|<1\), \[
\sum_{k=1}^\infty(1-p)^{k-1}p=p\sum_{i=0}^\infty q^i=p\cdot\frac{1}{1-q}=p\cdot\frac1p=1 .
\] De asemenea, \(\{X>n\}\) înseamnă că primele \(n\) încercări au fost eșecuri, deci \[
\PP(X>n)=(1-p)^n,\qquad F(n)=\PP(X\le n)=1-(1-p)^n,\qquad n\in\N .
\tag{4}\]
Atenție!
Există două convenții pentru repartiția geometrică. În unele cărți (și în R) variabila geometrică numără eșecurile dinaintea primului succes: \(Y=X-1\in\{0,1,2,\ldots\}=\N\), cu \[
\PP(Y=k)=(1-p)^k p,\qquad k\ge0 .
\] Funcțiile R dgeom, pgeom, rgeom folosesc această a doua convenție; pentru \(X\sim\Geom(p)\) în sensul Definiției 13 avem \(\PP(X=k)=\)dgeom(k - 1, p). Verificați întotdeauna ce convenție folosește sursa consultată.
p <-0.2; k <-1:5(1- p)^(k -1) * p # P(X = k) după formula din curs
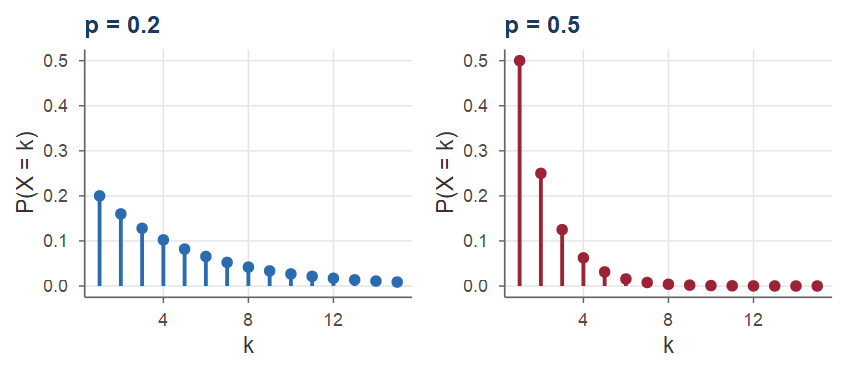
k <-1:15(plot_pmf(k, dgeom(k -1, 0.2), titlu ="p = 0.2", xlab ="k", ylab ="P(X = k)") +coord_cartesian(ylim =c(0, 0.5))) +(plot_pmf(k, dgeom(k -1, 0.5), titlu ="p = 0.5", culoare = culori[["rosu"]],xlab ="k", ylab ="P(X = k)") +coord_cartesian(ylim =c(0, 0.5)))
Figura 5: Funcția de masă a repartiției geometrice \(\mathrm{Geom}(p)\) (numărul de încercări până la primul succes) pentru \(p=0.2\) și \(p=0.5\).
Repartiția geometrică are o proprietate remarcabilă: dacă după \(n\) încercări nu s-a obținut încă niciun succes, numărul de încercări suplimentare necesare are aceeași repartiție ca la început. Moneda „nu își amintește” eșecurile anterioare.
Propoziția 14(Proprietatea lipsei de memorie)
Dacă \(X\sim\Geom(p)\), atunci pentru orice \(n\in\N\) și \(k\in\N^*\), \[
\PP(X=n+k\mid X>n)=\PP(X=k)\qquad\text{și}\qquad \PP(X>n+k\mid X>n)=\PP(X>k).
\]
Reciproc, repartiția geometrică este singura repartiție pe \(\N^*\) cu proprietatea lipsei de memorie. Într-adevăr, dacă \(G(k)=\PP(X>k)\) verifică \(G(n+k)=G(n)G(k)\) pentru orice \(n,k\in\N\), atunci prin inducție \(G(k)=G(1)^k\), adică \(\PP(X>k)=(1-p)^k\) cu \(1-p=G(1)\), deci \(X\sim\Geom(p)\). Proprietatea explică de ce „eroarea jucătorului” (ideea că, după o serie lungă de eșecuri, un succes devine „mai probabil”) este falsă pentru încercări independente.
4.6 Repartiția negativ binomială
Generalizăm contextul precedent: repetăm independent un experiment până când obținem pentru prima oară \(r\ge1\) succese. Fie \(X\) numărul total de încercări efectuate; \(X\in\{r,r+1,\ldots\}\). Evenimentul \(\{X=k\}\) înseamnă că a \(k\)-a încercare este un succes, iar printre primele \(k-1\) încercări există exact \(r-1\) succese. O secvență fixată de lungime \(k\) cu \(r\) succese și \(k-r\) eșecuri are probabilitatea \((1-p)^{k-r}p^r\), iar numărul acestor secvențe (cu ultima poziție succes) este \(\binom{k-1}{r-1}\): \[
\PP(X=k)=\binom{k-1}{r-1}\times(1-p)^{k-r}p^r
\qquad(\text{numărul de secvențe}\times\text{probabilitatea unei secvențe}).
\]
Definiția 15(Repartiția negativ binomială)
Spunem că \(X\) este repartizată negativ binomial de parametri \(r\in\N^*\) și \(p\in(0,1]\) și notăm \(X\sim\NBin(r,p)\) dacă \[
\PP(X=k)=\binom{k-1}{r-1}(1-p)^{k-r}p^r,\qquad k=r,r+1,\ldots
\]
Observație
Pentru \(r=1\) obținem \(\NBin(1,p)=\Geom(p)\). Mai mult, dacă \(X\sim\NBin(r,p)\), putem scrie \[
X=X_1+X_2+\cdots+X_r,\qquad X_i\sim\Geom(p)\ \text{independente},
\] unde \(X_1\) este numărul de încercări până la primul succes, iar \(X_i\) (\(i\ge2\)) numărul de încercări suplimentare de după al \((i-1)\)-lea succes până la al \(i\)-lea. Ca și în cazul geometric, R numără eșecurile: \(\PP(X=k)=\)dnbinom(k - r, r, p). În notele de curs repartiția se notează \(NB(r,p)\).
Exemplul 10(Aruncări libere)
Un baschetbalist înscrie o aruncare liberă cu probabilitatea \(0.7\), independent de la o aruncare la alta. Probabilitatea ca al treilea coș să fie înscris exact la a cincea aruncare este, cu \(X\sim\NBin(3,0.7)\), \[
\PP(X=5)=\binom{4}{2}(0.3)^2(0.7)^3=6\cdot0.09\cdot0.343=0.18522 ,
\] valoare pe care o obținem în R cu dnbinom(2, 3, 0.7) (două eșecuri înaintea celui de-al treilea succes).
4.7 Repartiția Poisson
Definiția 16(Repartiția Poisson)
Spunem că \(X\) este repartizată Poisson de parametru \(\lambda>0\) și notăm \(X\sim\Pois(\lambda)\) dacă \(X(\Omega)=\N=\{0,1,2,\ldots\}\) și \[
\PP(X=k)=e^{-\lambda}\frac{\lambda^k}{k!},\qquad k\in\N .
\]
Funcția de masă este validă: \(e^{-\lambda}\frac{\lambda^k}{k!}>0\) și, din dezvoltarea în serie Taylor a exponențialei, \[
\sum_{k=0}^\infty e^{-\lambda}\frac{\lambda^k}{k!}=e^{-\lambda}\sum_{k=0}^\infty\frac{\lambda^k}{k!}=e^{-\lambda}e^{\lambda}=1 .
\]
Când este folosită? Repartiția Poisson modelează numărul de apariții ale unui eveniment rar, în contextul în care repetăm un experiment de un număr mare de ori, iar șansa de apariție a evenimentului la fiecare repetare este mică. Exemple tipice:
numărul de sosiri ale clienților la un ghișeu într-un interval de timp fixat;
numărul de mesaje spam primite într-un minut;
numărul de greșeli de tipar dintr-o pagină a unei cărți;
numărul de cazuri ale unei boli rare dintr-o regiune geografică;
numărul de dezintegrări radioactive înregistrate într-o secundă.
Justificarea acestei utilizări este dată de următorul rezultat.
Teorema 17(Aproximarea Poisson a repartiției binomiale)
Fie \(\lambda>0\) și \(X_n\sim\Bin(n,p_n)\), unde \(np_n\to\lambda\) când \(n\to\infty\) (\(n\) este mare, \(p_n\) este mic). Atunci, pentru orice \(k\in\N\) fixat, \[
\lim_{n\to\infty}\PP(X_n=k)=e^{-\lambda}\frac{\lambda^k}{k!} .
\]
Demonstrație. Pentru simplitate considerăm \(p_n=\lambda/n\) (cazul general este analog). Atunci \[
\PP(X_n=k)=\binom{n}{k}\left(\frac{\lambda}{n}\right)^k\left(1-\frac\lambda n\right)^{n-k}
=\frac{\lambda^k}{k!}\cdot\frac{n!}{(n-k)!\,n^k}\cdot\left(1-\frac\lambda n\right)^{n}\cdot\left(1-\frac\lambda n\right)^{-k}.
\] Analizăm pe rând cei trei factori care depind de \(n\). Pentru \(k\) fixat, \[
\frac{n!}{(n-k)!\,n^k}=\frac{(n-k+1)(n-k+2)\cdots(n-1)n}{n^k}=\frac{n-k+1}{n}\cdot\frac{n-k+2}{n}\cdots\frac{n}{n}\xrightarrow[n\to\infty]{}1,
\] fiind un produs de \(k\) factori care tind la \(1\). Apoi, deoarece \(\lambda/n\to0\), avem o nedeterminare de tipul \(1^\infty\): \[
\lim_{n\to\infty}\left(1-\frac\lambda n\right)^n=\lim_{n\to\infty}\left[\left(1-\frac\lambda n\right)^{-\frac n\lambda}\right]^{-\lambda}=e^{-\lambda},
\qquad
\lim_{n\to\infty}\left(1-\frac\lambda n\right)^{-k}=1 .
\] Înmulțind limitele obținem \(\PP(X_n=k)\to\frac{\lambda^k}{k!}e^{-\lambda}\).■
În practică, teorema se folosește sub forma: dacă \(X\sim\Bin(n,p)\) cu \(n\) mare și \(p\) mic, atunci \[
\PP(X=k)\approx e^{-\lambda}\frac{\lambda^k}{k!},\qquad \lambda=np .
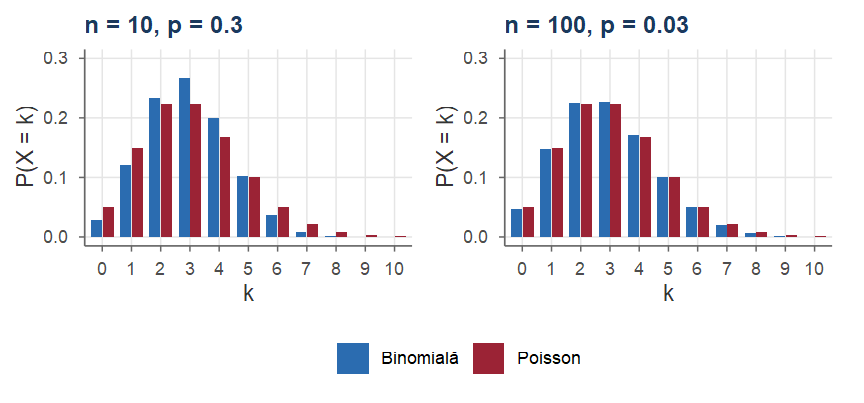
\] Aproximarea este cu atât mai bună cu cât \(n\) este mai mare și \(p\) mai mic (Figura 7).
Exemplul 11(Clienții unui produs nou)
Un produs nou este prezentat unui număr de \(n=10^6\) potențiali clienți, fiecare dintre ei cumpărându-l, independent de ceilalți, cu probabilitatea \(p=10^{-5}\). Care este probabilitatea ca produsul să aibă cel puțin \(5\) cumpărători?
Numărul de cumpărători este \(X\sim\Bin(10^6,10^{-5})\). Calculul direct cu formula binomială implică numere foarte mari și foarte mici, dar putem aplica aproximarea Poisson cu \(\lambda=np=10\): \[
\begin{aligned}
\PP(X\ge5)&=1-\PP(X\le4)=1-\sum_{k=0}^4\PP(X=k)\\
&\approx1-e^{-10}\left(1+10+\frac{10^2}{2!}+\frac{10^3}{3!}+\frac{10^4}{4!}\right)\approx 0.97075 .
\end{aligned}
\] În R putem compara cu valoarea exactă:
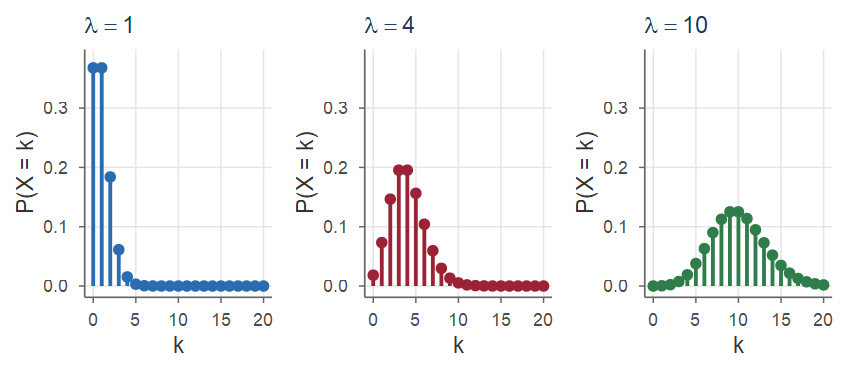
Figura 6: Funcția de masă a repartiției Poisson pentru \(\lambda=1\), \(\lambda=4\) și \(\lambda=10\). Pe măsură ce \(\lambda\) crește, masa se deplasează spre dreapta și se împrăștie mai mult.
Arată codul R
aprox <-function(n, lam =3) { k <-0:10 d <-rbind(data.frame(k = k, p =dbinom(k, n, lam / n), rep ="Binomială"),data.frame(k = k, p =dpois(k, lam), rep ="Poisson"))ggplot(d, aes(factor(k), p, fill = rep)) +geom_col(position =position_dodge(width =0.8), width =0.75) +labs(title =paste0("n = ", n, ", p = ", lam / n), x ="k",y ="P(X = k)", fill =NULL) +coord_cartesian(ylim =c(0, 0.3))}aprox(10) +aprox(100) +plot_layout(guides ="collect") &theme(legend.position ="bottom")
Figura 7: Aproximarea Poisson a repartiției binomiale: \(\mathrm{Bin}(n, 3/n)\) comparată cu \(\mathrm{Pois}(3)\) pentru \(n=10\) (stânga) și \(n=100\) (dreapta).
Notă istorică
Repartiția poartă numele matematicianului francez Siméon Denis Poisson, care a obținut-o în 1837 ca limită a repartiției binomiale, într-o lucrare despre probabilitatea hotărârilor judecătorești. Popularitatea ei se datorează în bună parte lui Ladislaus von Bortkiewicz, care a arătat în 1898 că numărul anual de soldați uciși de lovituri de cal în corpurile de cavalerie prusace urmează foarte bine o repartiție Poisson („legea numerelor mici”).
5 Funcții de variabile aleatoare
Adesea variabila care ne interesează se obține printr-o transformare a unei variabile a cărei repartiție o cunoaștem: poziția unei particule se exprimă prin numărul de pași făcuți spre dreapta, câștigul unui joc este o funcție de numărul de succese etc.
Propoziția 18(Repartiția unei funcții de o v.a. discretă)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate, \(X:\Omega\to\R\) o variabilă aleatoare discretă și \(g:\R\to\R\) o funcție. Atunci \(Y=g(X)=g\circ X:\Omega\to\R\), \(Y(\omega)=g(X(\omega))\), este o variabilă aleatoare discretă, cu \(Y(\Omega)=g(X(\Omega))\) și \[
\PP(Y=y)=\PP(g(X)=y)=\sum_{x\in X(\Omega):\ g(x)=y}\PP(X=x),\qquad y\in Y(\Omega).
\tag{5}\]
Demonstrație. Mulțimea \(g(X(\Omega))\) este cel mult numărabilă, fiind imaginea unei mulțimi cel mult numărabile. Pentru \(y\in\R\), \(\{Y=y\}=\{X\in g^{-1}(\{y\})\}=\bigcup_{x\in X(\Omega),\,g(x)=y}\{X=x\}\) este o reuniune cel mult numărabilă de evenimente disjuncte, deci este eveniment, iar probabilitatea sa este suma din (5). Măsurabilitatea lui \(Y\) rezultă din \(\{Y\le y\}=\bigcup_{x\in X(\Omega),\,g(x)\le y}\{X=x\}\in\F\).■
Cu alte cuvinte, pentru a obține tabelul de repartiție al lui \(g(X)\) aplicăm \(g\) valorilor de pe primul rând și adunăm probabilitățile valorilor care au aceeași imagine.
Exemplul 12(Pătratul unei variabile discrete)
Fie \(X\sim\begin{pmatrix}1&2&3\\0.2&0.3&0.5\end{pmatrix}\) și \(Y=X^2\). Funcția \(g(x)=x^2\) este injectivă pe \(X(\Omega)=\{1,2,3\}\), deci \(Y(\Omega)=\{1,4,9\}\), \(\PP(Y=1)=\PP(X=1)=0.2\), \(\PP(Y=4)=\PP(X=2)=0.3\), \(\PP(Y=9)=\PP(X=3)=0.5\): \[
Y\sim\begin{pmatrix}1&4&9\\0.2&0.3&0.5\end{pmatrix}.
\]
Fie \(X\sim\begin{pmatrix}-1&0&1\\0.2&0.3&0.5\end{pmatrix}\) și \(Y=X^2\). Acum \(Y(\Omega)=\{0,1\}\), iar valorile \(-1\) și \(1\) au aceeași imagine: \[
\PP(Y=0)=\PP(X=0)=0.3,\qquad \PP(Y=1)=\PP(X=-1)+\PP(X=1)=0.7,
\] deci \(Y\sim\begin{pmatrix}0&1\\0.3&0.7\end{pmatrix}\).
5.1 Mersul la întâmplare
Exemplul 13(Mersul la întâmplare pe axa reală)
O particulă pornește din origine și se mișcă \(n\) pași pe dreapta reală. La fiecare pas, independent de pașii anteriori, particula se deplasează cu o unitate spre dreapta cu probabilitatea \(p\) sau cu o unitate spre stânga cu probabilitatea \(1-p\). Fie \(Y\) poziția particulei după \(n\) pași. Vrem să găsim \(\PP(Y=k)\).
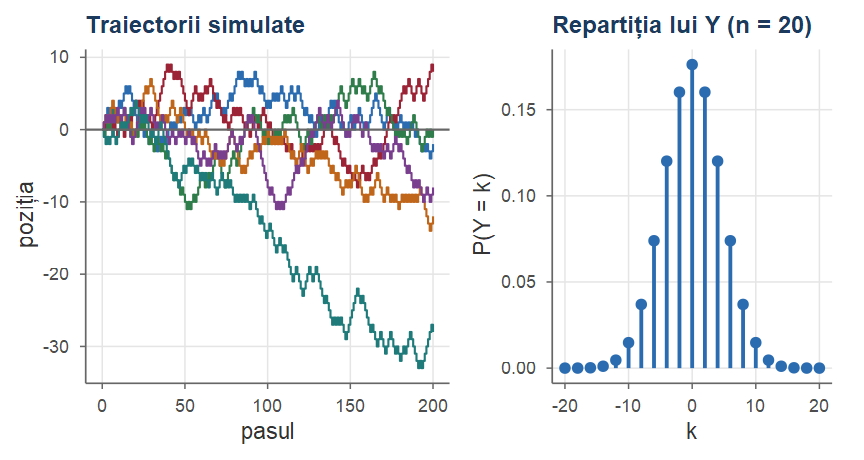
Fie \(X\) numărul de pași spre dreapta. Pașii fiind independenți, \(X\sim\Bin(n,p)\). Dacă \(X=i\), atunci particula a făcut \(n-i\) pași spre stânga, deci poziția ei este \(i-(n-i)=2i-n\). Prin urmare \[
Y=2X-n=g(X),\qquad g(x)=2x-n .
\] Funcția \(g\) este injectivă, deci, pentru \(k\in\{-n,-n+2,\ldots,n-2,n\}\) (adică \(|k|\le n\) și \(n+k\) par), \[
\PP(Y=k)=\PP(2X-n=k)=\PP\left(X=\frac{n+k}{2}\right)=\binom{n}{\frac{n+k}{2}}p^{\frac{n+k}{2}}(1-p)^{\frac{n-k}{2}},
\] iar \(\PP(Y=k)=0\) pentru celelalte valori ale lui \(k\): după un număr par de pași particula se află într-o poziție pară, iar după un număr impar de pași într-o poziție impară.
Presupunem acum că \(p=\frac12\), \(n\) este par și ne interesează distanța față de origine după \(n\) pași, \(Z=|Y|\), cu valori în \(\{0,2,4,\ldots,n\}\). Dacă \(Z=0\), atunci \(Y=0\), deci \(\PP(Z=0)=\PP(Y=0)=\binom{n}{n/2}\left(\frac12\right)^n\). Pentru \(j\in\{2,4,\ldots,n\}\), evenimentul \(\{Z=j\}\) înseamnă că particula se află în \(j\) sau în \(-j\): \[
\PP(Z=j)=\PP(Y=j)+\PP(Y=-j)=\binom{n}{\frac{n+j}{2}}\left(\frac12\right)^n+\binom{n}{\frac{n-j}{2}}\left(\frac12\right)^n=2\binom{n}{\frac{n+j}{2}}\left(\frac12\right)^n,
\] unde am folosit \(\binom{n}{k}=\binom{n}{n-k}\).
Arată codul R
set.seed(11)n <-200traj <-do.call(rbind, lapply(1:6, function(j)data.frame(pas =0:n, poz =c(0, cumsum(sample(c(-1, 1), n, replace =TRUE))),id =factor(j))))g1 <-ggplot(traj, aes(pas, poz, colour = id)) +geom_step(linewidth =0.5) +geom_hline(yintercept =0, colour ="grey40") +labs(title ="Traiectorii simulate", x ="pasul", y ="poziția") +theme(legend.position ="none")k <-seq(-20, 20, by =2)g2 <-plot_pmf(k, dbinom((20+ k) /2, 20, 0.5), titlu ="Repartiția lui Y (n = 20)",xlab ="k", ylab ="P(Y = k)")g1 + g2 +plot_layout(widths =c(1.3, 1))
Figura 8: Stânga: șase traiectorii simulate ale mersului la întâmplare simetric (\(p=1/2\)) cu \(n=200\) de pași. Dreapta: funcția de masă a poziției \(Y\) după \(n=20\) de pași (doar pozițiile pare au probabilitate nenulă).
5.2 Funcții de mai multe variabile aleatoare
Mai general, dacă \(X_1,X_2,\ldots,X_n:\Omega\to\R\) sunt variabile aleatoare (discrete) și \(g:\R^n\to\R\), atunci \(Y=g(X_1,\ldots,X_n)\) este o variabilă aleatoare (discretă). De exemplu, pentru \(n=3\): \(X_1+X_2+X_3\) (cu \(g(x,y,z)=x+y+z\)), \(X_1X_2X_3\) (cu \(g(x,y,z)=xyz\)) și \(\max(X_1,X_2,X_3)\) sunt variabile aleatoare.
Exemplul 14(Maximul a două zaruri)
Aruncăm două zaruri; fie \(X\) numărul de puncte de pe primul zar, \(Y\) numărul de puncte de pe al doilea și \(Z=\max(X,Y)\in\{1,\ldots,6\}\). Evenimentul \(\{Z=4\}\) este format din perechile \((x,y)\) în care cel mai mare număr este \(4\): \((4,1),(4,2),(4,3),(4,4),(1,4),(2,4),(3,4)\), deci \(\PP(Z=4)=\frac{7}{36}\). În general, \(\{Z=k\}\) conține perechile de pe „colțul” \(\{(k,y):y\le k\}\cup\{(x,k):x\le k\}\) al pătratului \(\{1,\ldots,k\}^2\), adică \(2k-1\) perechi, deci \[
\PP(Z=k)=\frac{2k-1}{36},\qquad k=1,\ldots,6 .
\]
6 Independența variabilelor aleatoare discrete
Reamintim (Cursul 2) că evenimentele \(A\) și \(B\) sunt independente dacă \(\PP(A\cap B)=\PP(A)\PP(B)\). Intuitiv, două variabile aleatoare \(X\) și \(Y\) sunt independente dacă, știind valoarea uneia dintre ele, nu obținem nicio informație suplimentară despre cealaltă.
Definiția 19(Independența a două variabile aleatoare discrete)
Spunem că variabilele aleatoare discrete \(X\) și \(Y\) (definite pe același câmp de probabilitate) sunt independente și notăm \(X\indep Y\) dacă evenimentele \(\{X=x\}\) și \(\{Y=y\}\) sunt independente pentru orice \(x,y\), adică \[
\PP(X=x,\,Y=y)=\PP(X=x)\,\PP(Y=y),\qquad\forall x,y\in\R ,
\] unde \(\PP(X=x,\,Y=y)=\PP(\{X=x\}\cap\{Y=y\})\).
Propoziția 20(Caracterizări ale independenței)
Fie \(X\) și \(Y\) două variabile aleatoare discrete. Următoarele afirmații sunt echivalente:
\(X\indep Y\);
\(\PP(X\le x,\,Y\le y)=\PP(X\le x)\,\PP(Y\le y)\) pentru orice \(x,y\in\R\);
\(\PP(X\in A,\,Y\in B)=\PP(X\in A)\,\PP(Y\in B)\) pentru orice \(A,B\subseteq\R\) (boreliene).
Demonstrație. Arătăm implicația \(1\Rightarrow3\); implicațiile \(3\Rightarrow2\) (cu \(A=(-\infty,x]\), \(B=(-\infty,y]\)) și \(3\Rightarrow1\) (cu \(A=\{x\}\), \(B=\{y\}\)) sunt imediate, iar \(2\Rightarrow1\) se obține scriind \(\PP(X=x,Y=y)\) cu ajutorul funcției \((x,y)\mapsto\PP(X\le x,Y\le y)\) și a limitelor ei laterale, și o admitem. Evenimentul \(\{X\in A,Y\in B\}\) este reuniunea disjunctă a evenimentelor \(\{X=x,Y=y\}\) cu \(x\in A\cap X(\Omega)\), \(y\in B\cap Y(\Omega)\), deci \[
\begin{aligned}
\PP(X\in A,Y\in B)&=\sum_{x\in A\cap X(\Omega)}\ \sum_{y\in B\cap Y(\Omega)}\PP(X=x)\PP(Y=y)\\
&=\Big(\sum_{x\in A\cap X(\Omega)}\PP(X=x)\Big)\Big(\sum_{y\in B\cap Y(\Omega)}\PP(Y=y)\Big),
\end{aligned}
\] adică \(\PP(X\in A)\PP(Y\in B)\).■
Propoziția 21(Funcții de variabile independente)
Dacă \(X\indep Y\) și \(g,h:\R\to\R\), atunci \(g(X)\indep h(Y)\).
Demonstrație. Pentru orice \(u,v\), \(\PP(g(X)=u,h(Y)=v)=\PP(X\in g^{-1}(\{u\}),\,Y\in h^{-1}(\{v\}))\), care, din Propoziția 20, este egală cu \(\PP(X\in g^{-1}(\{u\}))\PP(Y\in h^{-1}(\{v\}))=\PP(g(X)=u)\PP(h(Y)=v)\).■
De exemplu, dacă \(X\indep Y\), atunci \(3X^2+7X-1\indep e^{Y-\cos Y}+Y^2\).
Definiția 22(Independența a n variabile aleatoare)
Spunem că variabilele aleatoare discrete \(X_1,X_2,\ldots,X_n\) sunt independente dacă \[
\PP(X_1=x_1,\,X_2=x_2,\ldots,X_n=x_n)=\prod_{i=1}^n\PP(X_i=x_i),\qquad\forall x_1,\ldots,x_n\in\R .
\] Un șir \((X_n)_{n\ge1}\) de variabile aleatoare este format din variabile independente dacă orice subfamilie finită a sa este formată din variabile independente.
Observație
Spre deosebire de cazul evenimentelor (unde pentru independența a \(n\) evenimente trebuie verificate relații pentru toate subfamiliile), aici este suficientă o singură relație pentru fiecare alegere a valorilor \(x_1,\ldots,x_n\): relațiile pentru subfamilii se obțin prin sumare după valorile variabilelor lipsă. Echivalent (definiția din notele de curs), \(\PP(X_1\le x_1,\ldots,X_n\le x_n)=\prod_{i}\PP(X_i\le x_i)\) pentru orice \(x_1,\ldots,x_n\). Proprietățile din Propozițiile 20 și 21 se generalizează: funcții de grupuri disjuncte de variabile independente sunt independente. De exemplu, dacă \(X_1,X_2,X_3\) sunt independente, atunci \(X_1+X_3\indep X_2\) și \(X_1\cos X_2\indep \tan X_3\).
Variabilele \(Y_1,\ldots,Y_n\) care descriu rezultatele a \(n\) experimente independente sunt independente; spunem că ele sunt independente și identic repartizate (i.i.d.) dacă, în plus, au aceeași repartiție. Următoarea propoziție reunește câteva rezultate privind sumele de variabile independente.
Propoziția 23(Sume de variabile aleatoare independente)
Dacă \(Y_1,\ldots,Y_n\) sunt i.i.d. \(\Bern(p)\), atunci \(Y_1+\cdots+Y_n\sim\Bin(n,p)\).
Dacă \(X_1,\ldots,X_r\) sunt i.i.d. \(\Geom(p)\), atunci \(X_1+\cdots+X_r\sim\NBin(r,p)\).
Dacă \(X\sim\Bin(n,p)\), \(Y\sim\Bin(m,p)\) și \(X\indep Y\), atunci \(X+Y\sim\Bin(n+m,p)\).
Dacă \(X\sim\Pois(\lambda_1)\), \(Y\sim\Pois(\lambda_2)\) și \(X\indep Y\), atunci \(X+Y\sim\Pois(\lambda_1+\lambda_2)\).
În condițiile de la d), pentru \(n\in\N\) și \(k\in\{0,\ldots,n\}\), \[
\PP(X=k\mid X+Y=n)=\binom{n}{k}\left(\frac{\lambda_1}{\lambda_1+\lambda_2}\right)^k\left(\frac{\lambda_2}{\lambda_1+\lambda_2}\right)^{n-k},
\] adică, condiționat de \(X+Y=n\), \(X\) este repartizată \(\Bin\big(n,\frac{\lambda_1}{\lambda_1+\lambda_2}\big)\).
Demonstrație. Afirmațiile a) și b) rezultă din interpretările de mai sus (numărul de succese în \(n\) încercări independente, respectiv numărul de încercări până la al \(r\)-lea succes). Pentru c) aplicăm formula probabilității totale cu sistemul complet \(\{X=i\}\), \(i=0,\ldots,n\), și independența; notăm \(q=1-p\): \[
\begin{aligned}
\PP(X+Y=j)&=\sum_{i=0}^n\PP(X+Y=j\mid X=i)\PP(X=i)=\sum_{i=0}^n\PP(Y=j-i)\PP(X=i)\\
&=\sum_{i=0}^n\binom{m}{j-i}p^{j-i}q^{m-j+i}\binom{n}{i}p^iq^{n-i}\\
&=p^jq^{n+m-j}\sum_{i=0}^n\binom{n}{i}\binom{m}{j-i}=\binom{n+m}{j}p^jq^{n+m-j},
\end{aligned}
\] unde am folosit identitatea lui Vandermonde (coeficientul lui \(x^j\) în \((1+x)^n(1+x)^m=(1+x)^{n+m}\)). Pentru d), analog, folosind binomul lui Newton: \[
\begin{aligned}
\PP(X+Y=n)&=\sum_{k=0}^n e^{-\lambda_1}\frac{\lambda_1^k}{k!}\,e^{-\lambda_2}\frac{\lambda_2^{n-k}}{(n-k)!}=\frac{e^{-(\lambda_1+\lambda_2)}}{n!}\sum_{k=0}^n\binom{n}{k}\lambda_1^k\lambda_2^{n-k}\\
&=e^{-(\lambda_1+\lambda_2)}\frac{(\lambda_1+\lambda_2)^n}{n!}.
\end{aligned}
\] Pentru e), din definiția probabilității condiționate, independență și d), \[
\PP(X=k\mid X+Y=n)=\frac{\PP(X=k)\PP(Y=n-k)}{\PP(X+Y=n)}=\frac{e^{-\lambda_1}\frac{\lambda_1^k}{k!}\,e^{-\lambda_2}\frac{\lambda_2^{n-k}}{(n-k)!}}{e^{-(\lambda_1+\lambda_2)}\frac{(\lambda_1+\lambda_2)^n}{n!}}=\binom nk\frac{\lambda_1^k\lambda_2^{n-k}}{(\lambda_1+\lambda_2)^n}.
\]■
7 Media unei variabile aleatoare discrete
7.1 Motivație
Repetăm un experiment de \(N\) ori și urmărim valorile unei variabile aleatoare \(X\) de interes (de exemplu, aruncăm de \(10\) ori o monedă și notăm numărul de capete, iar acest lucru îl repetăm de \(N=100\) de ori). La sfârșitul celor \(N\) repetări avem valorile \(x_1,x_2,\ldots,x_N\), a căror medie aritmetică este \[
m=\frac{1}{N}\sum_{i=1}^N x_i .
\] De exemplu, pentru \(N=8\) și valorile \(1,1,1,2,3,3,4,5\), \[
m=\frac{1+1+1+2+3+3+4+5}{8}=\frac{3\cdot1+1\cdot2+2\cdot3+1\cdot4+1\cdot5}{8}=2.5 ,
\] adică putem grupa termenii după valorile distincte, fiecare valoare \(x\) fiind înmulțită cu numărul \(N(x)\) de repetări în care a apărut. Dacă \(X\) are funcția de masă \(p_X\), ne așteptăm (conform interpretării frecvențiale a probabilității, Cursul 1) ca, pentru \(N\) mare, frecvența relativă \(N(x)/N\) să fie apropiată de \(p_X(x)\), adică \(N(x)\approx p_X(x)\,N\). Atunci \[
m=\frac1N\sum_x x\,N(x)\approx\frac1N\sum_x x\,p_X(x)\,N=\sum_x x\,p_X(x),
\] o sumă ponderată a valorilor lui \(X\), ponderile fiind probabilitățile acestora.
7.2 Definiție și exemple
Definiția 24(Media unei variabile aleatoare discrete)
Fie \(X\) o variabilă aleatoare discretă cu funcția de masă \(p_X\). Se numește media (speranța matematică, valoarea așteptată) lui \(X\) numărul \[
\E[X]=\sum_{x\in X(\Omega)}x\,p_X(x)=\sum_{x}x\,\PP(X=x),
\tag{6}\] ori de câte ori seria \(\sum_x|x|\,p_X(x)\) este convergentă. Dacă \(\sum_x|x|\,p_X(x)=\infty\), spunem că media lui \(X\)nu este definită (nu există).
Observație
Condiția de convergență absolută garantează că valoarea sumei (6) nu depinde de ordinea în care sunt enumerate valorile lui \(X\). Dacă \(X(\Omega)\) este finită, media există întotdeauna. Dacă \(X\sim\begin{pmatrix}x_1&\cdots&x_n\\p_1&\cdots&p_n\end{pmatrix}\), atunci \[
\E[X]=x_1p_1+x_2p_2+\cdots+x_np_n .
\]
Exemplul 15(Calculul unor medii)
Dacă \(X\) este rezultatul aruncării unui zar echilibrat, \(X\sim\Unif(\{1,\ldots,6\})\), atunci \(\E[X]=\frac16(1+2+3+4+5+6)=3.5\). Observăm că media nu este neapărat o valoare posibilă a variabilei.
Dacă \(X\sim\begin{pmatrix}-2&-1&1&3\\1/4&1/8&1/2&1/8\end{pmatrix}\), atunci \[
\E[X]=(-2)\cdot\frac14+(-1)\cdot\frac18+1\cdot\frac12+3\cdot\frac18=\frac{-4-1+4+3}{8}=\frac14 .
\]
Pentru \(X\sim\begin{pmatrix}1&2&3\\0.2&0.3&0.5\end{pmatrix}\) avem \(\E[X]=0.2+0.6+1.5=2.3\).
Interpretare fizică. Dacă plasăm pe o bară (fără greutate) masele \(m_1\) și \(m_2\) în punctele \(x_1\) și \(x_2\), bara este în echilibru atunci când este sprijinită în punctul \(\bar x\) pentru care \(\bar x\,(m_1+m_2)=m_1x_1+m_2x_2\), adică \[
\bar x=\frac{m_1}{M}x_1+\frac{m_2}{M}x_2,\qquad M=m_1+m_2 .
\] Cu \(p=m_1/M\), \(\bar x=px_1+(1-p)x_2\) este media variabilei \(X\sim\begin{pmatrix}x_1&x_2\\p&1-p\end{pmatrix}\). În general, media unei v.a. discrete este centrul de greutate al sistemului de mase \(p_X(x)\) plasate în punctele \(x\in X(\Omega)\).
Media poate să nu existe chiar pentru variabile cu valori pozitive „rezonabile”, așa cum arată următorul exemplu celebru.
Exemplul 16(Paradoxul de la Sankt Petersburg)
Un cazinou propune următorul joc: se aruncă o monedă echilibrată până la apariția primului cap; dacă acesta apare la aruncarea \(K\), jucătorul primește \(2^K\) lei. Câștigul este \(X=2^K\), unde \(K\sim\Geom(1/2)\), deci \(\PP(X=2^k)=2^{-k}\), \(k\ge1\). Atunci \[
\sum_{k=1}^\infty 2^k\cdot 2^{-k}=\sum_{k=1}^\infty 1=\infty,
\] așadar câștigul nu are medie finită. Cu toate acestea, puțini jucători ar plăti o sumă mare pentru a participa: probabilitatea de a câștiga mai mult de \(2^{10}=1024\) lei este \(\PP(K>10)=2^{-10}<0.001\). Paradoxul (discutat de Daniel Bernoulli în 1738) a condus la introducerea noțiunii de utilitate.
7.3 Proprietățile mediei
Teorema 25(Formula de transport)
Dacă \(X\) este o variabilă aleatoare discretă și \(g:\R\to\R\) este o funcție reală, atunci \(Y=g(X)\) este o variabilă aleatoare discretă de medie \[
\E[g(X)]=\sum_{x}g(x)\,\PP(X=x),
\tag{7}\] cu condiția ca seria \(\sum_x|g(x)|\,\PP(X=x)\) să fie convergentă.
Demonstrație. Din Propoziția 18, \(\PP(Y=y)=\sum_{x:\,g(x)=y}\PP(X=x)\). Atunci, grupând termenii seriei (absolut convergente) după valorile lui \(g\), \[
\begin{aligned}
\E[Y]&=\sum_y y\,\PP(Y=y)=\sum_y y\sum_{x:\,g(x)=y}\PP(X=x)\\
&=\sum_y\sum_{x:\,g(x)=y}g(x)\PP(X=x)=\sum_x g(x)\PP(X=x).
\end{aligned}
\]■
Formula (7) (numită în literatura de limbă engleză „LOTUS”, law of the unconscious statistician) permite calculul mediei lui \(g(X)\)fără a determina repartiția lui \(g(X)\). Ea se extinde la funcții de mai multe variabile: dacă \(X,Y\) sunt discrete și \(g:\R^2\to\R\), atunci \(\E[g(X,Y)]=\sum_{x,y}g(x,y)\,\PP(X=x,Y=y)\).
Exemplul 17(Media lui \(X^2\) prin două metode)
Fie \(X\sim\begin{pmatrix}-2&-1&1&3\\1/4&1/8&1/2&1/8\end{pmatrix}\) și \(Y=X^2\).
Metoda 1 (repartiția lui \(Y\)).\(Y\in\{1,4,9\}\), cu \(\PP(Y=1)=\PP(X=-1)+\PP(X=1)=\frac18+\frac12=\frac58\), \(\PP(Y=4)=\frac14\), \(\PP(Y=9)=\frac18\). Deci \[
Y\sim\begin{pmatrix}1&4&9\\5/8&1/4&1/8\end{pmatrix},\qquad \E[Y]=1\cdot\frac58+4\cdot\frac14+9\cdot\frac18=\frac{22}{8}=2.75 .
\]Metoda 2 (formula de transport), cu \(g(x)=x^2\):\[
\E[X^2]=\sum_{x\in\{-2,-1,1,3\}}x^2\,\PP(X=x)=4\cdot\frac14+1\cdot\frac18+1\cdot\frac12+9\cdot\frac18=\frac{22}{8}.
\]
Atenție!
În general \(\E[g(X)]\ne g(\E[X])\). În exemplul de mai sus, \(\E[X^2]=2.75\), pe când \((\E[X])^2=\frac1{16}\). Egalitatea are loc pentru funcții afine \(g(x)=ax+b\) (vezi mai jos).
Teorema 26(Proprietățile mediei)
Fie \(X\) și \(Y\) variabile aleatoare discrete cu medii finite. Atunci:
dacă \(X=c\) este constantă, atunci \(\E[X]=c\);
dacă \(X\ge0\), atunci \(\E[X]\ge0\) (pozitivitate);
dacă \(X\ge Y\), atunci \(\E[X]\ge\E[Y]\) (monotonie);
pentru orice \(a,b\in\R\), \(\E[aX+bY]=a\E[X]+b\E[Y]\) (liniaritate);
pentru orice eveniment \(A\in\F\), \(\E[\Ind_A]=\PP(A)\);
dacă \(X\) și \(Y\) sunt independente, atunci \(\E[XY]=\E[X]\,\E[Y]\).
Demonstrație.
\(X\sim\begin{pmatrix}c\\1\end{pmatrix}\), deci \(\E[X]=c\cdot1=c\). b) Toți termenii sumei \(\sum_x x\,\PP(X=x)\) sunt nenegativi.
Pentru simplitate presupunem \(\Omega\) cel mult numărabil, cu \(\F=\mathcal{P}(\Omega)\) (cazul general se tratează cu formula de transport pentru \(g(x,y)=ax+by\)). Deoarece \(\{X=x\}=\{\omega\mid X(\omega)=x\}\) și aceste mulțimi formează o partiție a lui \(\Omega\), \[
\E[X]=\sum_x x\,\PP(X=x)=\sum_x\sum_{\omega:\,X(\omega)=x}X(\omega)\PP(\{\omega\})=\sum_{\omega\in\Omega}X(\omega)\,\PP(\{\omega\}).
\] Aplicând această formulă variabilei \(aX+bY\), \[
\begin{aligned}
\E[aX+bY]&=\sum_\omega\big(aX(\omega)+bY(\omega)\big)\PP(\{\omega\})\\
&=a\sum_\omega X(\omega)\PP(\{\omega\})+b\sum_\omega Y(\omega)\PP(\{\omega\})=a\E[X]+b\E[Y].
\end{aligned}
\]
Din \(X-Y\ge0\) și b), d): \(\E[X]-\E[Y]=\E[X-Y]\ge0\).
\(\PP(\Ind_A=1)=\PP(A)\), deci \(\Ind_A\sim\begin{pmatrix}0&1\\1-\PP(A)&\PP(A)\end{pmatrix}\) și \(\E[\Ind_A]=0\cdot(1-\PP(A))+1\cdot\PP(A)=\PP(A)\).
Din formula de transport cu \(g(x,y)=xy\) și din independență, \[
\begin{aligned}
\E[XY]&=\sum_{x,y}xy\,\PP(X=x,Y=y)=\sum_x\sum_y xy\,\PP(X=x)\PP(Y=y)\\
&=\Big(\sum_x x\PP(X=x)\Big)\Big(\sum_y y\PP(Y=y)\Big)=\E[X]\E[Y].
\end{aligned}
\]
■
Observație
Liniaritatea mediei nu necesită independență: \(\E[X_1+\cdots+X_n]=\E[X_1]+\cdots+\E[X_n]\) pentru orice variabile cu medii finite. În schimb, proprietatea f) necesită independența: în general \(\E[XY]\ne\E[X]\E[Y]\) (de exemplu, pentru \(X=Y\sim\Bern(1/2)\), \(\E[XY]=\E[X^2]=\frac12\ne\frac14\)). Reciproca lui f) este falsă: pentru \(X\sim\Unif(\{-1,0,1\})\) și \(Y=X^2\) avem \(\E[XY]=\E[X^3]=0=\E[X]\E[Y]\), deși \(Y\) este complet determinată de \(X\). Din f) și Propoziția 21 rezultă că, dacă \(X\indep Y\), atunci \(\E[g(X)h(Y)]=\E[g(X)]\,\E[h(Y)]\).
7.4 Metoda indicatorilor
Combinând liniaritatea mediei cu proprietatea \(\E[\Ind_A]=\PP(A)\) obținem o metodă foarte eficientă de calcul al mediei unei variabile care numără evenimente. Dacă \(X\) este numărul de evenimente realizate dintre \(A_1,\ldots,A_n\), atunci \(X=\Ind_{A_1}+\cdots+\Ind_{A_n}\) și \[
\E[X]=\sum_{i=1}^n\PP(A_i),
\tag{8}\]chiar dacă evenimentele \(A_i\) nu sunt independente. Metoda este utilă mai ales atunci când repartiția lui \(X\) este dificil de calculat.
Exemplul 18(Numărul mediu de potriviri)
O secretară distrată pune la întâmplare \(n\) scrisori în \(n\) plicuri adresate (câte o scrisoare în fiecare plic). Fie \(X\) numărul de scrisori care ajung în plicul corect. Repartiția lui \(X\) se obține cu formula lui Poincaré și este destul de complicată; media, în schimb, este imediată. Fie \(A_i\) evenimentul ca scrisoarea \(i\) să fie pusă în plicul corect; \(\PP(A_i)=\frac{(n-1)!}{n!}=\frac1n\). Din (8), \[
\E[X]=\sum_{i=1}^n\PP(A_i)=n\cdot\frac1n=1,
\]indiferent de \(n\). Verificăm prin simulare pentru \(n=10\):
Media descrie „centrul” repartiției, dar nu spune nimic despre cât de împrăștiate sunt valorile variabilei în jurul acestui centru. Pentru a cuantifica împrăștierea folosim momentele de ordin superior.
Definiția 27(Momente)
Fie \(X\) o variabilă aleatoare discretă și \(k\in\N^*\). Numim:
moment de ordin \(k\) al lui \(X\) media \(\E[X^k]=\sum_x x^k\,\PP(X=x)\);
moment centrat în \(a\) de ordin \(k\) media \(\E[(X-a)^k]\);
moment centrat de ordin \(k\) media \(\E\big[(X-\E[X])^k\big]\) (momentul centrat în \(a=\E[X]\)),
ori de câte ori mediile respective există.
Momentul de ordin \(1\) este media, iar momentul centrat de ordin \(1\) este întotdeauna nul: \(\E[X-\E[X]]=\E[X]-\E[X]=0\). Momentul centrat de ordin doi joacă un rol special.
Definiția 28(Varianța și abaterea standard)
Momentul centrat de ordin doi al v.a. \(X\) se numește varianța (sau dispersia) lui \(X\) și se notează \[
\Var(X)=\E\big[(X-\E[X])^2\big].
\] Pentru o variabilă discretă, din formula de transport, \(\Var(X)=\sum_x(x-\E[X])^2\,\PP(X=x)\). Se notează adesea \(\sigma^2=\Var(X)\). Numărul \[
\sigma=\mathrm{SD}(X)=\sqrt{\Var(X)}
\] se numește abaterea standard (în engleză standard deviation) a lui \(X\).
Observație
Varianța este o măsură a gradului de împrăștiere a valorilor variabilei în jurul mediei: ea este media pătratului distanței dintre \(X\) și \(\E[X]\). Dacă \(X\) se măsoară într-o anumită unitate de măsură (de exemplu metri), atunci \(\Var(X)\) se măsoară în unitatea la pătrat (m\(^2\)), iar abaterea standard \(\mathrm{SD}(X)\) în aceeași unitate ca \(X\) — de aceea abaterea standard este mai ușor de interpretat.
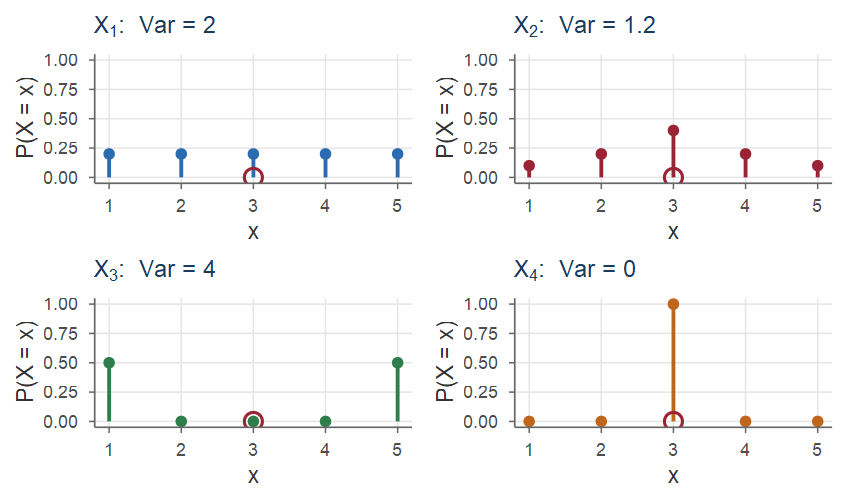
Exemplul 19(Patru variabile cu aceeași medie)
Considerăm variabilele \[
\begin{aligned}
X_1&\sim\begin{pmatrix}1&2&3&4&5\\ \frac15&\frac15&\frac15&\frac15&\frac15\end{pmatrix}, &
X_2&\sim\begin{pmatrix}1&2&3&4&5\\ \frac1{10}&\frac2{10}&\frac4{10}&\frac2{10}&\frac1{10}\end{pmatrix},\\
X_3&\sim\begin{pmatrix}1&2&3&4&5\\ \frac12&0&0&0&\frac12\end{pmatrix}, &
X_4&\sim\begin{pmatrix}1&2&3&4&5\\ 0&0&1&0&0\end{pmatrix}.
\end{aligned}
\] Toate au media \(3\): \(\E[X_1]=\frac15(1+2+3+4+5)=3\), \(\E[X_2]=\frac{1+4+12+8+5}{10}=3\), \(\E[X_3]=\frac12+\frac52=3\), \(\E[X_4]=3\). Varianțele sunt însă diferite: \[
\begin{aligned}
\Var(X_1)&=\tfrac15\big(4+1+0+1+4\big)=2, &
\Var(X_3)&=4\cdot\tfrac12+4\cdot\tfrac12=4,\\
\Var(X_2)&=4\cdot\tfrac1{10}+1\cdot\tfrac2{10}+0+1\cdot\tfrac2{10}+4\cdot\tfrac1{10}=1.2, &
\Var(X_4)&=(3-3)^2\cdot1=0 .
\end{aligned}
\] Pentru \(X_1\), de exemplu, \((X_1-3)^2\sim\begin{pmatrix}0&1&4\\1/5&2/5&2/5\end{pmatrix}\), deci \(\Var(X_1)=\frac25+\frac85=2\). Așa cum se vede în Figura 9, cu cât masa este plasată mai departe de medie, cu atât varianța este mai mare.
Figura 9: Funcțiile de masă ale celor patru variabile din Exemplul 19. Toate au media \(3\) (marcată cu roșu), dar varianțe diferite.
Teorema 29(Proprietățile varianței)
Fie \(X\) o variabilă aleatoare discretă cu \(\E[X^2]<\infty\) și \(a,b\in\R\). Atunci:
dacă \(X=c\) este constantă, atunci \(\Var(X)=0\);
\(\Var(X)\ge0\);
\(\Var(X+a)=\Var(X)\);
\(\Var(aX)=a^2\Var(X)\); în particular \(\Var(-X)=\Var(X)\);
\(\Var(aX+b)=a^2\Var(X)\);
\(\Var(X)=\E[X^2]-(\E[X])^2\).
Demonstrație.
Dacă \(X=c\), atunci \(\E[X]=c\) și \((X-\E[X])^2=0\). b) \((X-\E[X])^2\ge0\), deci media sa este nenegativă.
Fie \(Y=X+a\); atunci \(\E[Y]=\E[X]+a\) și \[
\Var(X+a)=\E\big[(X+a-\E[X]-a)^2\big]=\E\big[(X-\E[X])^2\big]=\Var(X).
\]
\(\E[aX]=a\E[X]\), deci \[
\Var(aX)=\E\big[(aX-a\E[X])^2\big]=\E\big[a^2(X-\E[X])^2\big]=a^2\Var(X).
\]
rezultă din c) și d).
Dezvoltând pătratul și folosind liniaritatea mediei (media unei constante este constanta însăși): \[
\begin{aligned}
\Var(X)&=\E\big[X^2-2X\E[X]+(\E[X])^2\big]\\
&=\E[X^2]-2\E[X]\E[X]+(\E[X])^2=\E[X^2]-(\E[X])^2.
\end{aligned}
\]
■
Observație
Formula f) este de obicei cea mai comodă pentru calculul varianței. Deoarece \(\Var(X)\ge0\), rezultă inegalitatea \(\E[X^2]\ge(\E[X])^2\). Mai mult, \(\Var(X)=0\) dacă și numai dacă \(X\) este degenerată: \(\PP(X=\E[X])=1\) (toți termenii nenuli ai sumei \(\sum_x(x-\E[X])^2\PP(X=x)\) trebuie să se anuleze).
Teorema 30(Varianța sumei)
Fie \(X\) și \(Y\) variabile aleatoare discrete cu momente de ordin doi finite. Atunci \[
\Var(X+Y)=\Var(X)+\Var(Y)+2\,\E\big[(X-\E[X])(Y-\E[Y])\big].
\] Dacă \(X\) și \(Y\) sunt independente, atunci \[
\Var(X+Y)=\Var(X)+\Var(Y).
\]
Demonstrație. Notând \(a=X-\E[X]\) și \(b=Y-\E[Y]\), avem \(X+Y-\E[X+Y]=a+b\) și \((a+b)^2=a^2+2ab+b^2\), deci, din liniaritatea mediei, \[
\begin{aligned}
\Var(X+Y)&=\E[(a+b)^2]=\E[a^2]+2\E[ab]+\E[b^2]\\
&=\Var(X)+\Var(Y)+2\E\big[(X-\E[X])(Y-\E[Y])\big].
\end{aligned}
\] Dacă \(X\indep Y\), atunci \(X-\E[X]\indep Y-\E[Y]\) (Propoziția 21), deci, din Teorema 26 f), \[
\E\big[(X-\E[X])(Y-\E[Y])\big]=\E[X-\E[X]]\cdot\E[Y-\E[Y]]=0\cdot0=0 .
\]■
Observație
Cantitatea \(\E\big[(X-\E[X])(Y-\E[Y])\big]=\E[XY]-\E[X]\E[Y]\) se numește covarianța lui \(X\) și \(Y\), notată \(\Cov(X,Y)\); ea va fi studiată pe larg în Cursul 6, dedicat vectorilor aleatori. Prin inducție, pentru variabilele \(X_1,\ldots,X_n\), \[
\Var\Big(\sum_{i=1}^n X_i\Big)=\sum_{i=1}^n\Var(X_i)+2\sum_{1\le i<j\le n}\E\big[(X_i-\E[X_i])(X_j-\E[X_j])\big],
\] iar dacă variabilele sunt independente, \(\Var(X_1+\cdots+X_n)=\Var(X_1)+\cdots+\Var(X_n)\). De asemenea, pentru \(X\indep Y\), \(\Var(X-Y)=\Var(X)+\Var(-Y)=\Var(X)+\Var(Y)\) (varianțele se adună și în cazul diferenței!).
9 Media și varianța repartițiilor uzuale
9.1 Repartiția Bernoulli
Dacă \(X\sim\Bern(p)\), adică \(X\sim\begin{pmatrix}0&1\\1-p&p\end{pmatrix}\), atunci \[
\E[X]=0\cdot(1-p)+1\cdot p=p,\qquad \E[X^2]=0^2\cdot(1-p)+1^2\cdot p=p,
\] deci \[
\E[X]=p,\qquad \Var(X)=\E[X^2]-(\E[X])^2=p-p^2=p(1-p).
\] Varianța este maximă (\(=\frac14\)) pentru \(p=\frac12\) și nulă pentru \(p\in\{0,1\}\), când \(X\) este degenerată.
9.2 Repartiția binomială
Fie \(X\sim\Bin(n,p)\). Calcul direct. Folosind \(k\binom nk=n\binom{n-1}{k-1}\) și binomul lui Newton, \[
\begin{aligned}
\E[X]&=\sum_{k=0}^n k\binom nk p^k(1-p)^{n-k}=\sum_{k=1}^n\frac{n!}{(k-1)!\,(n-k)!}p^k(1-p)^{n-k}\\
&=np\sum_{k=1}^n\binom{n-1}{k-1}p^{k-1}(1-p)^{(n-1)-(k-1)}\\
&=np\sum_{l=0}^{n-1}\binom{n-1}{l}p^l(1-p)^{n-1-l}=np\,(p+1-p)^{n-1}=np .
\end{aligned}
\]Cu ajutorul reprezentării ca sumă. Reamintim că \(X=X_1+\cdots+X_n\), cu \(X_i\sim\Bern(p)\) independente. Din liniaritatea mediei și din Teorema 30, \[
\begin{aligned}
\E[X]&=\E[X_1]+\cdots+\E[X_n]=n\E[X_1]=np,\\
\Var(X)&=\Var(X_1)+\cdots+\Var(X_n)=n\Var(X_1)=np(1-p).
\end{aligned}
\] Așadar \[
\E[X]=np,\qquad \Var(X)=np(1-p).
\]
9.3 Repartiția hipergeometrică
Fie \(X\sim\HGeom(N,M,n)\) numărul de bile negre obținute la \(n\) extrageri fără întoarcere dintr-o urnă cu \(N\) bile, dintre care \(M\) negre. Calculul direct al mediei este laborios; folosim metoda indicatorilor. Fie \(X_j\) variabila care ia valoarea \(1\) dacă bila de la extragerea \(j\) este neagră și \(0\) altfel. Atunci \[
X=X_1+X_2+\cdots+X_n ,
\] dar variabilele \(X_1,\ldots,X_n\)nu sunt independente. Totuși, ele au aceeași repartiție \(\Bern(M/N)\). Evident \(\PP(X_1=1)=\frac MN\), iar din formula probabilității totale \[
\begin{aligned}
\PP(X_2=1)&=\PP(X_2=1\mid X_1=0)\PP(X_1=0)+\PP(X_2=1\mid X_1=1)\PP(X_1=1)\\
&=\frac{M}{N-1}\cdot\frac{N-M}{N}+\frac{M-1}{N-1}\cdot\frac MN=\frac{M(N-1)}{N(N-1)}=\frac MN ;
\end{aligned}
\] în general, din motive de simetrie (ca în Exemplul 9), \(\PP(X_j=1)=\frac MN\) pentru orice \(j\). Din liniaritatea mediei (care nu cere independență), \[
\E[X]=\E[X_1]+\cdots+\E[X_n]=n\,\E[X_1]=n\frac MN .
\] Pentru varianță folosim formula varianței unei sume. Pentru \(i\ne j\), \(X_iX_j=1\) dacă și numai dacă ambele bile sunt negre, deci, prin același argument de simetrie, \(\E[X_iX_j]=\PP(X_i=1,X_j=1)=\frac{M}{N}\cdot\frac{M-1}{N-1}\) și \[
\begin{aligned}
\E\big[(X_i-\E[X_i])(X_j-\E[X_j])\big]&=\E[X_iX_j]-\frac{M^2}{N^2}=\frac MN\left(\frac{M-1}{N-1}-\frac MN\right)\\
&=-\frac{1}{N-1}\cdot\frac MN\left(1-\frac MN\right).
\end{aligned}
\] Rezultă \[
\begin{aligned}
\Var(X)&=n\frac MN\left(1-\frac MN\right)-n(n-1)\frac{1}{N-1}\frac MN\left(1-\frac MN\right)\\
&=n\frac MN\left(1-\frac MN\right)\frac{N-n}{N-1}.
\end{aligned}
\] Cu \(p=M/N\), media coincide cu cea a repartiției \(\Bin(n,p)\), iar varianța diferă de \(np(1-p)\) prin factorul de corecție\(\frac{N-n}{N-1}<1\): extragerea fără întoarcere reduce variabilitatea. Pentru \(N\to\infty\) factorul tinde la \(1\), în acord cu Figura 4.
9.4 Repartiția uniformă discretă
Fie \(X\sim\Unif(\{1,2,\ldots,n\})\). Folosind \(\sum_{i=1}^n i=\frac{n(n+1)}2\) și \(\sum_{i=1}^n i^2=\frac{n(n+1)(2n+1)}6\), \[
\E[X]=\frac1n\sum_{i=1}^n i=\frac{n+1}{2},\qquad \E[X^2]=\frac1n\sum_{i=1}^n i^2=\frac{(n+1)(2n+1)}{6},
\] deci \[
\begin{aligned}
\Var(X)&=\frac{(n+1)(2n+1)}{6}-\frac{(n+1)^2}{4}=\frac{(n+1)\big[2(2n+1)-3(n+1)\big]}{12}\\
&=\frac{(n+1)(n-1)}{12}=\frac{n^2-1}{12}.
\end{aligned}
\] Pentru un zar (\(n=6\)): \(\E[X]=3.5\) și \(\Var(X)=\frac{35}{12}\approx2.917\). Pentru \(n=5\) regăsim \(\E[X_1]=3\), \(\Var(X_1)=2\) din Exemplul 19.
9.5 Repartiția Poisson
Fie \(X\sim\Pois(\lambda)\). Termenul corespunzător lui \(k=0\) fiind nul, cu schimbarea de indice \(l=k-1\), \[
\E[X]=\sum_{k=0}^\infty k\,e^{-\lambda}\frac{\lambda^k}{k!}=e^{-\lambda}\sum_{k=1}^\infty\frac{\lambda^k}{(k-1)!}=\lambda e^{-\lambda}\sum_{l=0}^\infty\frac{\lambda^l}{l!}=\lambda e^{-\lambda}e^{\lambda}=\lambda .
\] Pentru momentul de ordin doi, analog, \[
\begin{aligned}
\E[X^2]&=\sum_{k=1}^\infty k^2e^{-\lambda}\frac{\lambda^k}{k!}=\lambda e^{-\lambda}\sum_{k=1}^\infty k\frac{\lambda^{k-1}}{(k-1)!}\\
&=\lambda e^{-\lambda}\sum_{l=0}^\infty(l+1)\frac{\lambda^l}{l!}=\lambda e^{-\lambda}\Big[\sum_{l=1}^\infty\frac{l\,\lambda^l}{l!}+\sum_{l=0}^\infty\frac{\lambda^l}{l!}\Big].
\end{aligned}
\] Prima sumă este \(\lambda\sum_{l=1}^\infty\frac{\lambda^{l-1}}{(l-1)!}=\lambda e^\lambda\), iar a doua \(e^\lambda\), deci \(\E[X^2]=\lambda e^{-\lambda}(\lambda e^\lambda+e^\lambda)=\lambda^2+\lambda\). Prin urmare \[
\E[X]=\lambda,\qquad \Var(X)=\lambda^2+\lambda-\lambda^2=\lambda .
\] Pentru repartiția Poisson media și varianța sunt egale; această proprietate este folosită adesea pentru a verifica dacă un model Poisson este adecvat unor date de numărare. Observăm și acordul cu aproximarea Poisson: dacă \(X\sim\Bin(n,\lambda/n)\), atunci \(\E[X]=\lambda\) și \(\Var(X)=\lambda(1-\lambda/n)\to\lambda\).
9.6 Repartiția geometrică
Fie \(X\sim\Geom(p)\) și \(q=1-p\). Folosim faptul că o serie de puteri se poate deriva termen cu termen în interiorul intervalului de convergență (derivarea se face în raport cu \(q\)): \[
\begin{aligned}
\E[X]&=\sum_{k=1}^\infty k\,q^{k-1}p=p\sum_{k=1}^\infty\big(q^k\big)'=p\Big(\sum_{k=1}^\infty q^k\Big)'\\
&=p\,\frac{\dd}{\dd q}\Big(\frac{1}{1-q}-1\Big)=p\cdot\frac{1}{(1-q)^2}=\frac{p}{p^2}=\frac1p .
\end{aligned}
\] Pentru varianță calculăm întâi momentul factorial \(\E[X(X-1)]\), derivând de două ori: \[
\E[X(X-1)]=\sum_{k=2}^\infty k(k-1)q^{k-1}p=pq\sum_{k=2}^\infty\big(q^k\big)''=pq\,\frac{\dd^2}{\dd q^2}\Big(\frac1{1-q}\Big)=pq\cdot\frac{2}{(1-q)^3}=\frac{2q}{p^2}.
\] Atunci \(\E[X^2]=\E[X(X-1)]+\E[X]=\frac{2q}{p^2}+\frac1p\) și \[
\E[X]=\frac1p,\qquad \Var(X)=\frac{2q}{p^2}+\frac1p-\frac1{p^2}=\frac{2q+p-1}{p^2}=\frac{1-p}{p^2}.
\] Rezultatul este intuitiv: dacă un eveniment are probabilitatea \(p\) la fiecare încercare, așteptăm în medie \(1/p\) încercări până la prima sa realizare (de exemplu, în medie \(6\) aruncări ale unui zar până la primul \(6\)). Pentru varianta \(Y=X-1\) (numărul de eșecuri) avem \(\E[Y]=\frac1p-1=\frac{1-p}{p}\) și \(\Var(Y)=\Var(X)=\frac{1-p}{p^2}\).
9.7 Repartiția negativ binomială
Dacă \(X\sim\NBin(r,p)\), atunci \(X=X_1+\cdots+X_r\) cu \(X_i\sim\Geom(p)\) independente, deci \[
\E[X]=\frac rp,\qquad \Var(X)=\frac{r(1-p)}{p^2}.
\]
Exemplul 20(Problema colecționarului de cupoane)
Fiecare pachet de cereale conține un cupon, ales la întâmplare (uniform și independent) dintre \(n\) tipuri posibile. Câte pachete trebuie cumpărate, în medie, pentru a obține toate cele \(n\) tipuri?
Fie \(T\) numărul de pachete cumpărate până la completarea colecției. Scriem \(T=G_1+G_2+\cdots+G_n\), unde \(G_i\) este numărul de pachete cumpărate după ce am obținut \(i-1\) tipuri distincte, până la obținerea celui de-al \(i\)-lea tip nou. Când avem deja \(i-1\) tipuri, fiecare pachet nou conține un tip nou cu probabilitatea \(p_i=\frac{n-i+1}{n}\), independent de celelalte pachete; deci \(G_i\sim\Geom(p_i)\) și, din liniaritatea mediei, \[
\E[T]=\sum_{i=1}^n\frac1{p_i}=\sum_{i=1}^n\frac{n}{n-i+1}=n\left(1+\frac12+\cdots+\frac1n\right)=nH_n ,
\] unde \(H_n\) este al \(n\)-lea număr armonic; \(H_n\approx\ln n+0.5772\), deci \(\E[T]\approx n\ln n\). Pentru un zar (\(n=6\)) avem nevoie în medie de \(6H_6=14.7\) aruncări pentru a obține toate fețele. Variabilele \(G_i\) fiind independente, putem calcula și varianța: \(\Var(T)=\sum_{i=1}^n\frac{1-p_i}{p_i^2}\).
set.seed(12)colectie <-function(n) { # nr. de pachete până la colecția completă vazute <-logical(n); t <-0while (!all(vazute)) { vazute[sample.int(n, 1)] <-TRUE; t <- t +1 } t}c(simulare =mean(replicate(1e4, colectie(6))),teoretic =6*sum(1/ (1:6)))
#> simulare teoretic
#>    14.72    14.70
Media și varianța pot fi verificate numeric prin simulare, generând un număr mare de valori cu funcțiile r... și calculând media aritmetică și varianța empirică:
set.seed(2026)n <-1e5x_bin <-rbinom(n, 10, 0.3) # Bin(10, 0.3): medie 3, varianță 2.1x_hip <-rhyper(n, 6, 14, 5) # HGeom(20, 6, 5): medie 1.5, varianță 0.829x_geo <-rgeom(n, 0.25) +1# Geom(0.25): medie 4, varianță 12x_poi <-rpois(n, 4) # Pois(4): medie 4, varianță 4sim <-sapply(list(bin = x_bin, hip = x_hip, geo = x_geo, poi = x_poi),function(x) c(medie =mean(x), varianta =var(x)))round(sim, 3)
#>            bin   hip    geo   poi
#> medie    3.007 1.503  3.987 4.019
#> varianta 2.115 0.823 11.943 4.011
Tabelul 1 rezumă repartițiile discrete studiate în acest curs.
Tabelul 1: Repartiții discrete uzuale: valori posibile, funcția de masă, media, varianța și funcția R pentru funcția de masă (funcția de repartiție se obține înlocuind prefixul d cu p). Marcajul \(^{*}\) indică faptul că R numără eșecurile, nu încercările: dgeom(k-1, p), dnbinom(k-r, r, p).
Repartiția
Valori
$\PP(X=k)$
$\E[X]$
$\Var(X)$
R
$\Bern(p)$
$\{0,1\}$
$p^k(1-p)^{1-k}$
$p$
$p(1-p)$
dbinom
$\Unif(\{1,\ldots,n\})$
$\{1,\ldots,n\}$
$\frac1n$
$\frac{n+1}{2}$
$\frac{n^2-1}{12}$
sample
$\Bin(n,p)$
$\{0,\ldots,n\}$
$\binom nk p^k(1-p)^{n-k}$
$np$
$np(1-p)$
dbinom
$\HGeom(N,M,n)$
$\{0,\ldots,\min(n,M)\}$
$\binom Mk\binom{N-M}{n-k}\big/\binom Nn$
$\frac{nM}{N}$
$\frac{nM}{N}\big(1-\frac MN\big)\frac{N-n}{N-1}$
dhyper
$\Geom(p)$
$\{1,2,\ldots\}$
$(1-p)^{k-1}p$
$\frac1p$
$\frac{1-p}{p^2}$
dgeom$^{*}$
$\NBin(r,p)$
$\{r,r+1,\ldots\}$
$\binom{k-1}{r-1}(1-p)^{k-r}p^r$
$\frac rp$
$\frac{r(1-p)}{p^2}$
dnbinom$^{*}$
$\Pois(\lambda)$
$\{0,1,2,\ldots\}$
$e^{-\lambda}\frac{\lambda^k}{k!}$
$\lambda$
$\lambda$
dpois
De reținut
Formulele esențiale ale cursului:
v.a.: \(X:\Omega\to\R\) cu \(\{X\le x\}\in\F\); repartiția \(\PP_X=\PP\circ X^{-1}\); funcția de repartiție \(F(x)=\PP(X\le x)\) este crescătoare, continuă la dreapta, cu \(F(-\infty)=0\), \(F(+\infty)=1\);
aproximarea Poisson: \(\Bin(n,p)\approx\Pois(np)\) pentru \(n\) mare și \(p\) mic.
Legătura cu cursurile următoare. În Cursul 4 înlocuim funcția de masă cu densitatea de repartiție și sumele cu integrale: definițiile mediei și varianței și proprietățile lor se păstrează. Repartițiile continue uzuale (uniformă, exponențială, normală) sunt studiate în Cursul 5, repartiția comună a mai multor variabile și covarianța în Cursul 6, iar comportarea sumelor de variabile independente (Legea Numerelor Mari, Teorema Limită Centrală) în Cursul 7.
10 Exerciții rezolvate
Exercițiul 1(Transformări ale unei variabile cu trei valori)
Fie \(X\sim\begin{pmatrix}-1&0&1\\0.3&0.2&0.5\end{pmatrix}\). Determinați repartițiile variabilelor \(5X-2\), \(X^3\) și \(X+X^2\), mediile și varianțele lor, precum și probabilitatea \(\PP\big(X<\frac18\mid X\ge-\frac18\big)\).
Soluție
Media și varianța lui \(X\).\(\E[X]=-0.3+0+0.5=0.2\). Din formula de transport, \(\E[X^2]=(-1)^2\cdot0.3+0^2\cdot0.2+1^2\cdot0.5=0.8\) (de altfel \(X^2\sim\begin{pmatrix}0&1\\0.2&0.8\end{pmatrix}\)), deci \(\Var(X)=0.8-0.2^2=0.76\).
Variabila \(5X-2\). Funcția \(x\mapsto5x-2\) este injectivă, deci \(5X-2\in\{-7,-2,3\}\) și \[
5X-2\sim\begin{pmatrix}-7&-2&3\\0.3&0.2&0.5\end{pmatrix},\qquad
\begin{aligned}\E[5X-2]&=5\E[X]-2=-1,\\ \Var(5X-2)&=25\Var(X)=19 .\end{aligned}
\]Variabila \(X^3\). Deoarece \(x^3=x\) pentru \(x\in\{-1,0,1\}\), avem \(X^3=X\), deci \(X^3\sim\begin{pmatrix}-1&0&1\\0.3&0.2&0.5\end{pmatrix}\), \(\E[X^3]=\E[X]=0.2\) și \(\Var(X^3)=\Var(X)=0.76\).
Variabila \(Y=X+X^2\). Calculăm imaginile: \(-1\mapsto-1+(-1)^2=0\), \(0\mapsto0\), \(1\mapsto1+1=2\). Valorile \(-1\) și \(0\) au aceeași imagine, deci \[
Y=X+X^2\sim\begin{pmatrix}0&2\\0.3+0.2&0.5\end{pmatrix}=\begin{pmatrix}0&2\\0.5&0.5\end{pmatrix}.
\] Atunci \(\E[Y]=1\) (sau, din liniaritate, \(\E[X]+\E[X^2]=0.2+0.8=1\)). Cum \(Y^2\sim\begin{pmatrix}0&4\\0.5&0.5\end{pmatrix}\), \(\E[Y^2]=2\) și \(\Var(Y)=2-1^2=1\).
Probabilitatea condiționată. Fie \(A=\{X<\frac18\}\) și \(B=\{X\ge-\frac18\}\). Deoarece \(X\) ia doar valorile \(-1,0,1\), \(A\cap B=\{X=0\}\) și \(B=\{X=0\}\cup\{X=1\}\), deci \[
\PP(A\mid B)=\frac{\PP(A\cap B)}{\PP(B)}=\frac{\PP(X=0)}{\PP(X=0)+\PP(X=1)}=\frac{0.2}{0.7}=\frac27 .
\]
Exercițiul 2(Funcție de repartiție dată)
Funcția de repartiție a unei variabile aleatoare \(X\) este \[
F(x)=\begin{cases}0, & x<-1,\\ 0.25, & -1\le x<0,\\ 0.4, & 0\le x<2,\\ 0.8, & 2\le x<3,\\ 1, & x\ge 3 .\end{cases}
\] a) Determinați tabelul de repartiție al lui \(X\). b) Calculați \(\PP(0<X\le 2)\), \(\PP(X<2)\), \(\PP(X\ge 0)\) și \(\PP(-1\le X<2)\). c) Calculați \(\E[X]\) și \(\Var(X)\).
Soluție
\(F\) este în scară, cu salturi în \(-1,0,2,3\), deci \(X\) este discretă cu aceste valori, iar \(\PP(X=x)=F(x)-F(x-)\) este mărimea saltului: \[
X\sim\begin{pmatrix}-1&0&2&3\\0.25&0.15&0.4&0.2\end{pmatrix}.
\]
Folosind Propoziția 6: \[
\begin{aligned}
\PP(0<X\le2)&=F(2)-F(0)=0.4, & \PP(X<2)&=F(2-)=0.4,\\
\PP(X\ge0)&=1-F(0-)=0.75, & \PP(-1\le X<2)&=F(2-)-F(-1-)=0.4 .
\end{aligned}
\] Verificare cu tabelul: de exemplu \(\PP(0<X\le2)=\PP(X=2)=0.4\).
\(\E[X]=-0.25+0+0.8+0.6=1.15\), \(\E[X^2]=0.25+0+1.6+1.8=3.65\), deci \(\Var(X)=3.65-1.15^2=2.3275\).
Exercițiul 3(O variabilă fără medie)
Determinați constanta \(c\) astfel încât \(p(k)=\dfrac{c}{k(k+1)}\), \(k=1,2,\ldots\), să fie funcția de masă a unei v.a. \(X\). Calculați \(\PP(X>n)\) și arătați că \(X\) nu are medie finită.
Soluție
Pentru \(c>0\) avem \(p(k)>0\). Descompunând în fracții simple, \(\frac1{k(k+1)}=\frac1k-\frac1{k+1}\), deci suma este telescopică: \[
\sum_{k=1}^\infty\frac{1}{k(k+1)}=\lim_{n\to\infty}\sum_{k=1}^n\Big(\frac1k-\frac1{k+1}\Big)=\lim_{n\to\infty}\Big(1-\frac{1}{n+1}\Big)=1 ,
\] așadar condiția \(\sum_k p(k)=1\) impune \(c=1\). Analog, \(\PP(X\le n)=1-\frac1{n+1}\), deci \(\PP(X>n)=\frac{1}{n+1}\). În fine, \[
\sum_{k=1}^\infty k\,p(k)=\sum_{k=1}^\infty\frac{1}{k+1}=\infty
\] (seria armonică este divergentă), deci media lui \(X\) nu este definită, deși \(X\) ia valori finite cu probabilitate \(1\).
Exercițiul 4(Testarea tranzistoarelor)
Dintre \(5\) tranzistoare, \(2\) sunt defecte. Tranzistoarele sunt testate unul câte unul, în ordine aleatoare, până când cele două tranzistoare defecte sunt identificate. Fie \(N_1\) numărul de teste efectuate până la identificarea primului tranzistor defect și \(N_2\) numărul de teste suplimentare efectuate până la identificarea celui de-al doilea. (Dacă după un anumit număr de teste tranzistoarele rămase sunt toate defecte, ele sunt identificate fără a mai fi testate.) Determinați repartițiile lui \(N_1\) și \(N_2\) și mediile lor.
Soluție
Numerotăm tranzistoarele în ordinea testării, \(T_1,\ldots,T_5\). Pozițiile celor două tranzistoare defecte formează o pereche \((T_i,T_j)\), \(i<j\), aleasă uniform dintre cele \(\binom52=10\) perechi, deci fiecare pereche are probabilitatea \(\frac1{10}\). Analizăm fiecare caz:
\((T_1,T_2)\): \(N_1=1,N_2=1\); \((T_1,T_3)\): \(N_1=1,N_2=2\); \((T_1,T_4)\) și \((T_1,T_5)\): \(N_1=1\), \(N_2=3\) (după testarea lui \(T_2,T_3,T_4\), al doilea defect este identificat);
\((T_2,T_3)\): \(N_1=2,N_2=1\); \((T_2,T_4)\) și \((T_2,T_5)\): \(N_1=2,N_2=2\);
\((T_3,T_4)\) și \((T_3,T_5)\): \(N_1=3,N_2=1\) (după testarea lui \(T_4\) știm și unde este al doilea defect);
\((T_4,T_5)\): după trei teste cu rezultat bun, ultimele două tranzistoare sunt sigur defecte, deci \(N_1=3\), \(N_2=0\).
Sumând probabilitățile cazurilor cu aceeași valoare, \[
N_1\sim\begin{pmatrix}1&2&3\\ \frac{4}{10}&\frac{3}{10}&\frac{3}{10}\end{pmatrix},\qquad
N_2\sim\begin{pmatrix}0&1&2&3\\ \frac{1}{10}&\frac{4}{10}&\frac{3}{10}&\frac{2}{10}\end{pmatrix}.
\] Mediile sunt \(\E[N_1]=\frac{4+6+9}{10}=1.9\) și \(\E[N_2]=\frac{0+4+6+6}{10}=1.6\), deci numărul mediu total de teste este \(\E[N_1+N_2]=3.5\). (Repartiția comună a perechii \((N_1,N_2)\) va fi studiată în Cursul 6.)
Exercițiul 5(Examen cu răspunsuri ghicite)
Un test grilă are \(10\) întrebări, fiecare cu \(4\) variante de răspuns, dintre care exact una corectă. Un student nepregătit alege la întâmplare câte un răspuns la fiecare întrebare. Care este probabilitatea ca el să răspundă corect la cel puțin \(5\) întrebări? Care sunt media și abaterea standard a numărului de răspunsuri corecte?
Soluție
Răspunsurile fiind alese independent, numărul \(X\) de răspunsuri corecte este \(X\sim\Bin(10,0.25)\). Atunci \[
\PP(X\ge5)=1-\PP(X\le4)=1-\sum_{k=0}^4\binom{10}{k}0.25^k\,0.75^{10-k}\approx0.0781
\] (în R: 1 - pbinom(4, 10, 0.25)). Media este \(\E[X]=10\cdot0.25=2.5\), varianța \(\Var(X)=10\cdot0.25\cdot0.75=1.875\), iar abaterea standard \(\sqrt{1.875}\approx1.369\).
Exercițiul 6(Recepția unui lot)
Un lot de \(50\) de piese conține \(4\) piese defecte. Se extrag la întâmplare, fără întoarcere, \(5\) piese, iar lotul este acceptat dacă eșantionul conține cel mult o piesă defectă. Calculați probabilitatea de acceptare a lotului și comparați-o cu aproximarea binomială. Calculați media și varianța numărului de piese defecte din eșantion.
Soluție
Numărul de piese defecte din eșantion este \(X\sim\HGeom(50,4,5)\): \[
\PP(X\le1)=\frac{\binom40\binom{46}5+\binom41\binom{46}4}{\binom{50}5}=\frac{1\,370\,754+4\cdot163\,185}{2\,118\,760}\approx0.9550 .
\] Aproximând cu \(\Bin(5,0.08)\) (extrageri cu întoarcere) obținem \(\PP(X\le1)\approx0.92^5+5\cdot0.08\cdot0.92^4\approx0.9456\); aproximarea este doar grosieră, deoarece \(n=5\) nu este neglijabil față de \(N=50\). Media este \(\E[X]=5\cdot\frac{4}{50}=0.4\), iar varianța \[
\Var(X)=5\cdot0.08\cdot0.92\cdot\frac{50-5}{50-1}\approx0.338 .
\]
Un zar echilibrat este aruncat până la apariția primei fețe \(6\). Fie \(X\) numărul de aruncări. a) Calculați \(\PP(X>10)\) și \(\PP(X \text{ este par})\). b) Știind că primele \(10\) aruncări nu au produs niciun \(6\), care este probabilitatea ca să fie necesare mai mult de \(3\) aruncări suplimentare? c) Calculați \(\E[X]\) și \(\Var(X)\).
Soluție
\(X\sim\Geom(1/6)\). a) Din (4), \(\PP(X>10)=(5/6)^{10}\approx0.1615\). Cu \(q=5/6\) și \(p=1/6\), \[
\PP(X\text{ par})=\sum_{j=1}^\infty\PP(X=2j)=\sum_{j=1}^\infty q^{2j-1}p=\frac{pq}{1-q^2}=\frac{q}{1+q}=\frac{5/6}{11/6}=\frac{5}{11}\approx0.4545 .
\] b) Din proprietatea lipsei de memorie, \(\PP(X>13\mid X>10)=\PP(X>3)=(5/6)^3\approx0.5787\) — aceeași ca la începutul jocului.
Exercițiul 8(Formula de transport pentru o variabilă binomială)
Fie \(X\sim\Bin(4,\frac12)\) și \(Y=(X-2)^2\). Determinați repartiția lui \(Y\) și calculați \(\E[Y]\) în două moduri. b) Fie \(X\sim\Bin(n,p)\), \(p\in(0,1)\). Arătați că \(\E\left[\frac{1}{X+1}\right]=\dfrac{1-(1-p)^{n+1}}{(n+1)p}\).
Soluție
\(X\sim\begin{pmatrix}0&1&2&3&4\\ \frac1{16}&\frac4{16}&\frac6{16}&\frac4{16}&\frac1{16}\end{pmatrix}\), iar \(g(x)=(x-2)^2\) duce \(0,4\mapsto4\), \(1,3\mapsto1\), \(2\mapsto0\). Deci \[
Y\sim\begin{pmatrix}0&1&4\\ \frac{6}{16}&\frac{8}{16}&\frac{2}{16}\end{pmatrix},\qquad \E[Y]=\frac{8}{16}+\frac{8}{16}=1 .
\] Altfel: \(\E[(X-2)^2]=\E[(X-\E[X])^2]=\Var(X)=4\cdot\frac12\cdot\frac12=1\).
Din formula de transport și din \(\frac{1}{k+1}\binom nk=\frac{1}{n+1}\binom{n+1}{k+1}\), \[
\E\left[\frac1{X+1}\right]=\sum_{k=0}^n\frac{1}{k+1}\binom nk p^k(1-p)^{n-k}=\frac{1}{(n+1)p}\sum_{k=0}^n\binom{n+1}{k+1}p^{k+1}(1-p)^{n-k}.
\] Cu \(j=k+1\), suma este \(\sum_{j=1}^{n+1}\binom{n+1}{j}p^j(1-p)^{n+1-j}=1-(1-p)^{n+1}\) (lipsește doar termenul \(j=0\) din binomul lui Newton), de unde rezultatul. Pentru \(n=4\), \(p=\frac12\) obținem \(\frac{1-1/32}{5/2}=\frac{31}{80}=0.3875\). Observăm că \(\E\left[\frac1{X+1}\right]\ne\frac{1}{\E[X]+1}=\frac13\).
Exercițiul 9(Maximul și minimul a două zaruri)
Se aruncă două zaruri echilibrate. Fie \(Z\) maximul și \(W\) minimul numerelor obținute. Calculați \(\E[Z]\), \(\Var(Z)\) și \(\E[W]\).
Soluție
Din Exemplul 14, \(\PP(Z=k)=\frac{2k-1}{36}\), \(k=1,\ldots,6\). Atunci \[
\E[Z]=\sum_{k=1}^6k\,\frac{2k-1}{36}=\frac{2\sum k^2-\sum k}{36}=\frac{2\cdot91-21}{36}=\frac{161}{36}\approx4.472,
\]\[
\E[Z^2]=\frac{2\sum k^3-\sum k^2}{36}=\frac{2\cdot441-91}{36}=\frac{791}{36},
\] deci \(\Var(Z)=\frac{791}{36}-\big(\frac{161}{36}\big)^2=\frac{2555}{1296}\approx1.971\). Pentru minim nu mai este nevoie de repartiție: deoarece \(Z+W=X+Y\) (suma celor două numere), din liniaritate \[
\E[W]=\E[X]+\E[Y]-\E[Z]=7-\frac{161}{36}=\frac{91}{36}\approx2.528 .
\]
Exercițiul 10(Suma a două variabile Poisson)
Numărul de apeluri primite de o centrală telefonică într-un minut de la clienții persoane fizice este \(X\sim\Pois(2)\), iar de la clienții persoane juridice \(Y\sim\Pois(3)\), \(X\indep Y\). a) Care este probabilitatea ca într-un minut să sosească exact \(4\) apeluri? b) Știind că într-un minut au sosit \(4\) apeluri, care este probabilitatea ca exact unul să provină de la o persoană fizică? c) Calculați \(\E[X+Y]\), \(\Var(X-Y)\) și \(\E[XY]\).
Soluție
Din Propoziția 23 d), \(X+Y\sim\Pois(5)\), deci \(\PP(X+Y=4)=e^{-5}\frac{5^4}{4!}\approx0.1755\).
Din Propoziția 23 e), condiționat de \(X+Y=4\), \(X\sim\Bin(4,\frac{2}{5})\), deci \[
\PP(X=1\mid X+Y=4)=\binom41\cdot0.4\cdot0.6^3=0.3456 .
\]
\(\E[X+Y]=2+3=5\); din independență, \(\Var(X-Y)=\Var(X)+\Var(Y)=5\) și \(\E[XY]=\E[X]\E[Y]=6\).
c(dpois(4, 5), dbinom(1, 4, 0.4))
#> [1] 0.1755 0.3456
Exercițiul 11(Cine câștigă seria?)
Două echipe, \(A\) și \(B\), joacă o serie de meciuri în sistemul „cel mai bun din \(7\)”: câștigă seria prima echipă care obține \(4\) victorii. Echipa \(A\) câștigă fiecare meci cu probabilitatea \(0.6\), independent de celelalte. Care este probabilitatea ca echipa \(A\) să câștige seria? Care este numărul mediu de meciuri jucate?
Soluție
Dacă meciurile ar continua indefinit, numărul de meciuri necesare pentru ca \(A\) să obțină \(4\) victorii ar fi \(T_A\sim\NBin(4,0.6)\). Echipa \(A\) câștigă seria dacă și numai dacă \(T_A\le7\) (a patra victorie vine înaintea celei de-a patra înfrângeri). Deci \[
\begin{aligned}
\PP(A\text{ câștigă})&=\sum_{k=4}^7\binom{k-1}{3}0.6^4\,0.4^{k-4}\\
&=0.6^4\left(1+4\cdot0.4+10\cdot0.4^2+20\cdot0.4^3\right)=0.710208 .
\end{aligned}
\] Seria se încheie după exact \(k\) meciuri (\(k=4,\ldots,7\)) dacă una dintre echipe obține a patra victorie la meciul \(k\): \[
\PP(L=k)=\binom{k-1}{3}\left(0.6^4\,0.4^{k-4}+0.4^4\,0.6^{k-4}\right),
\] ceea ce dă \(\PP(L=4)=0.1552\), \(\PP(L=5)=0.2688\), \(\PP(L=6)=0.29952\), \(\PP(L=7)=0.27648\) și \(\E[L]=\sum_k k\,\PP(L=k)\approx5.697\) meciuri.
k <-4:7sum(dnbinom(k -4, 4, 0.6)) # P(A câștigă seria)
#> [1] 0.7102
pL <-dnbinom(k -4, 4, 0.6) +dnbinom(k -4, 4, 0.4)sum(k * pL) # nr. mediu de meciuri
#> [1] 5.697
Exercițiul 12(Numărul mediu de comparații în Quicksort)
Algoritmul Quicksort randomizat sortează \(n\) numere distincte astfel: alege uniform la întâmplare un pivot, îl compară cu toate celelalte elemente, împărțind mulțimea în elementele mai mici și cele mai mari decât pivotul, apoi sortează recursiv cele două părți. Fie \(C_n\) numărul total de comparații. Arătați că \[
\E[C_n]=\sum_{1\le i<j\le n}\frac{2}{j-i+1}=2(n+1)H_n-4n,\qquad H_n=1+\frac12+\cdots+\frac1n .
\]
Soluție
Fie \(z_1<z_2<\cdots<z_n\) elementele în ordine crescătoare. Două elemente sunt comparate cel mult o dată (doar când unul dintre ele este pivot), deci \(C_n=\sum_{i<j}\Ind_{A_{ij}}\), unde \(A_{ij}\) este evenimentul ca \(z_i\) și \(z_j\) să fie comparate. Considerăm mulțimea \(Z_{ij}=\{z_i,z_{i+1},\ldots,z_j\}\), cu \(j-i+1\) elemente. Cât timp nu a fost ales ca pivot niciun element din \(Z_{ij}\), toate elementele sale se află în aceeași parte. Dacă primul pivot ales din \(Z_{ij}\) este \(z_i\) sau \(z_j\), atunci \(z_i\) și \(z_j\) sunt comparate; dacă este un element strict între ele, cele două ajung în părți diferite și nu vor mai fi comparate niciodată. Deoarece pivoții sunt aleși uniform, primul pivot din \(Z_{ij}\) este, cu aceeași probabilitate, oricare dintre cele \(j-i+1\) elemente, deci \(\PP(A_{ij})=\frac{2}{j-i+1}\). Din metoda indicatorilor, \[
\begin{aligned}
\E[C_n]&=\sum_{1\le i<j\le n}\frac{2}{j-i+1}=\sum_{d=1}^{n-1}(n-d)\frac{2}{d+1}=2\sum_{k=2}^{n}\frac{n+1-k}{k}\\
&=2\Big[(n+1)(H_n-1)-(n-1)\Big]=2(n+1)H_n-4n,
\end{aligned}
\] unde am grupat perechile după diferența \(d=j-i\) (există \(n-d\) perechi cu diferența \(d\)) și am notat \(k=d+1\). În particular \(\E[C_n]\approx2n\ln n\). Pentru \(n=10\) obținem \(\E[C_{10}]\approx24.44\); verificăm prin simulare:
Fie \(X\sim\begin{pmatrix}-2&0&1&4\\0.1&0.3&0.4&0.2\end{pmatrix}\). Determinați funcția de repartiție a lui \(X\) și reprezentați-o grafic. Calculați \(\E[X]\), \(\Var(X)\) și determinați repartițiile variabilelor \(|X|\) și \(X^2-X\). (R: \(\E[X]=1\), \(\Var(X)=3\).)
Determinați constanta \(c\) pentru care \(p(k)=c\,\dfrac{2^k}{k!}\), \(k\in\N\), este o funcție de masă. Recunoașteți repartiția și calculați \(\PP(X\ge2)\). (R: \(c=e^{-2}\), \(X\sim\Pois(2)\), \(\PP(X\ge2)=1-3e^{-2}\approx0.594\).)
O urnă conține \(7\) bile albe și \(3\) bile negre. Se extrag \(4\) bile fără întoarcere. Determinați repartiția numărului de bile negre extrase, media și varianța sa. Refaceți calculele pentru extragerea cu întoarcere. (R: \(\E=1.2\); \(\Var=0.56\) fără întoarcere, \(0.84\) cu întoarcere.)
Fie \(X\) o variabilă aleatoare cu valori în \(\N\) și medie finită. Arătați că \(\E[X]=\sum_{k=1}^\infty\PP(X\ge k)\). Folosiți această formulă pentru a regăsi media repartiției geometrice.
O companie aeriană vinde \(52\) de bilete pentru un avion cu \(50\) de locuri. Fiecare pasager se prezintă la îmbarcare cu probabilitatea \(0.95\), independent de ceilalți. Care este probabilitatea ca cel puțin un pasager prezent să nu aibă loc în avion? (R: \(\PP(X\ge51)\approx0.2595\), unde \(X\sim\Bin(52,0.95)\).)
Pentru mersul la întâmplare simetric cu \(n=10\) pași (Exemplul 13), calculați \(\PP(Y=0)\), \(\PP(|Y|=4)\), \(\E[Y]\) și \(\Var(Y)\). Arătați că, în general, \(\E[Y]=n(2p-1)\) și \(\Var(Y)=4np(1-p)\). (R: \(0.2461\); \(0.2344\); \(0\); \(10\).)
Fie \(X\sim\Pois(\lambda)\). Calculați \(\E[X(X-1)(X-2)]\) și deduceți \(\E[X^3]\). (R: \(\lambda^3\); \(\E[X^3]=\lambda^3+3\lambda^2+\lambda\).)
Într-o grupă sunt \(30\) de studenți. Presupunând că zilele de naștere sunt uniform repartizate peste cele \(365\) de zile ale anului și independente, calculați numărul mediu de perechi de studenți născuți în aceeași zi. (Indicație: metoda indicatorilor. R: \(\binom{30}{2}/365\approx1.19\).)
Bibliografie
Bertsekas, Dimitri P., and John N. Tsitsiklis. 2008. Introduction to Probability. 2nd ed. Athena Scientific.
Blitzstein, Joseph K., and Jessica Hwang. 2019. Introduction to Probability. 2nd ed. CRC Press.