Durata unei convorbiri, timpul de răspuns al unui server sau eroarea unei măsurători pot lua orice valoare dintr-un interval: astfel de mărimi nu mai pot fi descrise printr-o funcție de masă. Cursul de astăzi construiește cadrul variabilelor aleatoare continue, în care funcția de masă este înlocuită de densitatea de repartiție, iar sumele de integrale.
Obiective. La sfârșitul cursului studentul trebuie să poată:
verifica dacă o funcție este o densitate de repartiție și determina constanta de normare;
calcula probabilități prin integrare și explica de ce densitatea nu este o probabilitate;
trece de la densitate la funcția de repartiție și invers;
determina cuantile (mediana, cuartilele) analitic și numeric, în R;
calcula media, momentele și varianța unei variabile continue și ale unei funcții de o astfel de variabilă.
Structura. Recapitulare; de la discret la continuu; densitatea de repartiție; funcția de repartiție; cuantile și mediană; analogia discret–continuu; media și momentele unei variabile continue; exerciții rezolvate și exerciții propuse. Pentru aprofundare: (Blitzstein and Hwang 2019, cap. 5), (Bertsekas and Tsitsiklis 2008, cap. 3).
În Cursul 3 am studiat variabilele aleatoare discrete, adică acele variabile care iau un număr finit sau cel mult numărabil de valori. Multe mărimi de interes practic nu sunt însă de acest tip: durata unei convorbiri telefonice, timpul de funcționare al unui server până la prima defecțiune, înălțimea unei persoane alese la întâmplare, eroarea de măsurare a unui instrument sau poziția unui punct ales la întâmplare pe un segment pot lua, cel puțin în principiu, orice valoare dintr-un interval. Pentru astfel de variabile, probabilitatea de a lua o valoare fixată este nulă, iar descrierea prin funcția de masă nu mai are sens.
În acest curs construim cadrul care înlocuiește funcția de masă: densitatea de repartiție. Vom vedea că, grosso modo, trecerea de la discret la continuu se face înlocuind sumele cu integrale și funcția de masă cu densitatea. Vom studia legătura dintre densitate și funcția de repartiție, cuantilele (în particular mediana), apoi media, varianța și momentele unei variabile aleatoare continue, împreună cu proprietățile lor. Repartițiile continue remarcabile (uniformă, exponențială, normală) și transformările de variabile aleatoare fac obiectul cursului următor (Cursul 5).
1 Recapitulare
Aproape toate noțiunile de astăzi au un corespondent discret în Cursul 3; le reamintim pentru a putea urmări analogia.
Rezultate din Cursul 3 folosite azi
Variabilă aleatoare\(X:\Omega\to\R\) cu \(\{X\le x\}\in\F\) (Definiția 1 din Cursul 3); repartiția ei (Definiția 3 din Cursul 3) și funcția de repartiție\(F(x)=\PP(X\le x)\) (Definiția 4 din Cursul 3), valabile pentru orice variabilă aleatoare, nu doar pentru cele discrete.
Proprietățile funcției de repartiție (Teorema 5 din Cursul 3): \(F\) este crescătoare, continuă la dreapta, \(F(-\infty)=0\), \(F(+\infty)=1\); \(\PP(x<X\le y)=F(y)-F(x)\) și \(\PP(X=x)=F(x)-F(x-)\) (Propoziția 6 din Cursul 3).
Funcția de masă\(p_X(x)=\PP(X=x)\) (Definiția 7 din Cursul 3): \(p_X\ge0\), \(\sum_xp_X(x)=1\), \(\PP(X\in A)=\sum_{x\in A}p_X(x)\).
Media\(\E[X]=\sum_xx\,p_X(x)\) (Definiția 24 din Cursul 3), formula de transport\(\E[g(X)]=\sum_xg(x)p_X(x)\) (Teorema 25 din Cursul 3) și liniaritatea mediei (Teorema 26 din Cursul 3).
Varianța\(\Var(X)=\E[(X-\E[X])^2]=\E[X^2]-(\E[X])^2\) (Definiția 28 din Cursul 3), cu \(\Var(aX+b)=a^2\Var(X)\) (Teorema 29 din Cursul 3).
Continuitatea probabilității (Teorema 18 din Cursul 1): o folosim pentru a arăta că punctele au probabilitate zero.
2 De la discret la continuu
Să considerăm experimentul care constă în alegerea unui punct „la întâmplare” în intervalul \([0,1]\) și fie \(X\) poziția punctului ales. Este natural să cerem ca probabilitatea ca \(X\) să cadă într-un subinterval să fie egală cu lungimea acestuia: \(\PP(X\in[0,1/2])=1/2\), \(\PP(X\in[0.2,0.3])=0.1\) etc. Dar atunci, pentru orice \(x\in[0,1]\) și orice \(\varepsilon>0\), \[
0\le \PP(X=x)\le \PP\big(X\in[x-\varepsilon,x+\varepsilon]\big)\le 2\varepsilon,
\] deci \(\PP(X=x)=0\). Așadar fiecare valoare individuală are probabilitate zero, deși \(X\) ia cu siguranță o valoare din \([0,1]\). Nu există nicio contradicție: axioma de aditivitate numărabilă se aplică doar reuniunilor numărabile, iar \([0,1]\) nu este numărabil.
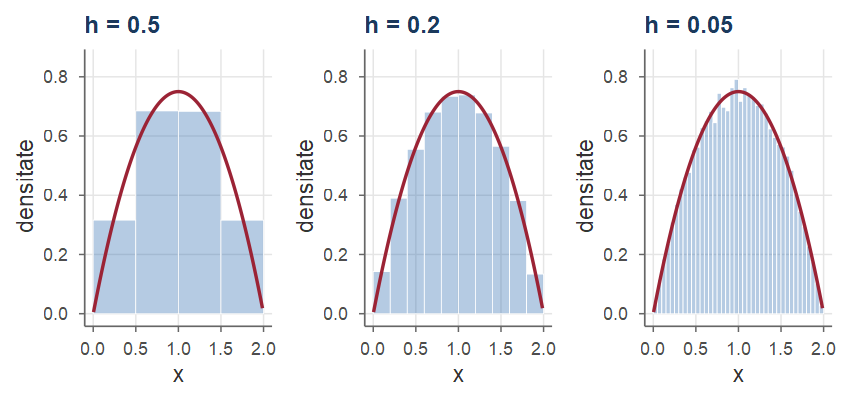
Consecința este că, pentru astfel de variabile, funcția de masă \(x\mapsto\PP(X=x)\) este identic nulă și nu conține nicio informație. Informația se află în probabilitățile atribuite intervalelor. O modalitate intuitivă de a o vizualiza este histograma: dacă simulăm un număr mare de valori ale lui \(X\) și le grupăm în clase de lățime \(h\), înălțimea fiecărei bare (normalizată astfel încât aria totală să fie \(1\)) aproximează raportul \[
\frac{\PP(X\in[x,x+h])}{h}.
\] Pe măsură ce numărul de observații crește și lățimea claselor scade, histograma se stabilizează în jurul unei curbe netede (Figura 1). Această curbă limită este densitatea de repartiție a lui \(X\).
Figura 1: Histograme normalizate (aria totală egală cu 1) pentru 20000 de valori simulate ale unei variabile aleatoare continue, cu clase din ce în ce mai înguste. Curba roșie este densitatea \(f(x)=\frac{3}{8}(4x-2x^2)\), \(x\in(0,2)\).
3 Densitatea de repartiție
3.1 Definiție și proprietăți
Definiția 1(Variabilă aleatoare continuă)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate și \(X:\Omega\to\R\) o variabilă aleatoare. Spunem că \(X\) este o variabilă aleatoare continuă (mai precis, absolut continuă) dacă există o funcție \(f:\R\to[0,\infty)\), integrabilă, cu proprietatea că \[
\PP(X\in A)=\int_A f(x)\dd x, \qquad \text{pentru orice } A\subseteq\R
\tag{1}\] care este un interval sau o reuniune cel mult numărabilă de intervale. Funcția \(f\) se numește densitatea de repartiție (sau densitatea de probabilitate) a lui \(X\) și se notează \(f_X\) atunci când este necesar să precizăm variabila.
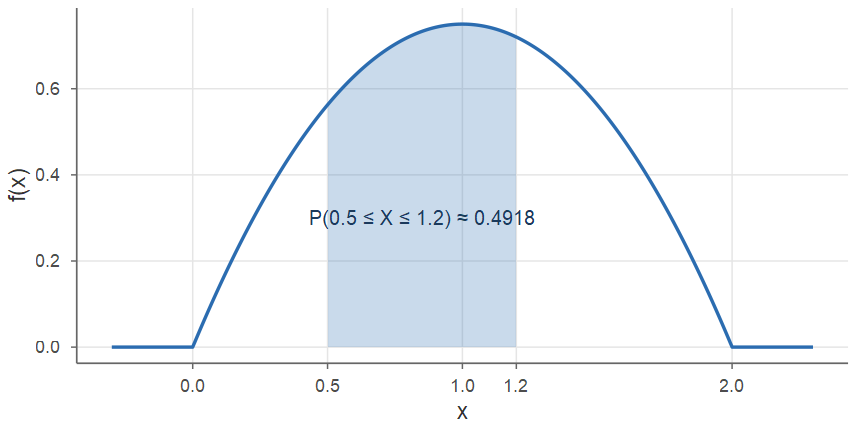
Relația (1) are o interpretare geometrică simplă: probabilitatea ca \(X\) să ia valori în \(A\) este aria de sub graficul densității, deasupra mulțimii \(A\). În particular, pentru \(A=[a,b]\), \[
\PP(a\le X\le b)=\int_a^b f(x)\dd x .
\tag{2}\]
Arată codul R
plot_densitate_arie(fdens, 0.5, 1.2, xlim =c(-0.3, 2.3)) +annotate("text", x =0.85, y =0.3, label ="P(0.5 ≤ X ≤ 1.2) ≈ 0.4918",colour = culori[["bleumarin"]], size =3.6) +scale_x_continuous(breaks =c(0, 0.5, 1, 1.2, 2))
Figura 2: Probabilitatea \(\PP(a\le X\le b)\) este aria de sub graficul densității între \(a\) și \(b\). Aici \(f(x)=\frac{3}{8}(4x-2x^2)\) pe \((0,2)\), \(a=0.5\), \(b=1.2\), iar aria hașurată este \(\approx 0.4918\).
Luând în (1) mulțimea \(A=\R\), obținem \(\PP(X\in\R)=\PP(\Omega)=1\), adică aria totală de sub graficul densității este \(1\). Avem astfel:
Propoziția 2(Proprietățile densității)
Densitatea de repartiție \(f\) a unei variabile aleatoare continue satisface:
Reciproc, orice funcție integrabilă \(f:\R\to\R\) care verifică a) și b) este densitatea unei variabile aleatoare continue.
A doua parte a propoziției (existența unei variabile aleatoare cu densitate dată) necesită elemente de teoria măsurii și o admitem fără demonstrație; ea ne permite să vorbim despre „variabila aleatoare cu densitatea \(f\)” de îndată ce am verificat a) și b). În cursul următor vom vedea chiar o metodă constructivă de a obține o astfel de variabilă pornind de la o variabilă uniformă (Cursul 5).
Observație
Mulțimea \(\{x\in\R : f(x)>0\}\) se numește suportul lui \(X\) (sau al densității). În practică, densitățile se dau de obicei printr-o formulă pe suport și valoarea \(0\) în rest; scriem de exemplu \(f(x)=2x\,\Ind_{[0,1]}(x)\), unde \(\Ind_A\) este funcția indicatoare a mulțimii \(A\).
3.2 Probabilitatea unui punct
Dacă în (1) luăm \(A=\{a\}=[a,a]\), obținem o proprietate care deosebește fundamental variabilele continue de cele discrete.
Propoziția 3(Punctele au probabilitate zero)
Dacă \(X\) este o variabilă aleatoare continuă cu densitatea \(f\), atunci pentru orice \(a\in\R\)\[
\PP(X=a)=\int_a^a f(x)\dd x=0 .
\] În consecință, pentru orice \(a<b\), \[
\PP(a\le X\le b)=\PP(a<X\le b)=\PP(a\le X<b)=\PP(a<X<b)=\int_a^b f(x)\dd x .
\]
Demonstrație. Prima afirmație rezultă direct din definiție. Pentru a doua, de exemplu, \(\{a\le X\le b\}=\{X=a\}\cup\{a<X\le b\}\), reuniune disjunctă, deci \(\PP(a\le X\le b)=0+\PP(a<X\le b)\); celelalte egalități se obțin la fel.■
Atenție!
Pentru variabile discrete, egalitățile de mai sus sunt în general false: dacă \(X\sim\Bin(3,1/2)\), atunci \(\PP(1\le X\le 2)=3/4\), dar \(\PP(1<X<2)=0\). Nu transferați automat regula „inegalitățile stricte sau nestricte nu contează” de la variabile continue la variabile discrete.
3.3 De ce se numește „densitate”?
Fie \(x\in\R\) și \(\dd x>0\) o lungime foarte mică. Dacă \(f\) este continuă în \(x\), atunci pe intervalul \([x,x+\dd x]\) densitatea este aproape constantă, egală cu \(f(x)\), și \[
\PP\big(X\in[x,x+\dd x]\big)=\int_x^{x+\dd x} f(t)\dd t\approx f(x)\,\big((x+\dd x)-x\big)=f(x)\dd x .
\] Astfel \[
f(x)\approx\frac{\PP\big(X\in[x,x+\dd x]\big)}{\dd x}=\frac{\text{probabilitate}}{\text{unitate de lungime}} .
\] Exact ca în fizică, unde densitatea de masă este masa pe unitatea de volum, densitatea de repartiție măsoară probabilitatea pe unitatea de lungime în jurul punctului \(x\). În particular, dacă \(X\) se măsoară într-o anumită unitate de măsură (de exemplu metri), atunci \(f\) se măsoară în \(1/\text{m}\).
3.4 Densitatea nu este o probabilitate
Atenție!
Valoarea \(f(x)\) a unei densități nu este o probabilitate. Singurele constrângeri sunt \(f\ge0\) și aria totală egală cu \(1\); o densitate poate lua valori mai mari decât \(1\) și poate fi chiar nemărginită. Probabilități sunt doar ariile de sub graficul lui \(f\).
Exemplul 1(O densitate nemărginită)
Fie \(X\) o variabilă aleatoare cu densitatea \[
f(x)=\begin{cases}\dfrac{1}{2\sqrt{x}}, & 0<x\le 1,\\[2mm] 0, & \text{altfel.}\end{cases}
\] Verificăm că \(f\) este densitate: evident \(f(x)\ge0\) și \[
\int_{-\infty}^{+\infty} f(x)\dd x=\int_0^1\frac{1}{2\sqrt{x}}\dd x=\sqrt{x}\,\Big|_0^1=1 .
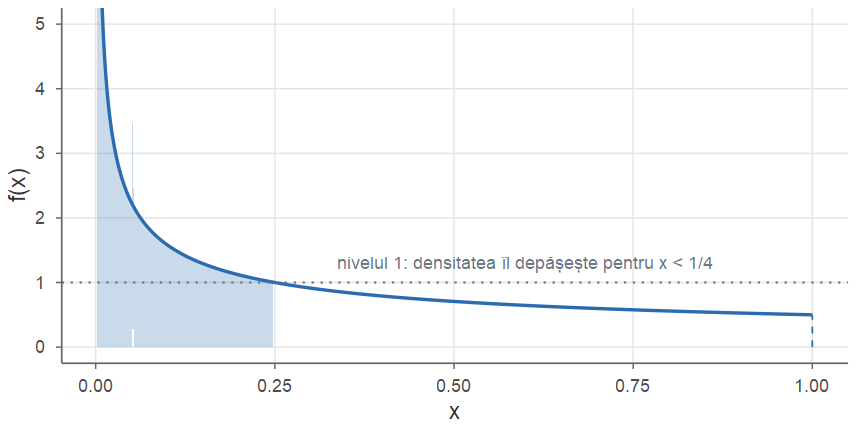
\] Totuși, \(f(x)\to+\infty\) când \(x\to0^+\) (Figura 3). Faptul că \(f\) ia valori oricât de mari nu contrazice nimic: de exemplu, \(\PP(X\le 0.01)=\sqrt{0.01}=0.1\), o probabilitate perfect rezonabilă. Vom vedea în Cursul 5 că această densitate este exact densitatea pătratului unei variabile uniforme pe \([0,1]\).
Arată codul R
fnem <-function(x) ifelse(x >0& x <=1, 1/ (2*sqrt(x)), 0)xx <-c(seq(0.0025, 0.05, length.out =200), seq(0.05, 1, length.out =300))d <-data.frame(x = xx, y =fnem(xx))ggplot(d, aes(x, y)) +geom_area(data =subset(d, x <=0.25), fill = culori[["albastru"]], alpha =0.25) +geom_line(colour = culori[["albastru"]]) +annotate("segment", x =1, xend =1, y =0, yend =0.5, colour = culori[["albastru"]],linetype =2, linewidth =0.4) +geom_hline(yintercept =1, linetype =3, colour = culori[["gri"]]) +annotate("text", x =0.6, y =1.3, label ="nivelul 1: densitatea îl depășește pentru x < 1/4",size =3.2, colour = culori[["gri"]]) +coord_cartesian(ylim =c(0, 5)) +labs(x ="x", y ="f(x)")
Figura 3: Densitatea \(f(x)=\frac{1}{2\sqrt{x}}\) pe \((0,1]\) este nemărginită în vecinătatea lui \(0\), dar aria de sub grafic este \(1\). Aria hașurată, \(\PP(X\le 0.25)=0.5\), arată că jumătate din masa de probabilitate este concentrată pe intervalul \((0,0.25]\).
3.5 Determinarea unei constante de normare
Foarte frecvent, o densitate este cunoscută „până la o constantă”: se știe forma funcției, iar constanta se determină din condiția ca aria totală să fie \(1\).
Exemplul 2(Determinarea constantei)
Durata (în ore) a funcționării neîntrerupte a unui echipament este o variabilă aleatoare continuă \(X\) cu densitatea \[
f(x)=\begin{cases}k\,(4x-2x^2), & 0<x<2,\\ 0, & \text{altfel.}\end{cases}
\] a) Determinăm \(k\). Pe \((0,2)\) avem \(4x-2x^2=2x(2-x)>0\), deci condiția \(f\ge0\) impune \(k\ge0\). Din condiția de normare, \[
1=\int_0^2 k(4x-2x^2)\dd x=k\Big(2x^2-\frac{2x^3}{3}\Big)\Big|_0^2=k\Big(8-\frac{16}{3}\Big)=\frac{8k}{3},
\] deci \(k=3/8\).
Probabilitatea ca echipamentul să funcționeze mai mult de o oră este \[
\PP(X>1)=\int_1^2\frac38(4x-2x^2)\dd x=\frac38\Big(2x^2-\frac{2x^3}{3}\Big)\Big|_1^2=\frac38\Big(\frac83-\frac43\Big)=\frac12 .
\] Rezultatul era de așteptat: graficul densității este o parabolă simetrică față de dreapta \(x=1\) (Figura 1).
4 Funcția de repartiție
4.1 Definiție și proprietăți generale
Funcția de repartiție a fost deja întâlnită pentru variabile discrete; ea are avantajul că se definește în același mod pentru orice variabilă aleatoare, discretă, continuă sau de alt tip.
Definiția 4(Funcția de repartiție)
Fie \(X\) o variabilă aleatoare. Funcția \(F=F_X:\R\to[0,1]\), \[
F(x)=\PP(X\le x)=\PP\big(X\in(-\infty,x]\big),\qquad x\in\R,
\] se numește funcția de repartiție a lui \(X\).
Teorema 5(Proprietățile funcției de repartiție)
Funcția de repartiție \(F\) a unei variabile aleatoare \(X\) are proprietățile:
\(F\) este crescătoare: dacă \(x_1\le x_2\), atunci \(F(x_1)\le F(x_2)\);
\(F\) este continuă la dreapta: \(\lim_{h\downarrow0}F(x+h)=F(x)\) pentru orice \(x\in\R\);
\(\lim_{x\to-\infty}F(x)=0\) și \(\lim_{x\to+\infty}F(x)=1\).
Reciproc, orice funcție cu proprietățile a)–c) este funcția de repartiție a unei variabile aleatoare.
Demonstrație.
Dacă \(x_1\le x_2\), atunci \(\{X\le x_1\}\subseteq\{X\le x_2\}\) și, din monotonia probabilității, \(F(x_1)\le F(x_2)\).
Fie \(h_n\downarrow0\). Evenimentele \(\{X\le x+h_n\}\) formează un șir descrescător cu intersecția \(\{X\le x\}\); din continuitatea probabilității pe șiruri monotone, \(F(x+h_n)\to F(x)\). Cum \(F\) este monotonă, rezultă limita la dreapta.
Evenimentele \(\{X\le -n\}\) descresc către \(\emptyset\), iar \(\{X\le n\}\) cresc către \(\Omega\); din nou prin continuitatea probabilității, \(F(-n)\to0\) și \(F(n)\to1\), iar monotonia lui \(F\) permite trecerea de la șiruri la limite. Partea reciprocă o admitem.
■
Din definiție rezultă imediat, pentru orice \(a<b\), \[
\PP(a<X\le b)=F(b)-F(a),\qquad \PP(X>x)=1-F(x).
\tag{3}\] Funcția \(x\mapsto\PP(X>x)=1-F(x)\) se numește funcția de supraviețuire (sau de fiabilitate) și apare natural atunci când \(X\) reprezintă o durată de viață.
4.2 Legătura dintre densitate și funcția de repartiție
Pentru o variabilă discretă cu funcția de masă \(p_X\), funcția de repartiție este o sumă, \(F(x)=\sum_{y\le x}p_X(y)\), și are salturi în punctele în care \(X\) ia valori. Pentru o variabilă continuă suma se înlocuiește cu o integrală.
Teorema 6(Relația dintre F și f)
Fie \(X\) o variabilă aleatoare continuă cu densitatea \(f\) și funcția de repartiție \(F\). Atunci:
\(\displaystyle F(x)=\int_{-\infty}^x f(t)\dd t\) pentru orice \(x\in\R\);
\(F\) este continuă pe \(\R\);
dacă \(f\) este continuă în punctul \(x_0\), atunci \(F\) este derivabilă în \(x_0\) și \(F'(x_0)=f(x_0)\). În particular, dacă \(f\) este continuă pe un interval, atunci \(F'=f\) pe acel interval.
Demonstrație.
rezultă din (1) cu \(A=(-\infty,x]\). b) rezultă din Propoziția 3: \(F(x)-F(x-)=\PP(X=x)=0\), deci \(F\) nu are salturi; fiind continuă la dreapta și fără salturi, \(F\) este continuă. c) este teorema fundamentală a analizei aplicată funcției \(x\mapsto\int_{-\infty}^x f(t)\dd t\).
■
Teorema 6 spune că densitatea și funcția de repartiție conțin aceeași informație și că putem trece ușor de la una la cealaltă: \[
\boxed{\ \text{cunoaștem } f \ \Longrightarrow\ F(x)=\int_{-\infty}^x f(t)\dd t, \qquad \text{cunoaștem } F \ \Longrightarrow\ f(x)=F'(x).\ }
\] În punctele (cel mult numărabile, în exemplele noastre) în care \(F\) nu este derivabilă, valoarea lui \(f\) poate fi aleasă arbitrar: modificarea unei densități într-un număr finit de puncte nu schimbă nicio integrală, deci nu schimbă repartiția.
Exemplul 3(Repartiția logistică)
Fie \(X\) o variabilă aleatoare cu densitatea \[
f(x)=\frac{e^x}{(1+e^x)^2},\qquad x\in\R .
\] Ne propunem să calculăm a) funcția de repartiție \(F\) și b) \(\PP(a<X<b)\) pentru \(a=-1\), \(b=2\).
Cu schimbarea de variabilă \(u=e^t\), \(\dd u=e^t\dd t\) (când \(t\to-\infty\), \(u\to0\)), \[
F(x)=\int_{-\infty}^x\frac{e^t}{(1+e^t)^2}\dd t=\int_0^{e^x}\frac{1}{(1+u)^2}\dd u=\Big(-\frac{1}{1+u}\Big)\Big|_0^{e^x}=1-\frac{1}{1+e^x}=\frac{e^x}{1+e^x}.
\] Observăm că \(F(x)\to0\) când \(x\to-\infty\) și \(F(x)\to1\) când \(x\to+\infty\); în particular, \(\int_{\R} f=1\), deci \(f\) este într-adevăr o densitate.
Folosind (3) și Propoziția 3, \[
\PP(-1<X<2)=F(2)-F(-1)=\frac{e^2}{1+e^2}-\frac{e^{-1}}{1+e^{-1}}\approx 0.8808-0.2689=0.6119 .
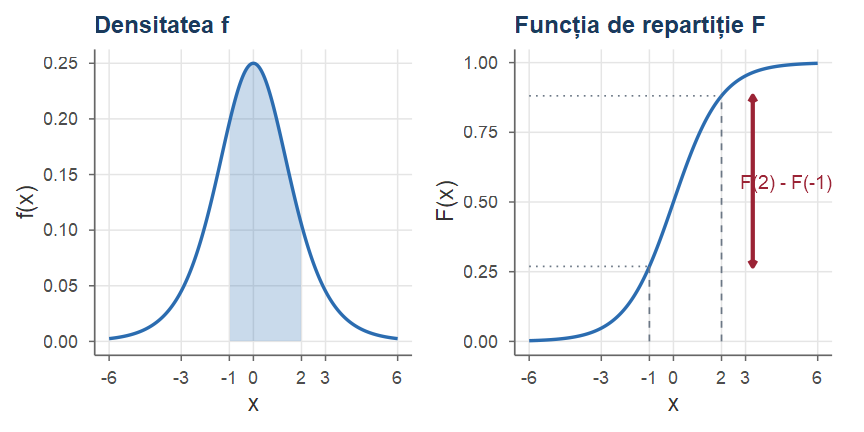
\] Același rezultat se obține integrând direct densitatea, cu schimbarea de variabilă \(u=1+e^x\): \(\int_{-1}^2 f(x)\dd x=\int_{1+e^{-1}}^{1+e^2}u^{-2}\dd u\). Cele două calcule corespund celor două panouri din Figura 4: aria de sub densitate, respectiv diferența de „înălțimi” ale funcției de repartiție.
Arată codul R
a <--1; b <-2p1 <-plot_densitate_arie(dlogis, a, b, xlim =c(-6, 6), titlu ="Densitatea f") +scale_x_continuous(breaks =c(-6, -3, a, 0, b, 3, 6))p2 <-ggplot(data.frame(x =seq(-6, 6, length.out =400)), aes(x, plogis(x))) +geom_line() +annotate("segment", x =c(a, b), xend =c(a, b), y =0, yend =plogis(c(a, b)),linetype =2, colour = culori[["gri"]], linewidth =0.4) +annotate("segment", x =-6, xend =c(a, b), y =plogis(c(a, b)), yend =plogis(c(a, b)),linetype =3, colour = culori[["gri"]], linewidth =0.4) +annotate("segment", x =3.3, xend =3.3, y =plogis(a), yend =plogis(b),colour = culori[["rosu"]], linewidth =1,arrow =arrow(ends ="both", length =unit(0.12, "cm"))) +annotate("text", x =4.7, y =0.57, label ="F(2) - F(-1)", colour = culori[["rosu"]], size =3.3) +scale_x_continuous(breaks =c(-6, -3, a, 0, b, 3, 6)) +labs(title ="Funcția de repartiție F", x ="x", y ="F(x)")p1 + p2
Figura 4: Repartiția logistică. Stânga: densitatea \(f\), cu aria \(\PP(-1<X<2)\) hașurată. Dreapta: funcția de repartiție \(F\); aceeași probabilitate apare ca diferența \(F(2)-F(-1)\).
Exemplul 4(De la funcția de repartiție la densitate)
Fie \(X\) o variabilă aleatoare cu funcția de repartiție \[
F(x)=\begin{cases}0, & x<0,\\ x^3, & 0\le x\le 1,\\ 1, & x>1.\end{cases}
\] Funcția \(F\) este continuă, crescătoare, cu limitele \(0\) și \(1\), iar în afara punctelor \(0\) și \(1\) este derivabilă. Prin derivare, \[
f(x)=F'(x)=\begin{cases}3x^2, & 0<x<1,\\ 0, & x<0 \text{ sau } x>1,\end{cases}
\] iar în punctele \(0\) și \(1\) putem pune orice valoare (de exemplu \(f(0)=0\), \(f(1)=3\)). Atunci, de exemplu, \(\PP(X>1/2)=1-F(1/2)=7/8\).
Această repartiție apare natural: dacă alegem independent trei puncte la întâmplare în \([0,1]\), cel mai mare dintre ele, \(M\), verifică \(\PP(M\le x)=\PP(\text{toate trei}\le x)=x\cdot x\cdot x=x^3\) pentru \(x\in[0,1]\).
4.3 Variabile aleatoare care nu sunt nici discrete, nici continue
Nu orice variabilă aleatoare este discretă sau continuă. Funcția de repartiție rămâne însă bine definită și permite calculul oricărei probabilități.
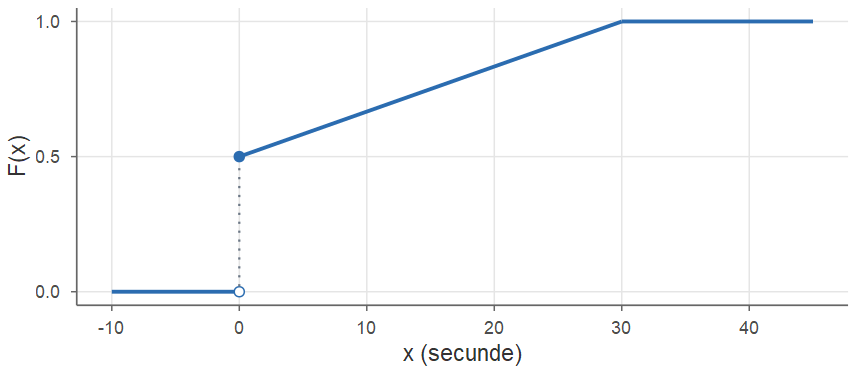
Exemplul 5(Așteptarea la semafor)
Un pieton ajunge la un semafor la un moment aleator. Cu probabilitatea \(1/2\) semaforul este verde și timpul de așteptare este \(X=0\); altfel, pietonul așteaptă un timp (în secunde) repartizat cu densitatea constantă \(1/30\) pe intervalul \((0,30)\). Atunci, pentru \(0\le x<30\), \[
F(x)=\PP(X\le x)=\PP(X=0)+\PP(0<X\le x)=\frac12+\frac12\cdot\frac{x}{30}=\frac12+\frac{x}{60},
\] iar \(F(x)=0\) pentru \(x<0\) și \(F(x)=1\) pentru \(x\ge30\). Funcția \(F\) are un salt de mărime \(1/2\) în \(0\) (deci \(X\) nu este continuă), dar este continuă și strict crescătoare pe \([0,30]\) (deci \(X\) nu este nici discretă). Probabilitatea de a aștepta mai mult de \(20\) de secunde este \(1-F(20)=1/2-1/3=1/6\) (Figura 5).
Arată codul R
ggplot() +annotate("segment", x =c(-10, 0, 30), xend =c(0, 30, 45), y =c(0, 0.5, 1),yend =c(0, 1, 1), colour = culori[["albastru"]], linewidth =0.9) +annotate("point", x =0, y =0.5, colour = culori[["albastru"]], size =2) +annotate("point", x =0, y =0, colour = culori[["albastru"]], size =2, shape =21, fill ="white") +annotate("segment", x =0, xend =0, y =0.02, yend =0.48, linetype =3, colour = culori[["gri"]]) +labs(x ="x (secunde)", y ="F(x)") +scale_y_continuous(breaks =c(0, 0.5, 1))
Figura 5: Funcția de repartiție a timpului de așteptare la semafor: saltul de mărime \(1/2\) din origine corespunde probabilității de a găsi semaforul verde, iar pe \([0,30]\) funcția crește liniar.
5 Cuantile și mediană
Funcția de repartiție răspunde la întrebarea „care este probabilitatea ca \(X\) să nu depășească pragul \(x\)?”. Adesea ne interesează întrebarea inversă: „care este pragul \(x\) pe care \(X\) nu îl depășește cu o probabilitate dată \(\alpha\)?”. De exemplu, ce durată de funcționare este atinsă de \(90\%\) dintre echipamente, sau care este valoarea „de mijloc” a repartiției.
Definiția 7(Cuantilă, mediană, cuartile)
Fie \(X\) o variabilă aleatoare cu funcția de repartiție \(F\) și \(\alpha\in(0,1)\). Numărul \[
x_\alpha=F^{-1}(\alpha)=\inf\{x\in\R : F(x)\ge\alpha\}
\] se numește cuantila de ordin \(\alpha\) a lui \(X\). Funcția \(\alpha\mapsto F^{-1}(\alpha)\) se numește funcția cuantilă (sau inversa generalizată a lui \(F\)). Cuantila de ordin \(1/2\) se numește mediană, iar cuantilele de ordin \(1/4\) și \(3/4\) se numesc prima, respectiv a treia cuartilă.
Dacă \(F\) este continuă și strict crescătoare pe suport (situația tipică pentru variabile continue), atunci \(x_\alpha\) este unica soluție a ecuației \(F(x)=\alpha\), adică \[
\PP(X\le x_\alpha)=\alpha,\qquad \PP(X>x_\alpha)=1-\alpha .
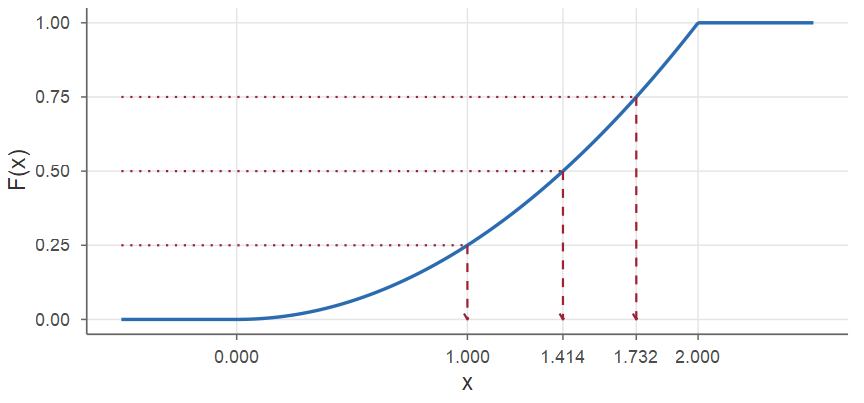
\] Geometric, \(x_\alpha\) este abscisa în care graficul lui \(F\) atinge nivelul \(\alpha\) (Figura 6), iar în termeni de densitate, \(x_\alpha\) împarte aria de sub grafic în două părți, de arii \(\alpha\) și \(1-\alpha\). Definiția prin infimum funcționează și pentru variabile discrete, unde ecuația \(F(x)=\alpha\) poate să nu aibă soluții sau să aibă o infinitate.
Exemplul 6(Cuantilele unei densități liniare)
Fie \(X\) cu densitatea \(f(x)=x/2\) pentru \(0\le x\le2\) și \(0\) altfel. Pentru \(x\in[0,2]\), \(F(x)=\int_0^x t/2\dd t=x^2/4\). Ecuația \(x^2/4=\alpha\) are pe \([0,2]\) soluția \(x_\alpha=2\sqrt{\alpha}\). Prin urmare mediana este \(x_{1/2}=\sqrt2\approx1.414\), iar cuartilele sunt \(x_{1/4}=1\) și \(x_{3/4}=\sqrt3\approx1.732\). Observăm că mediana nu este mijlocul suportului: densitatea „împinge” masa de probabilitate spre dreapta.
Pentru repartiția logistică din Exemplul 3, ecuația \(e^x/(1+e^x)=\alpha\) are soluția \(x_\alpha=\ln\frac{\alpha}{1-\alpha}\); mediana este \(0\), iar cuartilele sunt \(\pm\ln3\approx\pm1.0986\).
Figura 6: Cuartilele și mediana pentru densitatea \(f(x)=x/2\) pe \([0,2]\): se citesc pe graficul funcției de repartiție \(F(x)=x^2/4\), pornind de la nivelurile \(0.25\), \(0.5\) și \(0.75\).
Când ecuația \(F(x)=\alpha\) nu se poate rezolva explicit, cuantilele se calculează numeric. În R, funcția uniroot caută o rădăcină a unei funcții pe un interval, iar integrate calculează numeric integrale:
# densitatea f(x) = 3/8 (4x - 2x^2) pe (0, 2)f <-function(x) 3/8* (4*x -2*x^2)F <-function(x) integrate(f, 0, x)$value # funcția de repartițieintegrate(f, 0, 2)$value # aria totală = 1#> [1] 1F(1.2) -F(0.5) # P(0.5 <= X <= 1.2)#> [1] 0.4918uniroot(function(x) F(x) -0.9, c(0, 2))$root # cuantila 0.9#> [1] 1.608
6 Analogia discret–continuu
Înainte de a defini media unei variabile continue, sintetizăm în Tabelul 1 corespondența dintre cele două tipuri de variabile. Regula de trecere este simplă: funcția de masă devine densitate, iar sumele devin integrale. Liniile din partea de jos a tabelului anticipează definițiile din secțiunea următoare.
Tabelul 1: Analogia dintre variabilele aleatoare discrete și cele continue.
Reamintim că, pentru o variabilă aleatoare discretă, media este \(\E[X]=\sum_x x\,\PP(X=x)\), cu condiția ca \(\sum_x|x|\,\PP(X=x)<\infty\). Intuitiv, dacă aproximăm o variabilă continuă printr-una discretă care ia valoarea \(x_i\) cu probabilitatea \(\PP(X\in[x_i,x_i+\Delta x])\approx f(x_i)\Delta x\), media acesteia este \(\sum_i x_i f(x_i)\Delta x\), o sumă Riemann pentru integrala \(\int x f(x)\dd x\). Aceasta motivează definiția următoare.
Definiția 8(Media unei variabile aleatoare continue)
Fie \(X\) o variabilă aleatoare continuă cu densitatea \(f\). Dacă \(\E[|X|]=\int_{-\infty}^{+\infty}|x|f(x)\dd x<\infty\), media (speranța matematică) lui \(X\) este \[
\E[X]=\int_{-\infty}^{+\infty}x f(x)\dd x .
\] În caz contrar, spunem că media lui \(X\) nu există.
Interpretarea fizică este cea de centru de greutate: dacă o bară subțire are densitatea de masă \(f(x)\) în punctul \(x\) (și masa totală \(1\)), punctul ei de echilibru este \(\int x f(x)\dd x\). În particular, dacă densitatea este simetrică față de un punct \(c\), adică \(f(c+x)=f(c-x)\) pentru orice \(x\), și media există, atunci \(\E[X]=c\).
Exemplul 7(Calculul unor medii)
Pentru densitatea din Exemplul 2, graficul este simetric față de \(x=1\), deci \(\E[X]=1\). Verificare directă: \(\E[X]=\int_0^2 x\cdot\frac38(4x-2x^2)\dd x=\frac38\big(\frac{4x^3}{3}-\frac{x^4}{2}\big)\big|_0^2=\frac38\cdot\frac{8}{3}=1.\)
Pentru densitatea nemărginită din Exemplul 1, \(\E[X]=\int_0^1 x\cdot\frac{1}{2\sqrt x}\dd x=\frac12\int_0^1\sqrt x\dd x=\frac12\cdot\frac23=\frac13 .\)
Pentru \(F(x)=x^3\) pe \([0,1]\) (Exemplul 4), \(\E[X]=\int_0^1 x\cdot3x^2\dd x=3/4\). Maximul a trei puncte aleatoare din \([0,1]\) se află, în medie, la \(3/4\).
Exemplul 8(O variabilă fără medie: repartiția Cauchy)
Funcția \(f(x)=\dfrac{1}{\pi(1+x^2)}\), \(x\in\R\), este o densitate, deoarece \(f>0\) și \(\int_{-\infty}^{\infty}\frac{\dd x}{\pi(1+x^2)}=\frac1\pi\arctan x\,\big|_{-\infty}^{\infty}=\frac1\pi\Big(\frac\pi2+\frac\pi2\Big)=1.\) Variabila cu această densitate are repartiția Cauchy. Deși densitatea este simetrică față de \(0\), media nu există: \[
\int_{-\infty}^{\infty}\frac{|x|}{\pi(1+x^2)}\dd x=\frac{2}{\pi}\int_0^\infty\frac{x}{1+x^2}\dd x=\frac1\pi\ln(1+x^2)\Big|_0^\infty=+\infty .
\] Cozile densității scad ca \(1/x^2\), prea încet pentru ca integrala lui \(|x|f(x)\) să fie finită.
Atenție!
Nu concluzionați că \(\E[X]=0\) doar pentru că densitatea este simetrică față de \(0\). Mai întâi trebuie verificat că \(\E[|X|]<\infty\); pentru repartiția Cauchy această condiție nu este îndeplinită și media nu există.
Pentru variabile nenegative există o formulă utilă, care exprimă media prin funcția de supraviețuire.
Propoziția 9(Media prin funcția de supraviețuire)
Dacă \(X\ge0\) este o variabilă aleatoare continuă cu densitatea \(f\), atunci \[
\E[X]=\int_0^\infty \PP(X>x)\dd x=\int_0^\infty\big(1-F(x)\big)\dd x ,
\tag{4}\] în sensul că ambii membri sunt simultan finiți sau infiniți.
Demonstrație. Scriem \(\PP(X>x)=\int_x^\infty f(t)\dd t\) și schimbăm ordinea de integrare (integrandul este nenegativ, deci schimbarea este permisă, conform teoremei lui Fubini–Tonelli). Domeniul de integrare este \(\{(x,t): 0\le x<t\}\), deci \[
\int_0^\infty\PP(X>x)\dd x=\int_0^\infty\!\!\int_x^\infty f(t)\dd t\dd x=\int_0^\infty f(t)\Big(\int_0^t\dd x\Big)\dd t=\int_0^\infty t f(t)\dd t=\E[X].
\]■
De exemplu, dacă \(\PP(X>x)=e^{-x}\) pentru \(x\ge0\), atunci \(\E[X]=\int_0^\infty e^{-x}\dd x=1\), fără a calcula densitatea și fără integrare prin părți.
7.2 Media unei funcții de o variabilă aleatoare
Dacă \(X\) este o variabilă continuă și \(g:\R\to\R\) o funcție (suficient de regulată), atunci \(Y=g(X)\) este tot o variabilă aleatoare. Pentru a calcula \(\E[Y]\) am putea determina mai întâi repartiția lui \(Y\) (vom învăța cum, în Cursul 5), apoi aplica definiția. Teorema următoare arată că acest ocol nu este necesar.
Teorema 10(Media unei funcții de v.a.)
Fie \(X\) o variabilă aleatoare continuă cu densitatea \(f\) și \(g:\R\to\R\) o funcție pentru care \(\int_{-\infty}^\infty|g(x)|f(x)\dd x<\infty\). Atunci \[
\E[g(X)]=\int_{-\infty}^{+\infty}g(x)f(x)\dd x .
\tag{5}\]
Demonstrație. Demonstrăm rezultatul în cazul \(g\ge0\); cazul general se obține scriind \(g=g^+-g^-\), cu \(g^+=\max(g,0)\) și \(g^-=\max(-g,0)\). Formula (4) rămâne valabilă pentru orice variabilă nenegativă (nu doar pentru cele continue; admitem acest fapt), deci \[
\E[g(X)]=\int_0^\infty\PP\big(g(X)>t\big)\dd t=\int_0^\infty\int_{\{x:\,g(x)>t\}}f(x)\dd x\dd t .
\] Schimbând ordinea de integrare, pentru \(x\) fixat variabila \(t\) parcurge intervalul \([0,g(x))\), deci \[
\E[g(X)]=\int_{-\infty}^{\infty}f(x)\Big(\int_0^{g(x)}\dd t\Big)\dd x=\int_{-\infty}^{\infty}g(x)f(x)\dd x .
\]■
În limba engleză rezultatul este cunoscut sub numele (glumeț) de Law of the Unconscious Statistician (LOTUS), deoarece este folosit adesea fără a remarca faptul că e nevoie de o demonstrație.
Atenție!
În general \(\E[g(X)]\ne g(\E[X])\). De exemplu, pentru densitatea nemărginită din Exemplul 1, \(\E[X]=1/3\), deci \((\E[X])^2=1/9\), dar \(\E[X^2]=\int_0^1 x^2\frac{1}{2\sqrt x}\dd x=\frac12\int_0^1x^{3/2}\dd x=\frac15\). Egalitatea are loc pentru funcții afine, \(g(x)=ax+b\).
7.3 Momente și varianță
Ca în cazul discret, media nu descrie decât „centrul” repartiției. Pentru a descrie împrăștierea, asimetria și alte trăsături ale formei densității se folosesc momentele.
Definiția 11(Momente, varianță, abatere standard)
Fie \(X\) o variabilă aleatoare continuă cu densitatea \(f\), \(k\ge1\) un număr natural și \(a\in\R\). Atunci când integralele sunt absolut convergente, definim:
momentul de ordin \(k\): \(\displaystyle\E[X^k]=\int_{-\infty}^{+\infty}x^k f(x)\dd x\);
momentul centrat în \(a\) de ordin \(k\): \(\displaystyle\E[(X-a)^k]=\int_{-\infty}^{+\infty}(x-a)^k f(x)\dd x\);
momentul centrat de ordin \(k\) (cazul \(a=\E[X]\)): \[
\E\big[(X-\E[X])^k\big]=\int_{-\infty}^{+\infty}(x-\E[X])^k f(x)\dd x .
\]
Momentul centrat de ordin \(2\) se numește varianța lui \(X\), \[
\Var(X)=\E\big[(X-\E[X])^2\big]=\int_{-\infty}^{+\infty}(x-\E[X])^2 f(x)\dd x,
\] iar \(\sigma_X=\sqrt{\Var(X)}\) se numește abaterea standard a lui \(X\).
Toate aceste mărimi sunt cazuri particulare ale formulei (5), cu \(g(x)=x^k\), \(g(x)=(x-a)^k\) etc. Abaterea standard se măsoară în aceeași unitate ca \(X\), ceea ce o face mai ușor de interpretat decât varianța. Dezvoltând pătratul și folosind liniaritatea integralei, obținem formula de calcul \[
\Var(X)=\E[X^2]-\big(\E[X]\big)^2 .
\tag{6}\]
Propoziția 12(Proprietățile mediei și ale varianței)
Proprietățile mediei și varianței stabilite pentru variabile discrete rămân valabile pentru variabile continue. Dacă \(X,Y\) sunt variabile aleatoare pentru care mediile și varianțele de mai jos există, iar \(a,b,c\in\R\), atunci:
dacă \(X=c\) (constantă), atunci \(\E[X]=c\) și \(\Var(X)=0\);
dacă \(X\ge0\), atunci \(\E[X]\ge0\);
dacă \(X\ge Y\), atunci \(\E[X]\ge\E[Y]\);
\(\E[aX+bY]=a\E[X]+b\E[Y]\) (liniaritate);
\(\Var(X)\ge0\);
\(\Var(aX+b)=a^2\Var(X)\);
dacă \(X\) și \(Y\) sunt independente, atunci \(\E[XY]=\E[X]\E[Y]\);
dacă \(X\) și \(Y\) sunt independente, atunci \(\Var(X+Y)=\Var(X)+\Var(Y)\).
Demonstrație. Demonstrăm proprietățile care implică o singură variabilă continuă \(X\), cu densitatea \(f\). ii) Dacă \(X\ge0\), putem lua \(f=0\) pe \((-\infty,0)\), deci \(\E[X]=\int_0^\infty xf(x)\dd x\ge0\). Cazul particular al lui iv) în care \(Y=1\) este constantă se obține din (5): \(\E[aX+b]=\int(ax+b)f(x)\dd x=a\int xf(x)\dd x+b\int f(x)\dd x=a\E[X]+b.\) Atunci \(\Var(aX+b)=\E\big[(aX+b-a\E[X]-b)^2\big]=a^2\E\big[(X-\E[X])^2\big]=a^2\Var(X)\), adică vi), iar v) este evidentă deoarece integrandul \((x-\E[X])^2f(x)\) este nenegativ. Proprietățile care implică două variabile (iv în general, vii, viii) necesită repartiția comună a vectorului \((X,Y)\) și vor fi demonstrate în Cursul 6.■
Din vi) rezultă că, dacă \(\sigma_X>0\), variabila standardizată\[
Z=\frac{X-\E[X]}{\sigma_X}
\] are media \(0\) și varianța \(1\). Standardizarea va juca un rol central în studiul repartiției normale (Cursul 5) și al teoremei limită centrală.
Exemplul 9(Varianța unor repartiții continue)
Pentru densitatea nemărginită din Exemplul 1 am calculat \(\E[X]=1/3\) și \(\E[X^2]=1/5\), deci \(\Var(X)=\frac15-\frac19=\frac{4}{45}\approx0.0889\) și \(\sigma_X\approx0.2981\).
Pentru densitatea \(f(x)=\frac38(4x-2x^2)\) pe \((0,2)\), \(\E[X^2]=\frac38\int_0^2(4x^3-2x^4)\dd x=\frac38\big(16-\frac{64}{5}\big)=\frac65\), deci \(\Var(X)=\frac65-1=\frac15\).
Pentru \(f(x)=3x^2\) pe \([0,1]\), \(\E[X^2]=\int_0^1 3x^4\dd x=\frac35\), deci \(\Var(X)=\frac35-\frac{9}{16}=\frac{3}{80}=0.0375\).
Integralele de mai sus se pot verifica numeric în R cu funcția integrate:
# media și varianța pentru f(x) = 1/(2 sqrt(x)) pe (0, 1]f <-function(x) 1/ (2*sqrt(x))m1 <-integrate(function(x) x *f(x), 0, 1)$value # E[X]m2 <-integrate(function(x) x^2*f(x), 0, 1)$value # E[X^2]c(medie = m1, momentul2 = m2, varianta = m2 - m1^2, exact =4/45)#> medie momentul2 varianta exact #> 0.33333 0.20000 0.08889 0.08889# pentru repartiția Cauchy, integrala lui |x| f(x) crește nelimitatsapply(c(10, 100, 1000, 10000), function(M)integrate(function(x) abs(x) *dcauchy(x), -M, M)$value)#> [1] 1.469 2.932 4.398 5.863
Observație
Momentele de ordin superior descriu forma repartiției. De exemplu, coeficientul de asimetrie\(\E\big[(X-\E[X])^3\big]/\sigma_X^3\) este nul pentru densitățile simetrice, pozitiv când densitatea are o „coadă” lungă spre dreapta și negativ în caz contrar. Existența momentelor este legată de viteza de descreștere a cozilor densității: dacă \(\E[|X|^k]<\infty\), atunci \(\E[|X|^j]<\infty\) pentru orice \(j\le k\) (deoarece \(|x|^j\le 1+|x|^k\)), dar reciproca este falsă (Exercițiul 6).
De reținut
Formulele esențiale ale cursului sunt următoarele.
\(X\) este continuă cu densitatea \(f\) dacă \(\PP(X\in A)=\int_A f(x)\dd x\); condiții: \(f\ge0\), \(\int_{\R} f=1\).
\(\PP(X=a)=0\) și \(\PP(a\le X\le b)=\PP(a<X<b)=\int_a^b f(x)\dd x=F(b)-F(a)\).
\(f(x)\dd x\approx\PP(X\in[x,x+\dd x])\); densitatea nu este o probabilitate și poate depăși \(1\).
Funcția de repartiție: \(F(x)=\PP(X\le x)=\int_{-\infty}^x f(t)\dd t\); \(F\) crescătoare, continuă, \(F(-\infty)=0\), \(F(+\infty)=1\); \(F'=f\) în punctele de continuitate ale lui \(f\).
Cuantila de ordin \(\alpha\): \(x_\alpha=\inf\{x: F(x)\ge\alpha\}\) (soluția lui \(F(x)=\alpha\)); mediana \(x_{1/2}\).
Media: \(\E[X]=\int x f(x)\dd x\) (dacă \(\int|x|f<\infty\)); pentru \(X\ge0\), \(\E[X]=\int_0^\infty\PP(X>x)\dd x\).
Legătura cu cursurile următoare. În Cursul 5 aplicăm cadrul de astăzi repartițiilor continue uzuale (uniformă, exponențială, normală, Gamma) și învățăm să determinăm repartiția unei funcții \(g(X)\) de o variabilă continuă. Repartiția comună a două variabile continue, independența și media condiționată sunt subiectul Cursul 6.
8 Exerciții rezolvate
Exercițiul 1(Densitate polinomială)
Fie \(X\) o variabilă aleatoare cu densitatea \(f(x)=c\,x^2\) pentru \(x\in[-1,2]\) și \(f(x)=0\) altfel. a) Determinați \(c\). b) Calculați \(\PP(X>0)\). c) Determinați funcția de repartiție. d) Calculați \(\E[X]\) și \(\Var(X)\).
Soluție
Condiția \(f\ge0\) impune \(c\ge0\), iar din normare \(1=c\int_{-1}^2x^2\dd x=c\,\frac{x^3}{3}\Big|_{-1}^{2}=c\,\frac{8+1}{3}=3c\), deci \(c=1/3\).
Pentru \(x\in[-1,2]\), \(F(x)=\int_{-1}^x\frac{t^2}{3}\dd t=\frac{x^3+1}{9}\); deci \[
F(x)=\begin{cases}0, & x<-1,\\ \dfrac{x^3+1}{9}, & -1\le x\le2,\\[2mm] 1, & x>2.\end{cases}
\] Verificare: \(\PP(X>0)=1-F(0)=1-1/9=8/9\).
\(\E[X]=\int_{-1}^2\frac{x^3}{3}\dd x=\frac{x^4}{12}\Big|_{-1}^2=\frac{16-1}{12}=\frac54\) și \(\E[X^2]=\int_{-1}^2\frac{x^4}{3}\dd x=\frac{x^5}{15}\Big|_{-1}^2=\frac{32+1}{15}=\frac{11}{5}\), deci \(\Var(X)=\frac{11}{5}-\frac{25}{16}=\frac{176-125}{80}=\frac{51}{80}=0.6375.\)
Exercițiul 2(Densitatea 1/x pe un interval simetric în jurul lui 1)
Fie \(c\in(0,1)\) și \[
f(x)=\begin{cases}\dfrac1x, & x\in[1-c,\,1+c],\\[2mm] 0, & \text{altfel.}\end{cases}
\] a) Determinați \(c\) astfel încât \(f\) să fie o densitate de repartiție. b) Calculați media și varianța unei variabile \(X\) cu densitatea \(f\). c) Determinați funcția de repartiție și mediana lui \(X\).
Soluție
Deoarece \(c\in(0,1)\), avem \(1-c>0\), deci \(f(x)=1/x>0\) pe \([1-c,1+c]\) și condiția \(f\ge0\) este îndeplinită. Mai rămâne normarea: \[
\int_{\R} f(x)\dd x=\int_{\R}\frac1x\Ind_{[1-c,1+c]}(x)\dd x=\int_{1-c}^{1+c}\frac1x\dd x=\ln\frac{1+c}{1-c}.
\] Ecuația \(\ln\frac{1+c}{1-c}=1\) este echivalentă cu \(\frac{1+c}{1-c}=e\), adică \(1+c=e-ec\), de unde \[
c=\frac{e-1}{e+1}\approx0.4621 .
\]
Densitatea are forma \(1/x\), deci \(x f(x)=1\) și \(x^2f(x)=x\) pe suport: \[
\begin{aligned}
\E[X]&=\int_{1-c}^{1+c}x\cdot\frac1x\dd x=2c,\\
\E[X^2]&=\int_{1-c}^{1+c}x^2\cdot\frac1x\dd x=\frac{x^2}{2}\Big|_{1-c}^{1+c}=\frac{(1+c)^2-(1-c)^2}{2}=2c .
\end{aligned}
\] Prin urmare \[
\E[X]=2c=\frac{2(e-1)}{e+1}\approx0.9242,\qquad \Var(X)=2c-(2c)^2=2c(1-2c)\approx0.0700 .
\]
\(F(x)=\int_{-\infty}^x\frac1t\Ind_{[1-c,1+c]}(t)\dd t\). Dacă \(x<1-c\), atunci \(F(x)=0\); dacă \(x>1+c\), atunci \(F(x)=1\); iar pentru \(x\in[1-c,1+c]\), \[
F(x)=\int_{1-c}^x\frac1t\dd t=\ln\frac{x}{1-c}.
\] (Verificare: \(F(1+c)=\ln\frac{1+c}{1-c}=1\).) Mediana rezolvă \(\ln\frac{x}{1-c}=\frac12\), adică \(x_{1/2}=(1-c)\sqrt e\approx0.8868\). Mediana este mai mică decât media \(0.9242\): densitatea \(1/x\) este descrescătoare, deci are „coada” mai lungă spre dreapta în raport cu mediana.
Fie \(X\) o variabilă aleatoare cu funcția de repartiție \(F(x)=1-e^{-x^2/2}\) pentru \(x\ge0\) și \(F(x)=0\) pentru \(x<0\). a) Determinați densitatea lui \(X\). b) Calculați \(\PP(1<X<2)\) și mediana. c) Calculați \(\E[X]\), știind că \(\int_0^\infty e^{-x^2/2}\dd x=\sqrt{\pi/2}\) (rezultat demonstrat în Cursul 5).
Soluție
\(F\) este continuă (inclusiv în \(0\), unde \(F(0)=0\)) și derivabilă pentru \(x\ne0\), deci \(f(x)=F'(x)=x\,e^{-x^2/2}\) pentru \(x>0\) și \(f(x)=0\) pentru \(x<0\).
\(\PP(1<X<2)=F(2)-F(1)=e^{-1/2}-e^{-2}\approx0.6065-0.1353=0.4712\). Mediana rezolvă \(1-e^{-x^2/2}=1/2\), adică \(x^2=2\ln2\), deci \(x_{1/2}=\sqrt{2\ln2}\approx1.1774\).
Cum \(X\ge0\), folosim Propoziția 9: \[
\E[X]=\int_0^\infty\PP(X>x)\dd x=\int_0^\infty e^{-x^2/2}\dd x=\sqrt{\frac\pi2}\approx1.2533 .
\] Calculul direct, \(\int_0^\infty x^2e^{-x^2/2}\dd x\), ar fi necesitat o integrare prin părți care conduce la aceeași integrală.
Exercițiul 4(Repartiția Laplace)
Fie \(f(x)=k\,e^{-|x|}\), \(x\in\R\). a) Determinați \(k\). b) Determinați funcția de repartiție. c) Calculați \(\E[X]\) și \(\Var(X)\).
Soluție
Funcția este pară, deci \(\int_{\R} e^{-|x|}\dd x=2\int_0^\infty e^{-x}\dd x=2\) și \(k=1/2\).
Pentru \(x<0\), \(F(x)=\int_{-\infty}^x\frac12e^{t}\dd t=\frac12e^{x}\). Pentru \(x\ge0\), \(F(x)=\frac12+\int_0^x\frac12e^{-t}\dd t=1-\frac12e^{-x}\).
\(\int_{\R}|x|\frac12e^{-|x|}\dd x=\int_0^\infty xe^{-x}\dd x=1<\infty\), deci media există și, densitatea fiind pară, \(\E[X]=0\). Apoi, prin două integrări prin părți, \(\E[X^2]=2\int_0^\infty x^2\frac12e^{-x}\dd x=\int_0^\infty x^2e^{-x}\dd x=\big[-x^2e^{-x}\big]_0^\infty+2\int_0^\infty xe^{-x}\dd x=2\), deci \(\Var(X)=2\).
Exercițiul 5(Densitate triunghiulară)
Fie \(X\) cu densitatea \(f(x)=x\) pentru \(0\le x\le1\), \(f(x)=2-x\) pentru \(1<x\le2\) și \(f(x)=0\) altfel. Determinați \(F\), calculați \(\PP(0.5<X<1.5)\), \(\E[X]\) și \(\Var(X)\).
Soluție
Pentru \(0\le x\le1\), \(F(x)=\int_0^x t\dd t=x^2/2\); pentru \(1<x\le2\), \(F(x)=\frac12+\int_1^x(2-t)\dd t=\frac12+\Big(2t-\frac{t^2}{2}\Big)\Big|_1^x=1-\frac{(2-x)^2}{2}\); \(F(x)=0\) pentru \(x<0\) și \(F(x)=1\) pentru \(x>2\).
Densitatea este simetrică față de \(1\), deci \(\E[X]=1\). Apoi \(\E[X^2]=\int_0^1x^3\dd x+\int_1^2x^2(2-x)\dd x=\frac14+\Big(\frac{2x^3}{3}-\frac{x^4}{4}\Big)\Big|_1^2=\frac14+\frac{11}{12}=\frac76\), deci \(\Var(X)=\frac76-1=\frac16\).
Exercițiul 6(Repartiția Pareto: media există, varianța nu)
Fie \(X\) cu densitatea \(f(x)=2/x^3\) pentru \(x\ge1\) și \(f(x)=0\) pentru \(x<1\) (de exemplu, venitul unei persoane, în unități convenabile). Verificați că \(f\) este densitate, calculați \(F\), \(\E[X]\) și arătați că \(\Var(X)=\infty\).
Soluție
\(f\ge0\) și \(\int_1^\infty 2x^{-3}\dd x=\big[-x^{-2}\big]_1^\infty=1\). Pentru \(x\ge1\), \(F(x)=\int_1^x2t^{-3}\dd t=1-x^{-2}\).
\(\E[X]=\int_1^\infty x\cdot2x^{-3}\dd x=\int_1^\infty 2x^{-2}\dd x=2\) (integrala este finită). În schimb, \(\E[X^2]=\int_1^\infty x^2\cdot2x^{-3}\dd x=2\int_1^\infty\frac{\dd x}{x}=2\ln x\,\big|_1^\infty=+\infty\), deci momentul de ordin doi nu este finit și, prin convenție, \(\Var(X)=+\infty\). Coada \(\PP(X>x)=x^{-2}\) este suficient de „subțire” pentru existența mediei, dar nu și pentru existența varianței.
Exercițiul 7(Media unor funcții de X)
Fie \(X\) cu densitatea \(f(x)=2x\) pe \([0,1]\). Calculați \(\E[1/X]\), \(\E[\sqrt X]\), \(\E[e^X]\) și \(\Var(X^2)\).
Soluție
Aplicăm Teorema 10: \[
\E\Big[\frac1X\Big]=\int_0^1\frac1x\,2x\dd x=2,\qquad \E[\sqrt X]=\int_0^1 2x^{3/2}\dd x=\frac45 .
\] Prin părți, \(\int xe^x\dd x=(x-1)e^x\), deci \(\E[e^X]=2\int_0^1xe^x\dd x=2\big[(x-1)e^x\big]_0^1=2\,(0-(-1))=2\).
Pentru \(Y=X^2\): \(\E[Y]=\int_0^12x^3\dd x=\frac12\) și \(\E[Y^2]=\E[X^4]=\int_0^12x^5\dd x=\frac13\), deci \(\Var(X^2)=\frac13-\frac14=\frac1{12}\).
Observăm că \(\E[1/X]=2\ne1/\E[X]=3/2\) și \(\E[e^X]=2\ne e^{\E[X]}=e^{2/3}\approx1.948\).
Exercițiul 8(Timpul de așteptare al autobuzului)
Timpul (în minute) până la sosirea autobuzului are densitatea \(f(x)=k(10-x)\) pentru \(0\le x\le10\) și \(0\) altfel. a) Determinați \(k\). b) Calculați probabilitatea de a aștepta mai mult de \(5\) minute. c) Știind că am așteptat deja \(5\) minute, care este probabilitatea să mai așteptăm cel puțin încă \(2\) minute? d) Calculați timpul mediu de așteptare.
Soluție
\(1=k\int_0^{10}(10-x)\dd x=k\cdot50\), deci \(k=1/50\).
Pentru \(0\le x\le10\), \(\PP(X>x)=\int_x^{10}\frac{10-t}{50}\dd t=\frac{(10-x)^2}{100}\); deci \(\PP(X>5)=\frac{25}{100}=\frac14\).
Din definiția probabilității condiționate și din faptul că \(\{X>7\}\subseteq\{X>5\}\), \[
\PP(X>7\mid X>5)=\frac{\PP(X>7)}{\PP(X>5)}=\frac{9/100}{25/100}=\frac{9}{25}=0.36 .
\] Probabilitatea este mai mică decât \(\PP(X>2)=64/100\): faptul că am așteptat deja face sosirea iminentă mai probabilă (spre deosebire de repartiția exponențială, Cursul 5).
Valoarea unei daune (în mii de lei) are densitatea \(f(x)=e^{-x}\), \(x\ge0\). Asigurătorul plătește daunele, dar cel mult \(2\) mii de lei, deci suma plătită este \(Y=\min(X,2)\). Calculați \(\E[Y]\) și \(\PP(Y=2)\). Este \(Y\) o variabilă continuă?
Soluție
Cu \(g(x)=\min(x,2)\) și Teorema 10, \[
\begin{aligned}
\E[Y]&=\int_0^2xe^{-x}\dd x+\int_2^\infty2e^{-x}\dd x=\big[-(x+1)e^{-x}\big]_0^2+2e^{-2}\\
&=1-3e^{-2}+2e^{-2}=1-e^{-2}\approx0.8647 .
\end{aligned}
\] Pe de altă parte, \(\PP(Y=2)=\PP(X\ge2)=e^{-2}\approx0.1353>0\), deci \(Y\)nu este continuă (are un atom în \(2\)); nu este nici discretă, deoarece pe \([0,2)\) repartiția ei are densitatea \(e^{-y}\). Formula (5) s-a aplicat variabilei continue \(X\), nu lui \(Y\), deci calculul este corect.
Exercițiul 10(Varianța ca eroare pătratică minimă)
Fie \(X\) o variabilă aleatoare cu \(\E[X^2]<\infty\) și \(\mu=\E[X]\). Arătați că, pentru orice \(a\in\R\), \(\E[(X-a)^2]=\Var(X)+(\mu-a)^2\). Deduceți că \(a\mapsto\E[(X-a)^2]\) este minimă pentru \(a=\mu\).
Soluție
Scriem \(X-a=(X-\mu)+(\mu-a)\) și dezvoltăm pătratul: \[
\E[(X-a)^2]=\E[(X-\mu)^2]+2(\mu-a)\E[X-\mu]+(\mu-a)^2=\Var(X)+(\mu-a)^2,
\] deoarece \(\E[X-\mu]=\E[X]-\mu=0\). Al doilea termen este nenegativ și se anulează doar pentru \(a=\mu\). Interpretare: dacă trebuie să „ghicim” valoarea lui \(X\) printr-o constantă \(a\) și penalizăm eroarea prin pătratul ei, cea mai bună alegere este media, iar eroarea minimă este varianța. (Se poate arăta analog că \(\E|X-a|\) este minimă când \(a\) este o mediană.)
Exercițiul 11(Momentele unei densități de tip putere)
Fie \(\theta>0\) și \(X\) cu densitatea \(f(x)=\theta x^{\theta-1}\) pe \((0,1)\). a) Verificați că \(f\) este densitate și determinați \(F\). b) Calculați \(\E[X^k]\) pentru \(k\ge1\), apoi \(\E[X]\) și \(\Var(X)\). c) Pentru ce valori ale lui \(\theta\) este densitatea nemărginită?
Soluție
\(f>0\) pe \((0,1)\) și \(\int_0^1\theta x^{\theta-1}\dd x=x^\theta\big|_0^1=1\). Pentru \(x\in[0,1]\), \(F(x)=x^\theta\).
\(\E[X^k]=\int_0^1\theta x^{k+\theta-1}\dd x=\dfrac{\theta}{k+\theta}\). Deci \(\E[X]=\dfrac{\theta}{\theta+1}\) și \[
\Var(X)=\frac{\theta}{\theta+2}-\frac{\theta^2}{(\theta+1)^2}=\frac{\theta}{(\theta+1)^2(\theta+2)} .
\]
Densitatea este nemărginită în vecinătatea lui \(0\) exact când \(\theta<1\). Pentru \(\theta=1/2\) regăsim densitatea din Exemplul 1, iar formulele dau \(\E[X]=1/3\) și \(\Var(X)=\frac{1/2}{(9/4)(5/2)}=\frac{4}{45}\), ca în Exemplul 9; pentru \(\theta=3\) regăsim \(F(x)=x^3\) din Exemplul 4.
Exercițiul 12(Verificare numerică și simulare)
Pentru densitatea \(f(x)=\frac38(4x-2x^2)\) pe \((0,2)\), verificați în R valorile \(\E[X]=1\), \(\Var(X)=1/5\) și \(\PP(0.5\le X\le1.2)\approx0.4918\), atât prin integrare numerică, cât și prin simulare (știind că \(X\) are aceeași repartiție ca \(2B\), unde \(B\) se generează cu rbeta(n, 2, 2)).
Soluție
Funcția de repartiție este \(F(x)=\frac34x^2-\frac14x^3\) pe \([0,2]\), deci \(\PP(0.5\le X\le1.2)=F(1.2)-F(0.5)=0.648-0.15625=0.49175\). Codul de mai jos compară valorile exacte cu cele numerice și cu frecvențele relative dintr-o simulare de volum \(10^5\); concordanța este de ordinul a două–trei zecimale, cum este de așteptat pentru o simulare de această dimensiune.
f <-function(x) 3/8* (4*x -2*x^2)m1 <-integrate(function(x) x *f(x), 0, 2)$valuem2 <-integrate(function(x) x^2*f(x), 0, 2)$valueset.seed(2026); x <-2*rbeta(1e5, 2, 2) # valori simulate din frbind(numeric =c(m1, m2 - m1^2, integrate(f, 0.5, 1.2)$value),simulare =c(mean(x), var(x), mean(x >=0.5& x <=1.2)))#> [,1] [,2] [,3]#> numeric 1.000 0.2000 0.4917#> simulare 1.001 0.2005 0.4904
9 Exerciții propuse
Fie \(f(x)=k\,x(1-x)^2\) pentru \(x\in[0,1]\) și \(0\) altfel. Determinați \(k\), funcția de repartiție, \(\E[X]\) și \(\Var(X)\). (Răspuns: \(k=12\), \(\E[X]=2/5\), \(\Var(X)=1/25\).)
Arătați că \(F(x)=\dfrac{1}{1+e^{-x}}\) este o funcție de repartiție și că variabila corespunzătoare are aceeași repartiție ca în Exemplul 3. Calculați \(\PP(|X|\le1)\). (Răspuns: \(\approx0.4621\).)
Fie \(X\) cu densitatea \(f(x)=\frac{3}{4}(1-x^2)\) pe \([-1,1]\). Calculați \(\PP(X>1/2)\), \(\E[X]\), \(\Var(X)\) și \(\E[|X|]\). (Răspuns: \(5/32\); \(0\); \(1/5\); \(3/8\).)
Durata de viață (în ani) a unui aparat are funcția de supraviețuire \(\PP(X>x)=(1+x)^{-3}\), \(x\ge0\). Determinați densitatea, mediana și, folosind Propoziția 9, media lui \(X\). (Răspuns: mediana \(2^{1/3}-1\approx0.26\); \(\E[X]=1/2\).)
Arătați că dacă \(X\ge0\) este continuă și \(\E[X^2]<\infty\), atunci \(\E[X^2]=\int_0^\infty2x\,\PP(X>x)\dd x\). Verificați formula pentru \(\PP(X>x)=e^{-x}\).
Fie \(X\) o variabilă aleatoare continuă cu mediana \(m\). Arătați că \(\E|X-a|\ge\E|X-m|\) pentru orice \(a\in\R\) (presupunând \(\E|X|<\infty\)).
Pentru densitatea \(f(x)=\frac{1}{2}\sin x\) pe \([0,\pi]\), determinați \(F\), mediana, cuartilele și \(\E[X]\). Verificați rezultatele numeric în R cu integrate și uniroot. (Răspuns: mediana \(\pi/2\), cuartilele \(\pi/3\) și \(2\pi/3\), \(\E[X]=\pi/2\).)
Bibliografie
Bertsekas, Dimitri P., and John N. Tsitsiklis. 2008. Introduction to Probability. 2nd ed. Athena Scientific.
Blitzstein, Joseph K., and Jessica Hwang. 2019. Introduction to Probability. 2nd ed. CRC Press.