Cursul 5. Eșantionare dintr-o populație normală
Statistică · Cursul 5
Universitatea din București · Facultatea de Matematică și Informatică · 2026–2027
Planul cursului
Pentru inferență avem nevoie de repartițiile de eșantionare ale statisticilor (Cursul 2): ele descriu cum variază o statistică de la un eșantion la altul. Azi studiem media \(\Xbar\) și varianța \(S_n^2\): întâi momentele lor, pentru o populație oarecare; apoi repartițiile lor exacte, pentru orice \(n\), când populația este normală.
Obiectivele
- \(\E[\Xbar]\), \(\Var(\Xbar)\), \(\E[S_n^2]\), \(\Var(S_n^2)\), \(\Cov(\Xbar,S_n^2)\) pentru o populație oarecare; rolul factorului \(\frac1{n-1}\); \(S_n^2\) pentru \(n\) mare;
- repartițiile Gamma și \(\chi^2\), studiate cu funcția generatoare de momente;
- demonstrația completă a teoremei lui Fisher: \(\Xbar\) normală, \(\Xbar\indep S_n^2\), \((n-1)S_n^2/\sigma^2\sim\chisq{n-1}\);
- densitățile repartițiilor Student și Fisher–Snedecor; una și două populații normale;
- probabilități și cuantile în R; verificări prin simulare.
Temele: media și varianța eșantionului · Gamma și \(\chi^2\) · teorema lui Fisher · Student și Fisher–Snedecor · exerciții rezolvate.
Recapitulare
\(X_1,\dots,X_n\): eșantion (Definiția 8 din Cursul 2); statistică (Definiția 11 din Cursul 2); \(\mu=\E[X_1]\), \(\sigma^2=\Var(X_1)\), \(\mu_k=\E[(X_1-\mu)^k]\).
- f.g.m. \(M_X(t)=\E[e^{tX}]\) (Definiția 30 din Cursul 1): finită pe o vecinătate a lui \(0\), determină repartiția (Teorema 33 din Cursul 1); \(M_{a+bX}(t)=e^{at}M_X(bt)\), iar pentru v.a. independente \(M_{X_1+\dots+X_n}=\prod_iM_{X_i}\) (Propoziția 46 din Cursul 1); \(\Norm(\mu,\sigma^2)\): \(M(t)=e^{\mu t+\sigma^2t^2/2}\) (Exemplul 22 din Cursul 1); combinațiile liniare de normale independente sunt normale (Exemplul 30 din Cursul 1).
- Independența (Definiția 37 din Cursul 1), criteriul de factorizare (Propoziția 38 din Cursul 1); funcții de blocuri disjuncte de v.a. independente sunt independente (Propoziția 39 din Cursul 1); \(\E[g(X)h(Y)]=\E[g(X)]\E[h(Y)]\) pentru \(X\indep Y\) (Propoziția 40 din Cursul 1); covarianța (Propoziția 42 din Cursul 1); marginalele (Propoziția 36 din Cursul 1).
- Markov și Cebîșev (Propoziția 26 din Cursul 1); LNM (Teorema 61 din Cursul 1), TLC (Teorema 64 din Cursul 1), relațiile dintre convergențe (Teorema 56 din Cursul 1), aplicațiile continue (Teorema 57 din Cursul 1), Slutsky (Teorema 58 din Cursul 1).
Recapitulare (continuare)
- Schimbarea de variabilă (Teorema 52 din Cursul 1): dacă \(\bX\) are densitatea \(f_{\bX}\), \(S\subseteq\R^d\) este deschisă cu \(\PP(\bX\in S)=1\), iar \(h:S\to\R^d\) este injectivă, de clasă \(C^1\), cu \(J_h\ne0\) pe \(S\), atunci \(T=h(S)\) este deschisă și \(\mathbf Y=h(\bX)\) are densitatea \[ f_{\mathbf Y}(\mathbf y)=f_{\bX}\big(h^{-1}(\mathbf y)\big)\big|J_{h^{-1}}(\mathbf y)\big|\Ind_T(\mathbf y); \] densitatea pătratului (Propoziția 20 din Cursul 1); \(a+bX\sim\Norm(a+b\mu,b^2\sigma^2)\) (Propoziția 18 din Cursul 1).
- Din Cursul 4, criteriul de factorizare (Lema 10 din Cursul 4): dacă \((\mathbf U,\mathbf V)\) are densitatea \(a(\mathbf u)\,b(\mathbf v)\) pentru orice \((\mathbf u,\mathbf v)\), cu \(a,b\ge0\), atunci \(\mathbf U\indep\mathbf V\), \(f_{\mathbf U}=c_b\,a\), \(f_{\mathbf V}=c_a\,b\), unde \(c_a=\int a\), \(c_b=\int b\), \(c_ac_b=1\).
În R: d..., p..., q..., r...; cuantilele sunt inferioare: \(z_p\) = qnorm(p), \(\chi^2_{\nu,p}\) = qchisq(p, nu), \(t_{\nu,p}\) = qt(p, nu), \(F_{\nu_1,\nu_2,p}\) = qf(p, nu1, nu2).
Media și varianța eșantionului
Media eșantionului
Populație oarecare, cu media \(\mu\) și varianța \(\sigma^2<\infty\) (Casella and Berger 2002, secț. 5.2).
Se numește media eșantionului (sau media empirică) statistica \(\ \Xbar=\frac1n\sum_{i=1}^nX_i\). Valoarea ei pe o realizare \(x_1,\dots,x_n\) se notează \(\bar x_n\).
Fie \(X_1,\dots,X_n\) un eșantion dintr-o populație cu media \(\mu\) și varianța \(\sigma^2<\infty\). Atunci:
\(\E[\Xbar]=\mu\) și \(\Var(\Xbar)=\dfrac{\sigma^2}{n}\);
\(\Xbar\asto\mu\) și \(\sqrt n\,(\Xbar-\mu)\dto\Norm(0,\sigma^2)\) când \(n\to\infty\).
\(\sigma/\sqrt n\) = eroarea standard: pentru a o înjumătăți, cvadruplăm \(n\); din (b), \(\Xbar\approx\Norm(\mu,\sigma^2/n)\).
Proprietățile mediei: demonstrație
Demonstrație.
- Media. Din liniaritate, \(\E[\Xbar]=\frac1n\sum_{i=1}^n\E[X_i]=\frac1n\cdot n\mu=\mu\) (nu se folosește independența).
Varianța. \(\Var\big(\sum_iX_i\big)=\sum_i\Var(X_i)+2\sum_{i<j}\Cov(X_i,X_j)\) (Propoziția 42(c) din Cursul 1); pentru \(i\ne j\), \(\Cov(X_i,X_j)=0\) (Propoziția 42(d) din Cursul 1); cu \(\Var(cY)=c^2\Var(Y)\) (Propoziția 25(b) din Cursul 1), \[ \Var(\Xbar)=\frac1{n^2}\Big(\sum_{i=1}^n\underbrace{\Var(X_i)}_{=\sigma^2}+2\sum_{i<j}\underbrace{\Cov(X_i,X_j)}_{=0}\Big)=\frac{n\sigma^2}{n^2}=\frac{\sigma^2}{n} \]
- Integrabilitatea: \(\E|X_1|\le\sqrt{\E[X_1^2]}=\sqrt{\sigma^2+\mu^2}<\infty\) (Cauchy–Schwarz, Propoziția 27 din Cursul 1), deci LNM tare (Teorema 61 din Cursul 1) dă \(\Xbar\asto\mu\). Dacă \(\sigma^2>0\), TLC (Teorema 64 din Cursul 1) dă \(Z_n=\sqrt n(\Xbar-\mu)/\sigma\dto Z\sim\Norm(0,1)\), iar \(g(x)=\sigma x\) este continuă (Teorema 57(c) din Cursul 1): \(\sqrt n(\Xbar-\mu)\dto\sigma Z\sim\Norm(0,\sigma^2)\). Dacă \(\sigma^2=0\): \(X_i=\mu\) a.s. (Cebîșev), deci \(\sqrt n(\Xbar-\mu)=0\) a.s.; limita este degenerată, \(\Norm(0,0)\).
■
Proporția de succese
Fie \(X_1,\dots,X_n\) un eșantion din \(\Bern(\theta)\); \(\Xbar\) este proporția de succese. Cum \(X_1^2=X_1\): \(\E[X_1]=\E[X_1^2]=\theta\) și \(\sigma^2=\theta-\theta^2=\theta(1-\theta)\). Din Propoziția 2(a), \(\E[\Xbar]=\theta\), \(\Var(\Xbar)=\frac{\theta(1-\theta)}{n}\): pentru \(\theta=0.3\), \(n=100\), abaterea standard este \(\sqrt{0.0021}\approx0.0458\), iar pentru \(n=400\) se înjumătățește (\(\approx0.0229\)).
O probabilitate. Exact, \(n\Xbar\sim\Bin(100,0.3)\) (Propoziția 12(a) din Cursul 2): \(\PP(\Xbar\le0.25)=\PP\big(\Bin(100,0.3)\le25\big)\approx0.1631\). Aproximarea normală, \(\Xbar\approx\Norm(0.3,\,0.0021)\), dă \[ \PP(\Xbar\le0.25)\approx\Phi\Big(\frac{0.25-0.3}{0.0458}\Big)=\Phi(-1.091)\approx0.1376 . \] Un eșantion din șase subestimează proporția cu cel puțin \(5\) puncte procentuale; aproximarea normală nu este foarte precisă aici (Cursul 12).
Câte observații sunt necesare
O populație are abaterea standard \(\sigma=10\). Cât de mare trebuie să fie \(n\) pentru ca media eșantionului să difere de \(\mu\) cu cel mult \(1\), cu probabilitatea (aproximativ) \(0.95\)?
Aproximarea normală. \(Z=\sqrt n(\Xbar-\mu)/\sigma\approx\Norm(0,1)\) (Propoziția 2(b)); înmulțind cu \(\sqrt n/10\) și folosind \(\PP(|Z|\le a)=2\Phi(a)-1\), \[ \PP\big(|\Xbar-\mu|\le1\big)\approx2\Phi\Big(\frac{\sqrt n}{10}\Big)-1\ge0.95\iff\Phi\Big(\frac{\sqrt n}{10}\Big)\ge0.975\iff\frac{\sqrt n}{10}\ge z_{0.975}\approx1.96, \] adică \(\sqrt n\ge19.6\), \(n\ge384.16\): sunt necesare \(n=385\) de observații.
Cebîșev (Propoziția 26(b) din Cursul 1, fără nicio informație despre forma repartiției): \(\PP(|\Xbar-\mu|>1)\le\PP(|\Xbar-\mu|\ge1)\le\frac{\Var(\Xbar)}{1^2}=\frac{100}{n}\le0.05\) cere \(n\ge2000\).
Câte observații: verificare prin simulare
Pentru o populație exponențială de medie \(10\) (deci \(\sigma=10\)), \(n=385\) asigură o probabilitate apropiată de \(0.95\):
n_normal <- ceiling((qnorm(0.975) * 10 / 1)^2)   # din aproximarea normală
n_cebisev <- 100 / 0.05                          # din inegalitatea Cebîșev
set.seed(1)
xbar <- colMeans(matrix(rexp(385 * 20000, rate = 1 / 10), nrow = 385))
c(n_normal = n_normal, n_cebisev = n_cebisev,
  P_simulat = mean(abs(xbar - 10) <= 1))         # aproape 0.95
#>  n_normal n_cebisev P_simulat
#> 385.00 2000.00 0.95- Simularea confirmă: chiar pentru o populație exponențială (asimetrică), \(n=385\) dă o probabilitate apropiată de \(0.95\).
- Cebîșev cere de peste \(5\) ori mai multe observații: este valabil pentru orice populație, dar foarte pesimist.
Varianța empirică și varianța eșantionului
Cum \(\sigma^2=\E[(X-\mu)^2]\), un estimator natural ar fi \(\frac1n\sum_i(X_i-\mu)^2\); media \(\mu\) fiind de regulă necunoscută, o înlocuim cu \(\Xbar\).
Se numește varianța empirică statistica \(\ V_n^2=\frac1n\sum_{i=1}^n\big(X_i-\Xbar\big)^2\), iar varianța eșantionului statistica \[
S_n^2=\frac1{n-1}\sum_{i=1}^n\big(X_i-\Xbar\big)^2=\frac{n}{n-1}V_n^2,\qquad n\ge2 .
\] Rădăcinile pătrate \(V_n\) și \(S_n\) se numesc abaterea standard empirică, respectiv abaterea standard a eșantionului. În R, var(x) și sd(x) calculează \(s_n^2\) și \(s_n\) (cu factorul \(\frac1{n-1}\)).
Vom vedea imediat de ce se preferă factorul \(\frac1{n-1}\). Identitatea algebrică următoare este folosită în mod repetat în acest curs.
Descompunerea sumei de pătrate
Pentru orice numere reale \(x_1,\dots,x_n\) și orice \(a\in\R\), \(\ \sum_{i=1}^n(x_i-a)^2=\sum_{i=1}^n(x_i-\bar x_n)^2+n(\bar x_n-a)^2 .\) În particular, \(\sum_i(x_i-\bar x_n)^2=\sum_ix_i^2-n\bar x_n^2\), iar funcția \(a\mapsto\sum_i(x_i-a)^2\) își atinge minimul (unic) în \(a=\bar x_n\).
Demonstrație. Scriem \(x_i-a=(x_i-\bar x_n)+(\bar x_n-a)\), ridicăm la pătrat și sumăm; factorul \(\bar x_n-a\) nu depinde de \(i\): \[ \sum_{i=1}^n(x_i-a)^2=\sum_{i=1}^n(x_i-\bar x_n)^2+2(\bar x_n-a)\sum_{i=1}^n(x_i-\bar x_n)+n(\bar x_n-a)^2 . \] Termenul din mijloc este nul, deoarece abaterile de la medie au suma zero: \(\sum_i(x_i-\bar x_n)=n\bar x_n-n\bar x_n=0\). Pentru \(a=0\) obținem a doua formulă. În membrul drept, primul termen nu depinde de \(a\), iar \(n(\bar x_n-a)^2\ge0\) se anulează numai pentru \(a=\bar x_n\).■
Media și varianța pe un set mic de date
Fie \(x=(2,\,4,\,4,\,5,\,7,\,8)\), \(n=6\). Media: \(\bar x_6=\frac{30}6=5\). Abaterile \(x_i-\bar x_6\): \(-3,-1,-1,0,2,3\) (suma \(0\)); pătratele: \(9,1,1,0,4,9\), cu suma \(24\). Deci \[ v_6^2=\frac{24}{6}=4,\qquad s_6^2=\frac{24}{5}=4.8,\qquad s_6=\sqrt{4.8}\approx2.191 . \] Verificarea Lemei 4. Cu \(a=0\): \(\sum_ix_i^2=174\) și \(174-6\cdot5^2=24\) („suma pătratelor minus \(n\) ori pătratul mediei”, comodă de mână). Cu \(a=4\): \(\sum_i(x_i-4)^2=4+0+0+1+9+16=30=24+6\,(5-4)^2\). Orice alt \(a\) dă o sumă mai mare decât \(24\), valoarea pentru \(a=\bar x_6=5\).
Media lui \(V_n^2\) și a lui \(S_n^2\)
Din lemă, cu \(a=0\) și cu \(a=\mu\), împărțind la \(n\): \[ V_n^2=\frac1n\sum_{i=1}^nX_i^2-\Xbar^2=\frac1n\sum_{i=1}^n(X_i-\mu)^2-(\Xbar-\mu)^2 .\qquad(\ast) \]
Fie \(X_1,\dots,X_n\), \(n\ge2\), un eșantion dintr-o populație cu media \(\mu\) și varianța \(\sigma^2<\infty\). Atunci \(\ \E\big[V_n^2\big]=\frac{n-1}{n}\,\sigma^2\ \) și \(\ \E\big[S_n^2\big]=\sigma^2 .\)
Demonstrație. Din a doua reprezentare \((\ast)\) (variabile integrabile, \(\E[X_i]=\E[\Xbar]=\mu\)) și Propoziția 2(a): \(\ \E\big[V_n^2\big]=\frac1n\sum_{i=1}^n\Var(X_i)-\Var(\Xbar)=\sigma^2-\frac{\sigma^2}{n}=\frac{n-1}{n}\,\sigma^2\); din \(S_n^2=\frac{n}{n-1}V_n^2\) și liniaritate, \(\E[S_n^2]=\sigma^2\).■
De ce \(n-1\)?
- \(n-1\) = numărul de grade de libertate al sumei \(\sum_i(X_i-\Xbar)^2\): abaterile verifică \(\sum_i(X_i-\Xbar)=0\), deci doar \(n-1\) sunt „libere” (teorema lui Fisher îi va da un sens precis). Altă explicație: Exercițiul 2.
Nedeplasarea nu se conservă prin transformări neliniare: deși \(\E[S_n^2]=\sigma^2\), \(\ 0\le\Var(S_n)=\sigma^2-\big(\E[S_n]\big)^2\), deci \(\E[S_n]\le\sigma\), cu egalitate dacă și numai dacă \(S_n\) este constantă a.s.: \(S_n\) subestimează în medie \(\sigma\) (pentru populații normale: Corolarul 17).
set.seed(2)                                    # n = 4, Unif(0, 1), sigma^2 = 1/12
X <- matrix(runif(4 * 1e5), ncol = 4)          # 1e5 eșantioane de volum 4
s2 <- apply(X, 1, var)                         # varianțele eșantioanelor
c(E_S2 = mean(s2), E_V2 = mean(s2 * 3 / 4),    # V_n^2 = (n-1)/n * S_n^2
  sigma2 = 1 / 12, teoretic_V2 = 3 / 4 / 12)
#>        E_S2        E_V2      sigma2 teoretic_V2
#> 0.08350 0.06263 0.08333 0.06250Varianța lui \(S_n^2\)
Media lui \(S_n^2\) nu spune cât de precis este acest estimator; pentru \(n\) fixat calculăm exact varianța lui și covarianța cu \(\Xbar\), în funcție de momentele centrate \(\mu_3\), \(\mu_4\).
Principiul de calcul. Dacă \(Z_1,\dots,Z_n\) sunt independente și centrate, media unui produs de variabile \(Z\) în care un indice apare exact o dată este nulă: factorul respectiv este independent de produsul celorlalți și are media \(0\) (Propoziția 40 din Cursul 1).
Fie \(X_1,\dots,X_n\), \(n\ge2\), un eșantion dintr-o populație cu varianța \(\sigma^2\) și momentul centrat de ordinul 4 \(\mu_4<\infty\). Atunci \[ \Var\big(S_n^2\big)=\frac1n\Big(\mu_4-\frac{n-3}{n-1}\,\sigma^4\Big). \]
Varianța lui \(S_n^2\): demonstrație
Demonstrație. Pasul 1: reducerea. \(Z_i=X_i-\mu\) sunt i.i.d., cu \(\E[Z_i]=0\), \(\E[Z_i^2]=\sigma^2\), \(\E[Z_i^3]=\mu_3\) (există: \(|z|^3\le1+z^4\)), \(\E[Z_i^4]=\mu_4\); produsele de cel mult patru variabile \(Z\) sunt integrabile (inegalitatea mediilor). Cum \(X_i-\Xbar=Z_i-\bar Z_n\), din Lema 4 (\(a=0\)), cu \(A=\sum_iZ_i^2\), \(B=\sum_{i<j}Z_iZ_j\): \[ (n-1)S_n^2=\sum_{i=1}^nZ_i^2-\frac1n\Big(\sum_{i=1}^nZ_i\Big)^2=A-\frac1n\big(A+2B\big)=\frac{n-1}{n}\,A-\frac2n\,B .\qquad(\ast\ast) \] Pasul 2. \(Z_1^2,\dots,Z_n^2\) sunt independente (Propoziția 39 din Cursul 1): \(\Var(A)=n\big(\E[Z_1^4]-(\E[Z_1^2])^2\big)=n\big(\mu_4-\sigma^4\big)\).
Pasul 3. \(\E[B]=0\) și \(\Var(B)=\E[B^2]=\sum_{i<j}\sum_{k<l}\E\big[Z_iZ_jZ_kZ_l\big]\). Pentru \((i,j)=(k,l)\) termenul este \(\E[Z_i^2]\E[Z_j^2]=\sigma^4\). Pentru \((i,j)\ne(k,l)\), una dintre mulțimile \(\{i,j\}\), \(\{k,l\}\) conține un indice \(m\) absent din cealaltă; cum \(i\ne j\), \(k\ne l\), \(m\) apare exact o dată: termen nul. Rămân \(\binom n2\) termeni: \(\Var(B)=\frac{n(n-1)}{2}\,\sigma^4\).■
Varianța lui \(S_n^2\): demonstrație (continuare)
Demonstrație (continuare). Pasul 4: \(\Cov(A,B)=0\). \(\Cov(A,B)=\E[AB]=\sum_{k}\sum_{i<j}\E\big[Z_k^2Z_iZ_j\big]\): dacă \(k\notin\{i,j\}\), termenul este \(\E[Z_k^2]\E[Z_i]\E[Z_j]=0\); dacă \(k=i\), el este \(\E[Z_i^3]\E[Z_j]=0\); dacă \(k=j\), \(\E[Z_i]\E[Z_j^3]=0\).
Pasul 5: asamblarea. Din \((\ast\ast)\) și \(\Var(aA+bB)=a^2\Var(A)+b^2\Var(B)+2ab\Cov(A,B)\) (Propoziția 42(b) din Cursul 1), \[ (n-1)^2\Var\big(S_n^2\big)=\Big(\frac{n-1}{n}\Big)^2n\big(\mu_4-\sigma^4\big)+\frac{4}{n^2}\cdot\frac{n(n-1)}2\,\sigma^4 =\frac{(n-1)^2}{n}\big(\mu_4-\sigma^4\big)+\frac{2(n-1)}{n}\,\sigma^4 . \] Împărțind la \((n-1)^2\) și folosind \(1-\frac{2}{n-1}=\frac{n-3}{n-1}\): \(\ \Var(S_n^2)=\frac{\mu_4-\sigma^4}{n}+\frac{2\sigma^4}{n(n-1)}=\frac1n\Big(\mu_4-\frac{n-3}{n-1}\sigma^4\Big)\).■
Populație normală: \(X_1=\mu+\sigma Z\), deci \(\mu_4=\sigma^4\E[Z^4]=3\sigma^4\) (Exemplul 23 din Cursul 1; Propoziția 13(ii)) și \[ \Var(S_n^2)=\frac1n\Big(3-\frac{n-3}{n-1}\Big)\sigma^4=\frac1n\cdot\frac{3(n-1)-(n-3)}{n-1}\,\sigma^4=\frac{2\sigma^4}{n-1} \] — regăsit, pe altă cale, din teorema lui Fisher.
Covarianța dintre \(\Xbar\) și \(S_n^2\)
Fie \(X_1,\dots,X_n\), \(n\ge2\), un eșantion dintr-o populație cu momentul centrat de ordinul 3 \(\mu_3\) finit. Atunci \(\ \Cov\big(\Xbar,S_n^2\big)=\dfrac{\mu_3}{n}\). În particular, pentru populații simetrice (\(\mu_3=0\)), \(\Xbar\) și \(S_n^2\) sunt necorelate.
Demonstrație. Pasul 1. \(\Xbar-\mu=\bar Z_n\), \(\E[\bar Z_n]=0\), \((n-1)S_n^2=\sum_iZ_i^2-n\bar Z_n^2\), iar covarianța nu se schimbă adunând o constantă la \(\Xbar\): \[ (n-1)\Cov(\Xbar,S_n^2)=\E\Big[\bar Z_n\Big(\sum_{i=1}^nZ_i^2-n\bar Z_n^2\Big)\Big]=\E\Big[\bar Z_n\sum_{i=1}^nZ_i^2\Big]-n\,\E\big[\bar Z_n^3\big]. \] Pasul 2. \(\E\big[\bar Z_n\sum_iZ_i^2\big]=\frac1n\sum_{j,i}\E\big[Z_jZ_i^2\big]\): termenii cu \(j\ne i\) sunt nuli, cei \(n\) cu \(j=i\) valorează \(\mu_3\); total \(\mu_3\).
Pasul 3. \(\E\big[\bar Z_n^3\big]=\frac1{n^3}\sum_{i,j,k}\E\big[Z_iZ_jZ_k\big]\): dacă indicii nu sunt toți egali, unul apare exact o dată; rămân \(n\) termeni: \(\E[\bar Z_n^3]=\frac{\mu_3}{n^2}\).
Pasul 4. \((n-1)\Cov(\Xbar,S_n^2)=\mu_3-n\cdot\frac{\mu_3}{n^2}=\frac{(n-1)\mu_3}{n}\); împărțim la \(n-1\).■
Corelația. Necorelare nu înseamnă independență
Covarianța tinde la \(0\), dar la fel și varianțele; cu \(\gamma_1=\mu_3/\sigma^3\) (asimetria) și \(\gamma_2=\mu_4/\sigma^4-3\) (excesul), \[ \Corr(\Xbar,S_n^2)=\frac{\mu_3/n}{\sqrt{\dfrac{\sigma^2}{n}\cdot\dfrac1n\Big(\mu_4-\dfrac{n-3}{n-1}\sigma^4\Big)}} =\frac{\mu_3}{\sigma\sqrt{\mu_4-\frac{n-3}{n-1}\sigma^4}}\ \xrightarrow[n\to\infty]{}\ \frac{\gamma_1}{\sqrt{\gamma_2+2}}, \] care nu tinde la \(0\) pentru populațiile asimetrice (presupunem \(\mu_4>\sigma^4\)).
- Pentru populațiile simetrice, \(\Xbar\) și \(S_n^2\) sunt necorelate pentru orice \(n\), dar în general nu independente: pentru \(\Bern(1/2)\) (\(\mu_3=0\)), \(X_i^2=X_i\), deci din \((\ast)\) \(V_n^2=\Xbar(1-\Xbar)\) și \(S_n^2=\frac{n}{n-1}\Xbar(1-\Xbar)\) este o funcție de \(\Xbar\).
- Independența are loc pentru populațiile normale (teorema lui Fisher).
Populație exponențială
Fie \(X_1,\dots,X_n\) un eșantion din \(\Exp(1)\), cu \(\mu=\sigma^2=1\). Calculăm \(\mu_3\), \(\mu_4\) și aplicăm Propozițiile 6 și 7 pentru \(n=10\).
Momentele. \(\Exp(1)=\GammaD(1,1)\), deci \(m_k=\E[X^k]=k!\) (Exemplul 16 din Cursul 1; Propoziția 10(i)). Din binomul lui Newton și liniaritate, \[ \mu_3=m_3-3m_2+3m_1-1=2,\qquad\mu_4=m_4-4m_3+6m_2-4m_1+1=9; \] \(\gamma_1=2\), \(\gamma_2=6\): repartiție puternic asimetrică, cu cozi mai grele decât normala.
Pentru \(n=10\), \(\frac{n-3}{n-1}=\frac79\): \[ \Var(S_{10}^2)=\frac1{10}\Big(9-\frac79\Big)=\frac{37}{45}\approx0.8222,\qquad\Cov(\bar X_{10},S_{10}^2)=\frac{2}{10}=0.2, \] iar \(\Corr(\bar X_{10},S_{10}^2)=0.2/\sqrt{0.1\cdot37/45}\approx0.6975\) (limita: \(2/\sqrt8\approx0.707\)). Pentru o normală cu aceeași varianță: \(\Var(S_{10}^2)=2/9\approx0.2222\) (de \(3.7\) ori mai puțin) și corelația \(0\).
Populație exponențială: simulare
\(50\,000\) de eșantioane de volum \(10\) din \(\Exp(1)\):
set.seed(11)
n <- 10; B <- 50000
X  <- matrix(rexp(n * B, rate = 1), nrow = B)   # câte un eșantion pe linie
m  <- rowMeans(X); s2 <- apply(X, 1, var)
c(E_S2 = mean(s2), Var_S2 = var(s2), teoretic = 37 / 45,
  Cov = cov(m, s2), teoretic = 0.2,
  Corr = cor(m, s2), teoretic = 0.2 / sqrt(0.1 * 37 / 45))
#>     E_S2   Var_S2 teoretic      Cov teoretic     Corr teoretic
#>   0.9951   0.8258   0.8222   0.2013   0.2000   0.6987   0.6975
Valorile simulate confirmă \(\E[S_{10}^2]=1\), \(\Var(S_{10}^2)=37/45\), \(\Cov=0.2\) și corelația \(\approx0.70\): varianța eșantionului este mult mai instabilă decât pentru o populație normală.
Comportamentul asimptotic al varianței eșantionului
\(S_n^2\) se comportă ca \(\Xbar\) (Propoziția 2(b)): consistentă și asimptotic normală.
Fie \(X_1,X_2,\dots\) i.i.d. cu media \(\mu\) și varianța \(\sigma^2<\infty\). Atunci \(V_n^2\asto\sigma^2\) și \(S_n^2\asto\sigma^2\). Dacă, în plus, \(\mu_4<\infty\), atunci \[ \sqrt n\big(V_n^2-\sigma^2\big)\dto\Norm(0,v^2)\qquad\text{și}\qquad\sqrt n\big(S_n^2-\sigma^2\big)\dto\Norm(0,v^2),\qquad v^2=\mu_4-\sigma^4 . \]
- \(v^2=\mu_4-\sigma^4=\sigma^4(\gamma_2+2)\) depinde de aplatizarea populației: \(v^2=2\sigma^4\) pentru populații normale, \(v^2=8\) pentru \(\Exp(1)\).
- Procedurile pentru varianță construite pentru populații normale (Cursul 13, Cursul 15) nu sunt robuste la abateri de la normalitate.
Comportamentul asimptotic: demonstrație
Demonstrație. Pasul 1: consistența. \(V_n^2=\frac1n\sum_iX_i^2-\Xbar^2\) din \((\ast)\); LNM tare pentru \((X_i^2)\) (i.i.d., \(\E[X_1^2]=\sigma^2+\mu^2<\infty\)) și pentru \((X_i)\), apoi Teorema 57(a) din Cursul 1 cu \(g(x)=x^2\): \(V_n^2\asto\sigma^2+\mu^2-\mu^2=\sigma^2\); \(S_n^2=\frac n{n-1}V_n^2\asto\sigma^2\).
Pasul 2: descompunerea. Cu \(Z_i=X_i-\mu\) (\(Z_i^2\) i.i.d., media \(\sigma^2\), varianța \(\mu_4-\sigma^4=v^2\)), din \((\ast)\): \[ \sqrt n\big(V_n^2-\sigma^2\big)=\underbrace{\sqrt n\Big(\frac1n\sum_{i=1}^nZ_i^2-\sigma^2\Big)}_{A_n}-\underbrace{\sqrt n\,\bar Z_n^2}_{B_n}. \] Pasul 3. \(A_n\dto\Norm(0,v^2)\): Propoziția 2(b) pentru „populația” pătratelor \(Z_i^2\).
Pasul 4: \(B_n\pto0\) (cu lema lui Slutsky). \(B_n=\bar Z_n\cdot\sqrt n\,\bar Z_n\), cu \(\bar Z_n\pto0\) și \(\sqrt n\,\bar Z_n\dto\Norm(0,\sigma^2)\); din Teorema 58(b) din Cursul 1, \(B_n\dto0\), deci \(B_n\pto0\) (Teorema 56(d) din Cursul 1, limită constantă).
Pasul 5. Din Slutsky (a), \(\sqrt n(V_n^2-\sigma^2)=A_n-B_n\dto\Norm(0,v^2)\). Apoi \(\sqrt n(S_n^2-\sigma^2)=\sqrt n(V_n^2-\sigma^2)+\frac{\sqrt n}{n-1}V_n^2\), iar ultimul termen \(\pto0\) (\(V_n^2\pto\sigma^2\), \(\frac{\sqrt n}{n-1}\to0\); Slutsky (b) și Teorema 56(d) din Cursul 1); din nou Slutsky (a).■
Cât de precisă este varianța eșantionului pentru \(n=100\)
Fie \(n=100\), \(\sigma^2=1\); estimăm \(\PP\big(|S_{100}^2-1|>0.2\big)\) pentru o populație normală și una exponențială. Din Propoziția 8, \(\sqrt n(S_n^2-\sigma^2)/v\approx\Norm(0,1)\); înmulțind cu \(10/v\), \[ \PP\big(|S_{100}^2-1|>0.2\big)=\PP\Big(\frac{\sqrt{100}\,|S_{100}^2-1|}{v}>\frac{2}{v}\Big)\approx2\Big(1-\Phi\Big(\frac2v\Big)\Big). \] \(\Norm(0,1)\): \(\mu_4=3\), \(v^2=2\), \(2/v=1.414\): \(\approx0.157\). \(\Exp(1)\): \(\mu_4=9\) (Exemplul 4), \(v^2=8\), \(2/v=0.707\): \(\approx0.480\) — de trei ori mai des.
Normalitatea asimptotică a lui \(S_n^2\): simulare
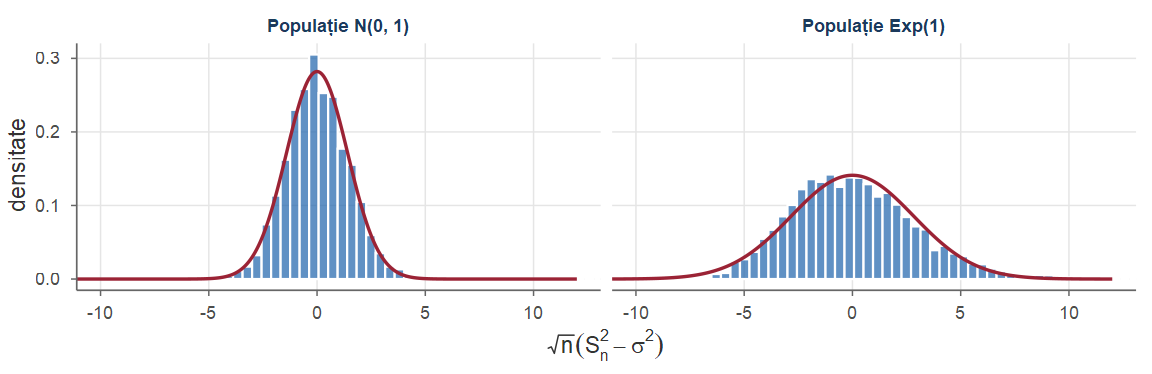
\(\sqrt n(S_n^2-\sigma^2)\) pentru \(n=400\) (\(5000\) de eșantioane) și densitățile limită \(\Norm(0,\mu_4-\sigma^4)\): \(v^2=2\) (normală), \(v^2=8\) (exponențială); ambele populații au \(\sigma^2=1\).
Repartițiile Gamma și \(\chi^2\)
Funcția Gamma
Densitățile derivate din repartiția normală se exprimă prin funcția Gamma a lui Euler, iar calculele se fac cel mai simplu cu f.g.m. (Knight 2000, secț. 2.4). Reamintim (Cursul 1): \(\Gamma(a)=\int_0^\infty t^{a-1}e^{-t}\dd t\), \(a>0\).
- Recurența \(\Gamma(a+1)=a\,\Gamma(a)\): prin părți, cu \(u=t^a\), \(v'=e^{-t}\), \[ \Gamma(a+1)=\int_0^\infty t^ae^{-t}\dd t=\big[-t^ae^{-t}\big]_0^\infty+a\int_0^\infty t^{a-1}e^{-t}\dd t=0+a\,\Gamma(a). \]
- Numerele naturale: \(\Gamma(1)=1\), deci \(\Gamma(n)=(n-1)!\), \(n\in\N^*\).
- \(\Gamma(1/2)=\sqrt\pi\): cu \(t=u^2/2\) (\(\dd t=u\dd u\), \(t^{-1/2}=\sqrt2/u\)), \[ \Gamma\Big(\frac12\Big)=\int_0^\infty\frac{\sqrt2}{u}\,e^{-u^2/2}\,u\dd u=\sqrt2\int_0^\infty e^{-u^2/2}\dd u=\sqrt2\cdot\frac{\sqrt{2\pi}}2=\sqrt\pi; \] de exemplu, \(\Gamma(3/2)=\frac{\sqrt\pi}2\) și \(\Gamma(5/2)=\frac{3\sqrt\pi}4\).
Repartiția Gamma
Spunem că variabila aleatoare \(X\) are repartiția Gamma de parametri \(\alpha>0\) (parametru de formă) și \(\lambda>0\) (parametru de scală inversă, rate) și scriem \(X\sim\GammaD(\alpha,\lambda)\) dacă \(X\) are densitatea \[
f(x)=\frac{\lambda^\alpha}{\Gamma(\alpha)}x^{\alpha-1}e^{-\lambda x},\qquad x>0 .
\] Pentru \(\alpha=1\) regăsim repartiția exponențială: \(\GammaD(1,\lambda)=\Exp(\lambda)\). În R: dgamma(x, shape = alpha, rate = lambda).
Integrala Gamma (în definiția lui \(\Gamma\) facem \(t=\theta x\), \(\dd x=\dd t/\theta\)): \[ \int_0^\infty x^{\beta-1}e^{-\theta x}\dd x=\frac{\Gamma(\beta)}{\theta^\beta},\qquad\beta>0,\ \theta>0 .\qquad(\Gamma) \] Cu \(\beta=\alpha\), \(\theta=\lambda\): \(\int_0^\infty f=1\). Instrumentul principal al calculelor din acest curs: un integrand „putere \(\times\) exponențială” este o densitate Gamma nenormată.
Proprietățile repartiției Gamma
Fie \(X\sim\GammaD(\alpha,\lambda)\). Atunci:
pentru orice \(r>-\alpha\), \(\E[X^r]=\dfrac{\Gamma(\alpha+r)}{\Gamma(\alpha)\,\lambda^r}\), iar pentru \(r\le-\alpha\), \(\E[X^r]=\infty\); în particular \(\E[X]=\dfrac\alpha\lambda\), \(\Var(X)=\dfrac\alpha{\lambda^2}\) și, pentru \(\alpha>1\), \(\E[1/X]=\dfrac{\lambda}{\alpha-1}\);
\(M_X(t)=\Big(1-\dfrac t\lambda\Big)^{-\alpha}\) pentru \(t<\lambda\) și \(M_X(t)=\infty\) pentru \(t\ge\lambda\);
pentru \(c>0\), \(cX\sim\GammaD(\alpha,\lambda/c)\);
(aditivitate) dacă \(X_i\sim\GammaD(\alpha_i,\lambda)\), \(i=1,\dots,k\), sunt independente, atunci \(\sum_{i=1}^kX_i\sim\GammaD\big(\sum_{i=1}^k\alpha_i,\lambda\big)\).
Proprietățile repartiției Gamma: demonstrație
Demonstrație.
- Din formula de transport (Teorema 22 din Cursul 1), \(\E[X^r]=\frac{\lambda^\alpha}{\Gamma(\alpha)}\int_0^\infty x^{(\alpha+r)-1}e^{-\lambda x}\dd x\). Pentru \(\alpha+r>0\), din \((\Gamma)\) cu \(\beta=\alpha+r\), \(\theta=\lambda\): \[ \E[X^r]=\frac{\lambda^\alpha}{\Gamma(\alpha)}\cdot\frac{\Gamma(\alpha+r)}{\lambda^{\alpha+r}}=\frac{\Gamma(\alpha+r)}{\Gamma(\alpha)\,\lambda^r}. \] Pentru \(\alpha+r\le0\): pe \((0,1)\), \(e^{-\lambda x}\ge e^{-\lambda}\), iar \(\int_0^1x^{\alpha+r-1}\dd x=\infty\) (exponent \(\le-1\)), deci \(\E[X^r]=\infty\).
Cazurile particulare, din \(\Gamma(a+1)=a\Gamma(a)\): \(\E[X]=\frac{\alpha\Gamma(\alpha)}{\Gamma(\alpha)\lambda}=\frac\alpha\lambda\); \(\E[X^2]=\frac{(\alpha+1)\alpha}{\lambda^2}\), deci \(\Var(X)=\frac{\alpha^2+\alpha-\alpha^2}{\lambda^2}=\frac\alpha{\lambda^2}\); pentru \(\alpha>1\), \(\E[X^{-1}]=\frac{\Gamma(\alpha-1)\,\lambda}{(\alpha-1)\Gamma(\alpha-1)}=\frac{\lambda}{\alpha-1}\).
Observăm \(\E[1/X]=\frac\lambda{\alpha-1}>\frac\lambda\alpha=1/\E[X]\), în acord cu inegalitatea lui Jensen (Propoziția 28 din Cursul 1) pentru funcția convexă \(x\mapsto1/x\).■
Proprietățile repartiției Gamma: demonstrație (continuare)
Demonstrație (continuare).
Pentru \(t<\lambda\), din \((\Gamma)\) cu \(\beta=\alpha\), \(\theta=\lambda-t>0\): \(\ M_X(t)=\frac{\lambda^\alpha}{\Gamma(\alpha)}\int_0^\infty x^{\alpha-1}e^{-(\lambda-t)x}\dd x=\Big(\frac{\lambda}{\lambda-t}\Big)^{\alpha}=\Big(1-\frac t\lambda\Big)^{-\alpha}\); pentru \(t\ge\lambda\), \(e^{tx}f(x)\ge\frac{\lambda^\alpha}{\Gamma(\alpha)}x^{\alpha-1}\), neintegrabilă pe \((1,\infty)\) (Exemplul 21 din Cursul 1).
Din Propoziția 46(a) din Cursul 1, \(M_{cX}(t)=M_X(ct)=\big(1-\frac{t}{\lambda/c}\big)^{-\alpha}\) pentru \(t<\lambda/c\): f.g.m. a repartiției \(\GammaD(\alpha,\lambda/c)\), finită pe \((-\lambda/c,\lambda/c)\); din unicitate (Teorema 33 din Cursul 1), \(cX\sim\GammaD(\alpha,\lambda/c)\). (Sau direct: densitatea lui \(cX\) este \(\frac1cf(\frac xc)\), Propoziția 18(a) din Cursul 1.)
Din independență și Propoziția 46(b) din Cursul 1, pentru \(t<\lambda\), \(M_{\sum_iX_i}(t)=\prod_{i=1}^k\big(1-\frac t\lambda\big)^{-\alpha_i}=\big(1-\frac t\lambda\big)^{-\sum_i\alpha_i}\): f.g.m. a repartiției \(\GammaD(\sum_i\alpha_i,\lambda)\); unicitatea (Exemplul 31 din Cursul 1).
■
Esențial în (iv): același \(\lambda\); din (iii), \(\lambda\) este un parametru de scală. Eșantion \(\Exp(\lambda)\): \(2\lambda\sum_iX_i\sim\GammaD(n,\frac12)\) (\(=\chisq{2n}\)).
Timpul de așteptare până la al treilea client
Intervalele dintre sosirile clienților la un ghișeu sunt v.a. independente \(\Exp(2)\) (în medie doi clienți pe oră); \(X=T_1+T_2+T_3\) este momentul sosirii celui de-al treilea client.
Repartiția. Din Propoziția 10(iv), \(X\sim\GammaD(3,2)\), cu densitatea \(f(x)=\frac{2^3}{\Gamma(3)}x^2e^{-2x}=4x^2e^{-2x}\), \(x>0\). Momentele (Propoziția 10(i)): \(\E[X]=1.5\) ore, \(\Var(X)=\frac34\), \(\E[1/X]=\frac{2}{3-1}=1>1/\E[X]\approx0.667\).
O probabilitate. Integrând de două ori prin părți (\(u=t^2\), apoi \(u=t\)), \[ \PP(X>x)=\int_x^\infty4t^2e^{-2t}\dd t=2x^2e^{-2x}+\int_x^\infty4te^{-2t}\dd t=e^{-2x}\big(2x^2+2x+1\big). \] Pentru \(x=2\): \(\PP(X>2)=13e^{-4}\approx0.2381\) (aproape un sfert din zile). Cu (iii): \(4X\sim\GammaD(3,\frac12)=\chisq6\), deci \(\PP(X>2)=\PP(\chisq6>8)\).
Pătratul unei normale standard
Dacă \(Z\sim\Norm(0,1)\), atunci \(Z^2\) are densitatea \(\ f_{Z^2}(y)=\dfrac{1}{\sqrt{2\pi y}}\,e^{-y/2}=\dfrac{(1/2)^{1/2}}{\Gamma(1/2)}\,y^{1/2-1}e^{-y/2}\), \(y>0\), adică \(Z^2\sim\GammaD\big(\tfrac12,\tfrac12\big)\), iar \(M_{Z^2}(t)=(1-2t)^{-1/2}\) pentru \(t<\frac12\).
Demonstrație. Prin f.g.m. Pentru \(t<\frac12\), \(tz^2-\frac{z^2}2=-\frac{(1-2t)z^2}{2}\); recunoaștem densitatea \(\Norm\big(0,\frac1{1-2t}\big)\), cu integrala \(1\): \[ M_{Z^2}(t)=\int_{-\infty}^\infty e^{tz^2}\frac{e^{-z^2/2}}{\sqrt{2\pi}}\dd z=\frac{1}{\sqrt{1-2t}}\int_{-\infty}^\infty\frac{\sqrt{1-2t}}{\sqrt{2\pi}}e^{-\frac{(1-2t)z^2}{2}}\dd z=(1-2t)^{-1/2}; \] pentru \(t\ge\frac12\) integrala diverge. Este f.g.m. \(\big(1-\frac{t}{1/2}\big)^{-1/2}\) a lui \(\GammaD\big(\frac12,\frac12\big)\) (Propoziția 10(ii)); din unicitate, \(Z^2\sim\GammaD\big(\frac12,\frac12\big)\) (\(\Gamma(\frac12)=\sqrt\pi\)). Prin densități (Propoziția 20 din Cursul 1): \(f_{Z^2}(y)=\frac{\phi(\sqrt y)+\phi(-\sqrt y)}{2\sqrt y}=\frac{e^{-y/2}}{\sqrt{2\pi y}}\)■
Repartiția \(\chi^2\)
Fie \(Z_1,\dots,Z_\nu\) independente, \(\Norm(0,1)\). Repartiția lui \(Q=Z_1^2+\dots+Z_\nu^2\) se numește repartiția hi-pătrat cu \(\nu\) grade de libertate, \(Q\sim\chisq{\nu}\).
Fie \(Q\sim\chisq{\nu}\). Atunci:
\(M_Q(t)=(1-2t)^{-\nu/2}\), \(t<\frac12\), și \(\chisq\nu=\GammaD\big(\frac\nu2,\frac12\big)\): \(\ f_Q(x)=\frac{1}{2^{\nu/2}\,\Gamma(\nu/2)}\,x^{\nu/2-1}e^{-x/2}\), \(x>0\);
\(\E[Q]=\nu\) și \(\Var(Q)=2\nu\); în particular, pentru \(Z\sim\Norm(0,1)\), \(\E[Z^4]=3\);
(aditivitate) \(Q_1\sim\chisq{\nu_1}\) și \(Q_2\sim\chisq{\nu_2}\) independente \(\Rightarrow\) \(Q_1+Q_2\sim\chisq{\nu_1+\nu_2}\);
\(\E[Q^r]=\frac{2^r\,\Gamma(\nu/2+r)}{\Gamma(\nu/2)}\), \(r>-\frac\nu2\); în particular \(\E[\frac1Q]=\frac1{\nu-2}\) (\(\nu>2\)), \(\E[\frac1{Q^2}]=\frac1{(\nu-2)(\nu-4)}\) (\(\nu>4\));
\((Q-\nu)/\sqrt{2\nu}\dto\Norm(0,1)\) când \(\nu\to\infty\).
Proprietățile repartiției \(\chi^2\): demonstrație
Demonstrație.
\(Q\eqd\sum_{i=1}^\nu Z_i^2\), cu \(Z_1^2,\dots,Z_\nu^2\) independente (Propoziția 39 din Cursul 1), fiecare cu f.g.m. \((1-2t)^{-1/2}\) (Lema 11). Din Propoziția 46(b) din Cursul 1, \[ M_Q(t)=\prod_{i=1}^\nu M_{Z_i^2}(t)=(1-2t)^{-\nu/2}=\Big(1-\frac{t}{1/2}\Big)^{-\nu/2},\qquad t<\frac12, \] f.g.m. a repartiției \(\GammaD\big(\frac\nu2,\frac12\big)\); din unicitate, \(Q\sim\GammaD\big(\frac\nu2,\frac12\big)\); cu \(\alpha=\frac\nu2\), \(\lambda=\frac12\) în densitatea Gamma: \(\frac{(1/2)^{\nu/2}}{\Gamma(\nu/2)}x^{\nu/2-1}e^{-x/2}\).
Din (i) și Propoziția 10(i): \(\E[Q]=\frac{\nu/2}{1/2}=\nu\), \(\Var(Q)=\frac{\nu/2}{1/4}=2\nu\). Pentru \(\nu=1\), \(\Var(Z^2)=2\), deci \(\E[Z^4]=\Var(Z^2)+(\E[Z^2])^2=3\). Direct, prin părți (\(\phi'(z)=-z\phi(z)\)): \(\E[Z^4]=\big[-z^3\phi(z)\big]_{-\infty}^\infty+3\E[Z^2]=3\); și din definiție: \(\E[Q]=\sum_i\E[Z_i^2]=\nu\), \(\Var(Q)=\sum_i\Var(Z_i^2)=\nu(3-1)=2\nu\).
■
Proprietățile repartiției \(\chi^2\): demonstrație (continuare)
Demonstrație (continuare).
Din independență, \(M_{Q_1+Q_2}(t)=(1-2t)^{-\nu_1/2}(1-2t)^{-\nu_2/2}=(1-2t)^{-(\nu_1+\nu_2)/2}\), \(t<\frac12\): f.g.m. a repartiției \(\chisq{\nu_1+\nu_2}\); unicitatea (Hogg et al. 2019, secț. 3.3).
Propoziția 10(i) cu \(\alpha=\frac\nu2\), \(\lambda=\frac12\): \(\E[Q^r]=\frac{\Gamma(\nu/2+r)}{\Gamma(\nu/2)(1/2)^r}\). Pentru \(r=-1\) (\(\nu>2\)) și \(r=-2\) (\(\nu>4\)), cu recurența funcției Gamma: \[ \E[Q^{-1}]=\frac{2^{-1}\Gamma(\frac\nu2-1)}{(\frac\nu2-1)\Gamma(\frac\nu2-1)}=\frac1{\nu-2},\qquad \E[Q^{-2}]=\frac{2^{-2}\Gamma(\frac\nu2-2)}{(\frac\nu2-1)(\frac\nu2-2)\Gamma(\frac\nu2-2)}=\frac1{(\nu-2)(\nu-4)} . \]
Fie \((Z_i)_{i\ge1}\) i.i.d. \(\Norm(0,1)\); \(Y_i=Z_i^2\) sunt i.i.d., cu media \(1\) și varianța \(2\); TLC: \(\frac{\sum_{i=1}^\nu Y_i-\nu}{\sqrt2\,\sqrt\nu}\dto\Norm(0,1)\). Cum \(Q_\nu\eqd\sum_{i\le\nu}Y_i\) și convergența în repartiție depinde doar de funcțiile de repartiție, \(\frac{Q_\nu-\nu}{\sqrt{2\nu}}\dto\Norm(0,1)\).
■
Forma densității \(\chi^2_\nu\)
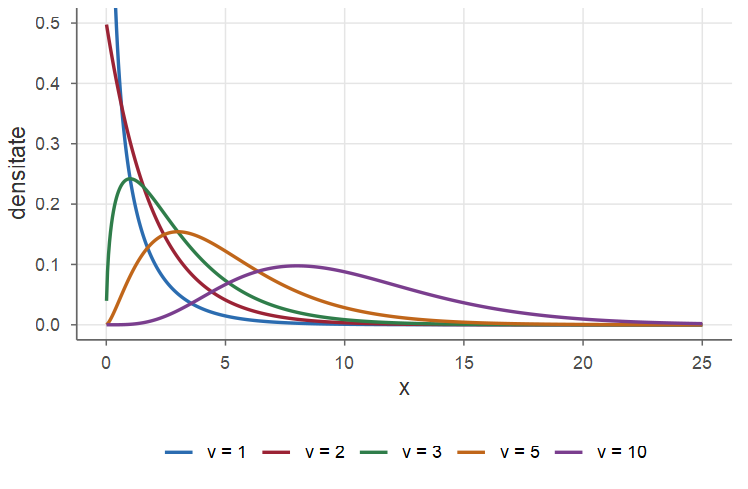
- \(\nu=2\): \(f_Q(x)=\frac12e^{-x/2}\), deci \(\chisq2=\Exp(1/2)\).
- \((\log f_Q)'(x)=\frac{(\nu-2)-x}{2x}\): pentru \(\nu\le2\) densitatea este descrescătoare (nemărginită în \(0\) pentru \(\nu=1\)); pentru \(\nu>2\), modul este \(x=\nu-2\).
- Asimetrică la dreapta: \(\E[(Q-\nu)^3]=8\nu\), \(\gamma_1=\sqrt{8/\nu}\); aproximativ normală pentru \(\nu\) mare (v).
- Eșantion \(\Exp(\lambda)\): \(2\lambda\sum_iX_i\sim\GammaD(n,\frac12)=\chisq{2n}\) (Cursul 12).
Calcule cu repartiția \(\chi^2\)
Cuantile și asimetrie. Pentru \(Q\sim\chisq{10}\), \(\chi^2_{10,0.025}\approx3.247\) și \(\chi^2_{10,0.975}\approx20.483\): \[ \PP\big(3.247\le Q\le20.483\big)=\PP(Q\le20.483)-\PP(Q<3.247)=0.975-0.025=0.95 . \] Intervalul nu este simetric față de media \(10\): capătul drept este la distanța \(10.48\) de medie, cel stâng la doar \(6.75\) — asimetria se va regăsi în intervalele pentru varianță (Cursul 13).
Aproximarea normală. Din (v), \(Q\approx\Norm(\nu,2\nu)\); pentru \(\nu=30\), cu \(\sqrt{60}\approx7.746\), \[ \PP\big(\chisq{30}>40\big)=\PP\Big(\frac{Q-30}{\sqrt{60}}>\frac{40-30}{\sqrt{60}}\Big)\approx1-\Phi(1.291)\approx0.0984, \] față de valoarea exactă \(0.1049\): din cauza asimetriei (\(\gamma_1=\sqrt{8/30}\approx0.52\)), aproximarea normală subestimează coada dreaptă.
Calcule cu repartiția \(\chi^2\): în R
Cuantilele, coada lui \(\chisq{30}\) și verificarea definiției prin simulare: \(10^5\) sume de câte \(10\) pătrate de normale standard trebuie să aibă media \(\approx10\), varianța \(\approx20\) și proporția valorilor \(\le20.483\) apropiată de \(0.975\).
qchisq(c(0.025, 0.975), df = 10)                  # cuantilele chi^2_10
#> [1]  3.247 20.483
c(exact = 1 - pchisq(40, 30),                     # coada chi^2_30
  normal = 1 - pnorm((40 - 30) / sqrt(60)))      # aproximarea TLC
#>   exact  normal
#> 0.10486 0.09835
set.seed(1)
Q <- colSums(matrix(rnorm(10 * 1e5), nrow = 10)^2)   # 1e5 sume de 10 pătrate
c(media = mean(Q), varianta = var(Q), P = mean(Q <= 20.483))
#>    media varianta        P
#> 10.0037 19.8682 0.9756Suma și raportul a două variabile Gamma
Metoda (și pentru teorema lui Fisher): transformare bijectivă; iacobianul inversei; densitatea noului vector; factorizarea ei (Lema 10 din Cursul 4). \(\BetaD(a,b)\): densitatea \(\frac{\Gamma(a+b)}{\Gamma(a)\Gamma(b)}x^{a-1}(1-x)^{b-1}\) pe \((0,1)\).
Fie \(X\sim\GammaD(a,\lambda)\) și \(Y\sim\GammaD(b,\lambda)\) independente. Atunci \(\ U=X+Y\sim\GammaD(a+b,\lambda)\), \(V=\frac{X}{X+Y}\sim\BetaD(a,b)\), iar \(U\) și \(V\) sunt independente.
Demonstrație. Pasul 1: transformarea. \((X,Y)\) are densitatea \(f_X(x)f_Y(y)\), nulă în afara deschisului \(A=(0,\infty)^2\). Pentru \((u,v)\in B=(0,\infty)\times(0,1)\), sistemul \(x+y=u\), \(\frac{x}{x+y}=v\) are soluția unică \(x=uv\), \(y=u(1-v)\), din \(A\): \(h(x,y)=\big(x+y,\frac{x}{x+y}\big)\) este o bijecție \(C^1\) de la \(A\) la \(B\), \(J_h=-\frac1{x+y}\ne0\) (Teorema 52 din Cursul 1).
Pasul 2: iacobianul inversei. \(J_{h^{-1}}=\det\begin{pmatrix}v&u\\1-v&-u\end{pmatrix}=-uv-u(1-v)=-u\), \(\ |J_{h^{-1}}|=u\).■
Gamma și Beta: demonstrație (continuare)
Demonstrație (continuare). Pasul 3: densitatea comună. Din Teorema 52 din Cursul 1, pentru \((u,v)\in B\), \[ f_{(U,V)}(u,v)=\frac{\lambda^{a}(uv)^{a-1}e^{-\lambda uv}}{\Gamma(a)}\cdot\frac{\lambda^{b}\big(u(1-v)\big)^{b-1}e^{-\lambda u(1-v)}}{\Gamma(b)}\cdot u . \] Puterile lui \(u\): \(u^{a-1}u^{b-1}u=u^{a+b-1}\); exponențialele: \(e^{-\lambda uv-\lambda u+\lambda uv}=e^{-\lambda u}\) (\(v\) dispare!). Înmulțind și împărțind cu \(\Gamma(a+b)\), pentru orice \((u,v)\in\R^2\): \[ f_{(U,V)}(u,v)=\underbrace{\frac{\lambda^{a+b}u^{a+b-1}e^{-\lambda u}}{\Gamma(a+b)}\Ind_{(0,\infty)}(u)}_{g_1(u)}\cdot\underbrace{\frac{\Gamma(a+b)}{\Gamma(a)\Gamma(b)}v^{a-1}(1-v)^{b-1}\Ind_{(0,1)}(v)}_{g_2(v)} . \] Pasul 4. Din Lema 10 din Cursul 4, \(U\indep V\), \(f_U=c_2g_1\), \(f_V=c_1g_2\); \(g_1\) este densitatea \(\GammaD(a+b,\lambda)\), deci \(c_1=1\) (din \((\Gamma)\)) și \(c_2=1/c_1=1\): \(U\sim\GammaD(a+b,\lambda)\), \(V\sim\BetaD(a,b)\); în plus, \(\int_0^1v^{a-1}(1-v)^{b-1}\dd v=\frac{\Gamma(a)\Gamma(b)}{\Gamma(a+b)}\).■
Pentru \(a=b=1\): \(X/(X+Y)\) este uniformă pe \((0,1)\) și independentă de \(X+Y\).
Teorema lui Fisher
O relație de recurență pentru varianța eșantionului
Populația este de acum normală (Knight 2000, Prop. 2.11; Casella and Berger 2002, secț. 5.3). Pentru (c) vom folosi o identitate algebrică:
Pentru orice \(n\ge2\) și orice numere reale \(x_1,\dots,x_n\), \(\ (n-1)s_n^2=(n-2)s_{n-1}^2+\frac{n-1}{n}\big(x_n-\bar x_{n-1}\big)^2,\) unde \(\bar x_k\) și \(s_k^2\) sunt media și varianța primelor \(k\) valori (cu convenția \((n-2)s_{n-1}^2=0\) pentru \(n=2\)).
Demonstrație. Cu \(d=x_n-\bar x_{n-1}\): \(\bar x_n=\bar x_{n-1}+\frac dn\), deci \(x_i-\bar x_n=(x_i-\bar x_{n-1})-\frac dn\) și \[ (n-1)s_n^2=\sum_{i=1}^n(x_i-\bar x_{n-1})^2-\frac{2d}{n}\sum_{i=1}^n(x_i-\bar x_{n-1})+\frac{d^2}{n}=\big[(n-2)s_{n-1}^2+d^2\big]-\frac{2d}n\cdot d+\frac{d^2}n, \] separând termenii \(i=n\) (egali cu \(d^2\), respectiv \(d\)) și folosind \(\sum_{i<n}(x_i-\bar x_{n-1})=0\); rezultă formula.■
Teorema lui Fisher
Fie \(X_1,X_2,\dots,X_n\), \(n\ge2\), un eșantion de volum \(n\) din populația \(\Norm(\mu,\sigma^2)\), \(\Xbar\) media eșantionului și \(S_n^2\) varianța eșantionului. Atunci:
\(\Xbar\sim\Norm\big(\mu,\sigma^2/n\big)\);
\(\Xbar\) și \(S_n^2\) sunt independente;
\(\dfrac{(n-1)S_n^2}{\sigma^2}=\dfrac1{\sigma^2}\displaystyle\sum_{i=1}^n\big(X_i-\Xbar\big)^2\sim\chisq{n-1}\), repartiția hi-pătrat cu \(n-1\) grade de libertate (Definiția 12).
Ideea demonstrației. (a) F.g.m. a mediei este f.g.m. a unei repartiții normale. (b) Trecem de la \((X_1,\dots,X_n)\) la \((\Xbar,X_2-\Xbar,\dots,X_n-\Xbar)\) printr-o schimbare liniară de variabilă; densitatea noului vector se factorizează, iar \(S_n^2\) depinde doar de ultimele \(n-1\) coordonate. (c) Adăugăm observațiile una câte una: din Lema 15, la fiecare pas suma pătratelor abaterilor crește cu pătratul unei normale standard independente de ce exista deja; aditivitatea lui \(\chi^2\) încheie o inducție după \(n\).
Demonstrația: reducerea, (a) și schimbarea de variabilă
Demonstrație. Pasul 0. \(Z_i=(X_i-\mu)/\sigma\) sunt i.i.d. \(\Norm(0,1)\) (Propozițiile 18(b) din Cursul 1, 39 din Cursul 1); \(\Xbar=\mu+\sigma\bar Z_n\), \(X_i-\Xbar=\sigma(Z_i-\bar Z_n)\): \[ \frac{(n-1)S_n^2}{\sigma^2}=\sum_{i=1}^n\big(Z_i-\bar Z_n\big)^2,\qquad f_{\mathbf Z}(\mathbf z)=(2\pi)^{-n/2}\exp\Big(-\frac12\sum_{i=1}^nz_i^2\Big),\ \mathbf z\in\R^n .\qquad(\star) \] (a) Din Exemplul 22 din Cursul 1 și Propoziția 46(c) din Cursul 1: \(M_{\Xbar}(t)=M\big(\frac tn\big)^n=e^{\mu t+\frac{\sigma^2}{n}\cdot\frac{t^2}{2}}\), \(t\in\R\); din unicitate, \(\Xbar\sim\Norm(\mu,\sigma^2/n)\).
(b) Pasul 1. \(X_1-\Xbar=-\sum_{i\ge2}(X_i-\Xbar)\), deci \(S_n^2=u(X_2-\Xbar,\dots,X_n-\Xbar)\), cu \(u(y_2,\dots,y_n)=\frac1{n-1}\big[(\sum_{j\ge2}y_j)^2+\sum_{j\ge2}y_j^2\big]\) continuă.
Pasul 2: schimbarea de variabilă \(\mathbf Y=g(\mathbf Z)\), \(g(\mathbf z)=(\bar z_n,\,z_2-\bar z_n,\dots,z_n-\bar z_n)\). Rezolvând sistemul, \(g^{-1}(\mathbf y)=\big(y_1-\sum_{j\ge2}y_j,\ y_1+y_2,\dots,y_1+y_n\big)\): \(g\) este o bijecție liniară a lui \(\R^n\). Matricea lui \(g^{-1}\) are prima linie \((1,-1,\dots,-1)\) și liniile \(j\ge2\) cu \(1\) pe pozițiile \(1\) și \(j\); adunând liniile \(2,\dots,n\) la prima, devine triunghiulară, cu diagonala \(n,1,\dots,1\): \(J_{g^{-1}}=n\), \(J_g=\frac1n\ne0\); Teorema 52 din Cursul 1 se aplică cu \(S=T=\R^n\).■
Demonstrația lui (b): densitatea și factorizarea
Demonstrație (continuare). Pasul 3: densitatea lui \(\mathbf Y\). Cu \(s=\sum_{j\ge2}y_j\), termenii încrucișați \(-2y_1s\) și \(+2y_1s\) se reduc: \[ \sum_{i=1}^nz_i^2=(y_1-s)^2+\sum_{j=2}^n(y_1+y_j)^2=ny_1^2+\sum_{j=2}^ny_j^2+s^2 . \] Din Teorema 52 din Cursul 1, \(f_{\mathbf Y}(\mathbf y)=f_{\mathbf Z}\big(g^{-1}(\mathbf y)\big)\cdot n\); din \((\star)\), pentru orice \(\mathbf y\in\R^n\), \[ f_{\mathbf Y}(y_1,\dots,y_n)=\underbrace{\sqrt{\frac{n}{2\pi}}\,e^{-ny_1^2/2}}_{a(y_1)}\cdot\underbrace{\frac{\sqrt n}{(2\pi)^{(n-1)/2}}\exp\Big(-\frac12\Big[\sum_{j=2}^ny_j^2+\Big(\sum_{j=2}^ny_j\Big)^2\Big]\Big)}_{b(y_2,\dots,y_n)} . \] Pasul 4: factorizarea. Din Lema 10 din Cursul 4 (cu \(\mathbf U=Y_1=\bar Z_n\), \(\mathbf V=(Y_2,\dots,Y_n)\)): \(\bar Z_n\indep(Z_2-\bar Z_n,\dots,Z_n-\bar Z_n)\). (\(a\) este densitatea \(\Norm(0,\frac1n)\): regăsim \(\bar Z_n\sim\Norm(0,\frac1n)\).)
Pasul 5: concluzia. \(\Xbar=\mu+\sigma\bar Z_n\) este funcție de \(\bar Z_n\), iar \(S_n^2=u(\sigma\mathbf V)\) este funcție de \(\mathbf V\); funcțiile boreliene a doi vectori independenți sunt independente (preimagini boreliene): \(\Xbar\indep S_n^2\).■
Demonstrația lui (c): inducția după \(n\)
Demonstrație (continuare). Din \((\star)\), ajunge să arătăm, prin inducție după \(n\ge2\): \((P_n)\): pentru orice eșantion \(Z_1,\dots,Z_n\) din \(\Norm(0,1)\), \((n-1)S_n^2=\sum_{i=1}^n(Z_i-\bar Z_n)^2\sim\chisq{n-1}\) (\(\bar Z_k\), \(S_k^2\): media și varianța primelor \(k\) observații).
\(n=2\). Din Lema 15, \(S_2^2=\frac12(Z_2-Z_1)^2=\big((Z_2-Z_1)/\sqrt2\big)^2\), cu \(Z_2-Z_1\sim\Norm(0,2)\) (Exemplul 30 din Cursul 1), deci \(S_2^2\sim\chisq1\).
Pasul de inducție. Presupunem \((P_k)\), \(k\ge2\). Din Lema 15 cu \(n=k+1\), \[ kS_{k+1}^2=(k-1)S_k^2+\frac{k}{k+1}\big(Z_{k+1}-\bar Z_k\big)^2=(k-1)S_k^2+W^2,\qquad W=\frac{Z_{k+1}-\bar Z_k}{\sqrt{(k+1)/k}} . \]
- \((k-1)S_k^2\sim\chisq{k-1}\): ipoteza de inducție, pentru \(Z_1,\dots,Z_k\).
- \(W^2\sim\chisq1\): din (a), \(\bar Z_k\sim\Norm(0,\frac1k)\), independentă de \(Z_{k+1}\), deci \(Z_{k+1}-\bar Z_k\sim\Norm\big(0,\frac{k+1}{k}\big)\) și \(W\sim\Norm(0,1)\).
- Independența: \((\bar Z_k,S_k^2)\), funcție de \(Z_1,\dots,Z_k\), este independentă de \(Z_{k+1}\), iar \(\bar Z_k\indep S_k^2\) din (b); deci \(\bar Z_k\), \(S_k^2\), \(Z_{k+1}\) sunt mutual independente și \(W^2\indep(k-1)S_k^2\) (Propoziția 39 din Cursul 1).
Din aditivitate (Propoziția 13(iii)), \(kS_{k+1}^2\sim\chisq{k}\): \((P_{k+1})\).■
Cum se citește teorema
- Un grad de libertate „consumat”. \(\frac{X_i-\mu}{\sigma}\) sunt i.i.d. \(\Norm(0,1)\), deci \(\frac1{\sigma^2}\sum_i(X_i-\mu)^2\sim\chisq n\): înlocuirea lui \(\mu\) cu \(\Xbar\) consumă un grad de libertate. Inducția arată unde: aplicând repetat recurența, \[ (n-1)S_n^2=\sum_{k=2}^n\frac{k-1}{k}\big(X_k-\bar X_{k-1}\big)^2, \] o sumă de \(n-1\) termeni, fiecare egal cu \(\sigma^2\) înmulțit cu o variabilă \(\chisq1\); prima observație servește doar ca „punct de plecare”.
- (b) este surprinzător: \(\Xbar\) și \(S_n^2\) sunt calculate din aceleași date, iar \(S_n^2\) conține explicit pe \(\Xbar\); totuși, pentru o populație normală, ele sunt independente.
- Punctul (a) era cunoscut (Propoziția 12(d) din Cursul 2).
Unde intervine normalitatea? O altă demonstrație
Unde intervine normalitatea? În (a), prin forma f.g.m.; în (b), prin forma densității (pentru altă densitate, \(\prod_if(z_i)\) nu se factorizează în noile variabile). Pentru orice populație cu varianță finită, \[ \Cov\big(\Xbar,X_i-\Xbar\big)=\Cov\big(\Xbar,X_i\big)-\Var(\Xbar)=\frac{\sigma^2}{n}-\frac{\sigma^2}{n}=0: \] media și abaterile sunt necorelate; normalitatea transformă necorelarea în independență. Pentru alte populații, (a) și (c) au loc doar asimptotic (TLC; Propoziția 8), iar \(\Xbar\indep S_n^2\) implică normalitatea (Geary, 1936; Lukacs, 1942; admis); de exemplu, dacă \(\mu_3\ne0\), \(\Cov(\Xbar,S_n^2)=\mu_3/n\ne0\).
O altă demonstrație. Se „rotește” \((Z_1,\dots,Z_n)\) cu matricea ortogonală Helmert (prima linie \((1/\sqrt n,\dots,1/\sqrt n)\)): noile coordonate sunt i.i.d. \(\Norm(0,1)\), prima este \(\sqrt n\,\bar Z_n\), iar suma pătratelor celorlalte este \(\sum_i(Z_i-\bar Z_n)^2\) (Hogg et al. 2019, secț. 3.6); generalizare: teorema lui Cochran (Delmas 2010, Th. VI.11). Termenii \(\frac{k-1}{k}(Z_k-\bar Z_{k-1})^2\) din inducție sunt pătratele coordonatelor \(2,\dots,n\).
Un eșantion de volum 3
Fie \(X_1,X_2,X_3\) un eșantion din \(\Norm(\mu,\sigma^2)\). Din (a), \(\bar X_3\sim\Norm(\mu,\sigma^2/3)\); din (c), \(Q=2S_3^2/\sigma^2\sim\chisq2=\Exp(\frac12)\), deci \(\PP(Q>q)=e^{-q/2}\), \(q\ge0\).
Probabilități pentru \(S_3^2\) (înmulțind cu \(2/\sigma^2>0\)): \[ \PP\big(S_3^2>\sigma^2\big)=\PP(Q>2)=e^{-1}\approx0.368,\qquad\PP\Big(S_3^2\le\frac{\sigma^2}{10}\Big)=\PP(Q\le0.2)=1-e^{-0.1}\approx0.095 . \] Deși \(\E[S_3^2]=\sigma^2\), varianța eșantionului depășește \(\sigma^2\) cu probabilitatea \(0.37\) și este de peste zece ori mai mică aproape o dată din zece.
Independența. Din (b) și din simetria lui \(\bar X_3\) față de \(\mu\): \[ \PP\big(\bar X_3>\mu,\ S_3^2>\sigma^2\big)=\PP(\bar X_3>\mu)\,\PP(S_3^2>\sigma^2)=\frac12\,e^{-1}\approx0.184 . \]
Un eșantion de volum 3: verificare prin simulare
Valorile exacte și \(10^5\) eșantioane de volum \(3\) din \(\Norm(10,4)\) (\(\mu=10\), \(\sigma^2=4\)):
c(P1 = exp(-1), P2 = 1 - exp(-0.1), P12 = exp(-1) / 2)
#>      P1      P2     P12
#> 0.36788 0.09516 0.18394
set.seed(5); B <- 1e5
X <- matrix(rnorm(3 * B, mean = 10, sd = 2), nrow = B)   # sigma^2 = 4
m <- rowMeans(X); s2 <- apply(X, 1, var)
c(P1 = mean(s2 > 4), P2 = mean(s2 <= 0.4), P12 = mean(m > 10 & s2 > 4))
#>      P1      P2     P12
#> 0.36888 0.09495 0.18466
Frecvențele simulate reproduc cele trei probabilități: \(\PP(S_3^2>\sigma^2)\), \(\PP(S_3^2\le\sigma^2/10)\) și probabilitatea produs dată de independența din (b); rezultatele nu depind de \(\mu\) și \(\sigma\).
Momentele lui \(S_n^2\) și \(S_n\) (populație normală)
În condițiile Teoremei 16: \(\ \E\big[S_n^2\big]=\sigma^2\), \(\ \Var\big(S_n^2\big)=\frac{2\sigma^4}{n-1}\), \(\ \E[S_n]=c_4(n)\,\sigma\), \(\ c_4(n)=\sqrt{\frac2{n-1}}\,\frac{\Gamma(n/2)}{\Gamma((n-1)/2)}\).
Demonstrație. \(Q=(n-1)S_n^2/\sigma^2\sim\chisq{n-1}\) (Teorema 16(c)), \(\E[Q]=n-1\), \(\Var(Q)=2(n-1)\) (Propoziția 13(ii)); din \(S_n^2=\frac{\sigma^2}{n-1}Q\): \(\E[S_n^2]=\sigma^2\), \(\Var(S_n^2)=\frac{\sigma^4}{(n-1)^2}\cdot2(n-1)=\frac{2\sigma^4}{n-1}\) (cazul \(\mu_4=3\sigma^4\) al Propoziției 6). Apoi \(S_n=\frac{\sigma}{\sqrt{n-1}}Q^{1/2}\); Propoziția 13(iv), \(\nu=n-1\), \(r=\frac12\): \[ \E\big[Q^{1/2}\big]=\frac{2^{1/2}\,\Gamma\big(\frac{n-1}2+\frac12\big)}{\Gamma\big(\frac{n-1}2\big)}=\sqrt2\,\frac{\Gamma(n/2)}{\Gamma\big(\frac{n-1}2\big)},\qquad\E[S_n]=\frac{\sigma}{\sqrt{n-1}}\,\E\big[Q^{1/2}\big]=c_4(n)\,\sigma . \]■
\(c_4(2)=\sqrt{2/\pi}\approx0.798\), \(c_4(10)\approx0.973\), \(c_4(100)\approx0.997\); \(S_n/c_4(n)\) e nedeplasat pentru \(\sigma\).
Cât de mult poate depăși \(S_n^2\) varianța populației
Fie \(X_1,\dots,X_7\) un eșantion din \(\Norm(\mu,\sigma^2)\). Determinăm \(c\) astfel încât \(\PP(S_n^2\le c\,\sigma^2)=0.95\).
Rezolvare. Cu \(n-1=6\) și \(Q=6S_n^2/\sigma^2\sim\chisq6\) (Teorema 16(c)): \[ \PP\big(S_n^2\le c\,\sigma^2\big)=\PP\Big(\frac{6S_n^2}{\sigma^2}\le6c\Big)=\PP(Q\le6c)=0.95\iff6c=\chi^2_{6,0.95}\approx12.592, \] deci \(c\approx2.099\). Cu \(7\) observații, \(S_n^2\) depășește de \(2.1\) ori varianța populației cu probabilitatea \(5\%\) (dublul ei cu probabilitatea \(\PP(Q>12)\approx0.062\)), oricare ar fi \(\mu\) și \(\sigma\). Invers, \(\PP(S_n^2\le\sigma^2/2)=\PP(Q\le3)\approx0.191\): subestimări de peste jumătate apar aproape o dată din cinci.
Controlul variabilității unui proces de umplere
O mașină umple pachete cu un volum \(X\sim\Norm(\mu,\sigma^2)\); procesul este sub control dacă \(\sigma=0.5\). La fiecare oră se măsoară \(n=20\) de pachete, iar mașina este oprită pentru reglaj dacă \(s_n^2>0.4\).
(1) O oprire inutilă. Sub control, \(Q=\frac{19S_n^2}{0.25}\sim\chisq{19}\): \(\ \PP\big(S_n^2>0.4\big)=\PP\big(\chisq{19}>\frac{19\cdot0.4}{0.25}=30.4\big)\approx0.0469\) — aproximativ una din \(21\) de verificări; răspunsul nu depinde de \(\mu\).
(2) Pragul pentru un risc de \(5\%\). \(\PP\big(Q>19c/0.25\big)=0.05\iff19c/0.25=\chi^2_{19,0.95}\approx30.144\), adică \(c\approx0.3966\).
(3) Sensibilitatea. Dacă \(\sigma=0.6\): \(\PP\big(S_n^2>0.4\big)=\PP\big(\chisq{19}>\frac{19\cdot0.4}{0.36}=21.11\big)\approx0.331\) — o creștere cu \(20\%\) a abaterii standard este detectată doar o dată din trei (riscul de tip I și puterea unui test, Cursul 14).
Teorema lui Fisher prin simulare
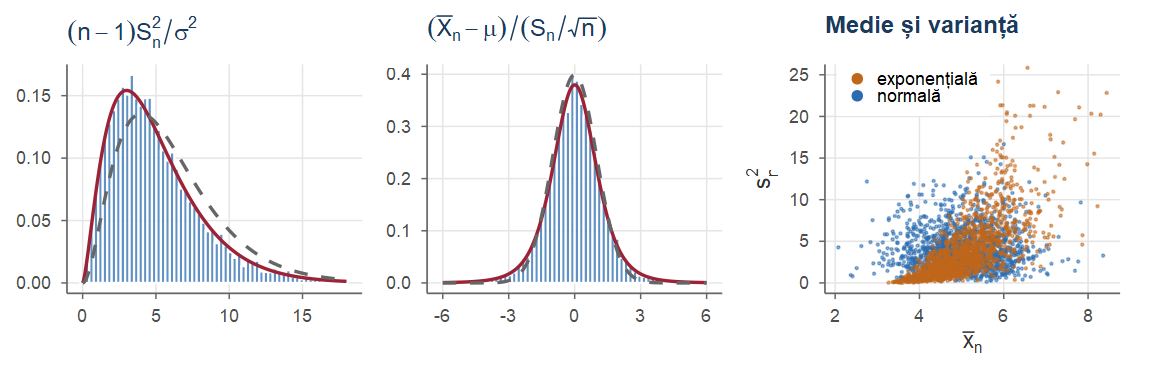
\(10\,000\) de eșantioane de volum \(6\) din \(\Norm(5,4)\). Stânga: \(\chisq5\) (roșu) se potrivește, \(\chisq6\) (gri) nu. Centru: densitatea Student \(t_5\) (roșu; secțiunea următoare) și \(\Norm(0,1)\) (gri). Dreapta: pentru populația normală norul \((\bar x_n,s_n^2)\) nu are structură; pentru o exponențială translatată cu aceeași medie și varianță, \(s_n^2\) crește cu \(\bar x_n\): \(\Corr(\Xbar,S_n^2)=2\sqrt{\frac{n-1}{8n-6}}=2\sqrt{5/42}\approx0.69\).
Repartițiile Student și Fisher–Snedecor
Ce se întâmplă dacă \(\sigma\) este necunoscut?
Din teorema lui Fisher, \(\frac{\Xbar-\mu}{\sigma/\sqrt n}\sim\Norm(0,1)\); dar \(\sigma\) este aproape întotdeauna necunoscut. Înlocuindu-l cu \(S_n\), \[ \frac{\Xbar-\mu}{S_n/\sqrt n}=\frac{\Xbar-\mu}{\sigma/\sqrt n}\cdot\frac{\sigma}{S_n} =\frac{\dfrac{\Xbar-\mu}{\sigma/\sqrt n}}{\sqrt{\dfrac{(n-1)S_n^2/\sigma^2}{n-1}}}=\frac{Z}{\sqrt{Q/(n-1)}}, \] cu \(Z\sim\Norm(0,1)\), \(Q\sim\chisq{n-1}\) și \(Z\indep Q\) (Teorema 16). Analog, raportul a două varianțe de eșantion independente conduce la repartiția Fisher–Snedecor (Casella and Berger 2002, secț. 5.3.2).
Repartiția a fost introdusă în 1908 de chimistul William Sealy Gosset, angajat al fabricii de bere Guinness din Dublin, sub pseudonimul Student: lucrând cu eșantioane mici, a observat că, înlocuind \(\sigma\) cu \(S_n\), cuantilele normale subestimează incertitudinea. Demonstrația riguroasă a formei densității: R. A. Fisher (1925).
Repartiția Student
Fie \(Z\sim\Norm(0,1)\) și \(Q\sim\chisq\nu\) independente. Repartiția variabilei aleatoare \(T=Z/\sqrt{Q/\nu}\) se numește repartiția Student (sau repartiția \(t\)) cu \(\nu\) grade de libertate și se notează \(T\sim\Stud\nu\).
Fie \(T\sim\Stud\nu\). Atunci:
\(T\) are densitatea \(\ f_T(t)=\frac{\Gamma((\nu+1)/2)}{\sqrt{\nu\pi}\,\Gamma(\nu/2)}\Big(1+\frac{t^2}{\nu}\Big)^{-\frac{\nu+1}2}\), \(t\in\R\);
repartiția este simetrică față de \(0\): \(-T\sim\Stud\nu\) și \(t_{\nu,1-p}=-t_{\nu,p}\);
pentru \(r\ge0\), \(\E|T|^r<\infty\) dacă și numai dacă \(r<\nu\); \(\E[T]=0\) pentru \(\nu\ge2\) și \(\Var(T)=\frac{\nu}{\nu-2}\) pentru \(\nu\ge3\);
\(T_\nu\dto\Norm(0,1)\) când \(\nu\to\infty\); mai mult, \(f_T(t)\to\frac1{\sqrt{2\pi}}e^{-t^2/2}\) pentru orice \(t\in\R\).
Densitatea Student: demonstrație
Demonstrație. Pasul 1: transformarea. \((Z,Q)\) are densitatea \(f_Z(z)f_Q(q)\), nulă în afara lui \(A=\R\times(0,\infty)\). \(h(z,q)=\big(z/\sqrt{q/\nu},\ q\big)\) este o bijecție \(C^1\) a lui \(A\), cu \(J_h=\sqrt{\nu/q}\ne0\) și inversa \(z=t\sqrt{w/\nu}\), \(q=w\): \(\ J_{h^{-1}}(t,w)=\det\begin{pmatrix}\sqrt{w/\nu}&\frac{t}{2\sqrt{\nu w}}\\0&1\end{pmatrix}=\sqrt{\frac w\nu}>0 .\)
Pasul 2: densitatea comună. Din Teorema 52 din Cursul 1 și Propoziția 13(i), pentru \(t\in\R\), \(w>0\), \[ f_{(T,W)}(t,w)=\frac{e^{-\frac{t^2w}{2\nu}}}{\sqrt{2\pi}}\cdot\frac{w^{\nu/2-1}e^{-w/2}}{2^{\nu/2}\Gamma(\nu/2)}\cdot\frac{w^{1/2}}{\sqrt\nu} =\frac{w^{\frac{\nu+1}2-1}\exp\Big(-\frac w2\Big(1+\frac{t^2}\nu\Big)\Big)}{\sqrt{2\pi\nu}\;2^{\nu/2}\,\Gamma(\nu/2)} . \] Pasul 3: integrarea în \(w\) (Propoziția 36 din Cursul 1). Din \((\Gamma)\) cu \(\beta=\frac{\nu+1}2\), \(\theta=\frac12\big(1+\frac{t^2}\nu\big)\): \(\ \int_0^\infty w^{\beta-1}e^{-\theta w}\dd w=\Gamma\big(\frac{\nu+1}2\big)\,2^{\frac{\nu+1}2}\big(1+\frac{t^2}\nu\big)^{-\frac{\nu+1}2}\); cum \(\frac{2^{(\nu+1)/2}}{2^{\nu/2}\sqrt{2\pi\nu}}=\frac1{\sqrt{\nu\pi}}\), obținem (i). Verificare, \(\nu=1\): \(f_T(t)=\frac{1}{\pi(1+t^2)}\), cu integrala \(\frac1\pi\big[\arctan t\big]_{-\infty}^\infty=1\).■
Proprietățile repartiției Student: (ii)–(iv)
Demonstrație (continuare).
\((-Z,Q)\) are aceeași repartiție ca \((Z,Q)\), deci \(-T\eqd T\) (densitatea este pară); \(T\) fiind continuă, \(\PP\big(T\le-t_{\nu,p}\big)=\PP\big(T\ge t_{\nu,p}\big)=1-p\).
Schiță. Pentru \(|t|\ge1\), \(\frac{t^2}\nu\le1+\frac{t^2}\nu\le\big(1+\frac1\nu\big)t^2\): densitatea este cuprinsă între doi multipli ai lui \(|t|^{-(\nu+1)}\), deci \(\E|T|^r<\infty\iff\int_1^\infty t^{r-\nu-1}\dd t<\infty\iff r<\nu\) (Casella and Berger 2002, secț. 5.3). Pentru \(\nu\ge2\), \(tf_T(t)\) este impară și absolut integrabilă: \(\E[T]=0\). Pentru \(\nu\ge3\), \(T^2=\nu Z^2\cdot\frac1Q\), cu \(Z^2\indep\frac1Q\) (Propozițiile 40 din Cursul 1, 13(iv)): \(\Var(T)=\nu\,\E[Z^2]\,\E[\frac1Q]=\frac{\nu}{\nu-2}>1\).
Pe un același câmp: \(Z,Z_1,Z_2,\dots\) i.i.d. \(\Norm(0,1)\), \(Q_\nu=\sum_{i\le\nu}Z_i^2\), \(T_\nu=Z/\sqrt{Q_\nu/\nu}\sim\Stud\nu\). Din LNM, \(Q_\nu/\nu\asto1\); din Teorema 57(a) din Cursul 1, \(\sqrt{Q_\nu/\nu}\asto1\), deci \(\pto1\); din Slutsky (Teorema 58(c) din Cursul 1), \(T_\nu\dto Z\). Densitățile: \(\big(1+\frac{t^2}\nu\big)^{-\frac{\nu+1}2}=\big[\big(1+\frac{t^2}\nu\big)^{\nu}\big]^{-1/2}\big(1+\frac{t^2}\nu\big)^{-1/2}\to e^{-t^2/2}\), iar constanta tinde la \(\frac1{\sqrt{2\pi}}\) (formula lui Stirling (Knight 2000, Ex. 3.4)).
■
Cozi grele; repartiția Cauchy
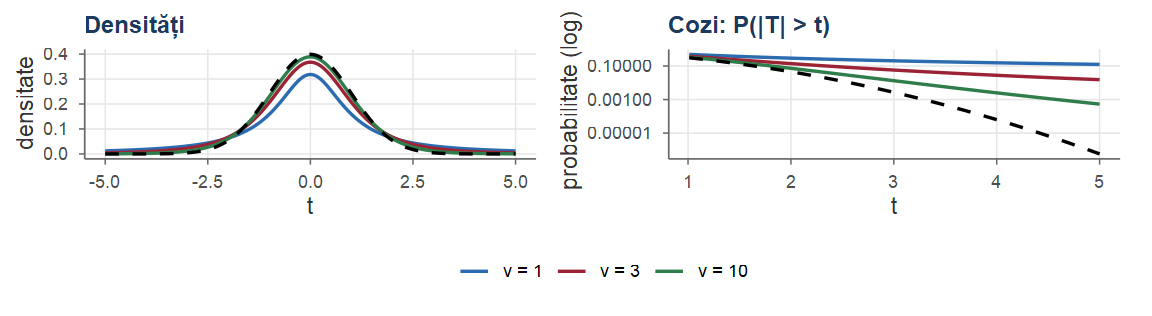
\(\Stud1\) este repartiția Cauchy standard: densitatea \(\frac{1}{\pi(1+t^2)}\), funcția de repartiție \(\frac12+\frac1\pi\arctan t\), fără medie (\(\int_0^\infty\frac{t\dd t}{\pi(1+t^2)}=\infty\)). \(\Stud\nu\) are momente doar până la ordinul \(\nu-1\): cozi grele, de tip putere (\(|t|^{-(\nu+1)}\), față de \(e^{-t^2/2}\); negru: \(\Norm(0,1)\)), care se subțiază când \(\nu\) crește. Raportul \(Z_1/Z_2\) a două normale standard independente este tot Cauchy (metoda de la (i), cu \(W=Z_2\)).
Cuantile Student și cuantile normale
\(t_{\nu,0.975}\) joacă rolul valorii \(z_{0.975}\approx1.96\); pentru \(\nu=1,2\) o calculăm explicit.
\(\nu=1\): din \(\frac12+\frac1\pi\arctan t=p\), \(t_{1,p}=\tan\big(\pi(p-\frac12)\big)\), deci \(t_{1,0.975}=\tan(0.475\pi)\approx12.706\).
\(\nu=2\): \(f(t)=\frac{\Gamma(3/2)}{\sqrt{2\pi}\,\Gamma(1)}\big(1+\frac{t^2}2\big)^{-3/2}=(2+t^2)^{-3/2}\) și \(F(t)=\frac12+\frac{t}{2\sqrt{2+t^2}}\) (limitele \(0\), \(1\); \(F'=f\)). Cu \(u=2p-1\): \(\frac{t}{\sqrt{2+t^2}}=u\iff t^2(1-u^2)=2u^2\), deci \(t_{2,p}=u\sqrt{2/(1-u^2)}\) și \(t_{2,0.975}=0.95\sqrt{2/0.0975}\approx4.303\).
Comparație. \(t_{5,0.975}\approx2.571\), \(t_{10,0.975}\approx2.228\), \(t_{30,0.975}\approx2.042\), \(t_{100,0.975}\approx1.984\): cuantilele descresc spre \(z_{0.975}\) (Propoziția 19(iv)). Cozile: \(\PP(|T|>3)\) este \(0.0027\) pentru \(\Norm(0,1)\), \(0.0133\) pentru \(\Stud{10}\) (de aproape \(5\) ori mai mare) și \(0.0577\) pentru \(\Stud3\).
Statistica Student
Fie \(X_1,\dots,X_n\), \(n\ge2\), un eșantion din \(\Norm(\mu,\sigma^2)\). Atunci \(\ \frac{\Xbar-\mu}{S_n/\sqrt n}\sim\Stud{n-1}\).
Demonstrație. \((n-1)S_n^2/\sigma^2\sim\chisq{n-1}\) are densitate, deci \(S_n>0\) a.s. Scriem \[ \frac{\Xbar-\mu}{S_n/\sqrt n}=\frac{\Xbar-\mu}{\sigma/\sqrt n}\cdot\frac{\sigma}{S_n}=\frac{Z}{\sqrt{Q/(n-1)}},\qquad Z=\frac{\Xbar-\mu}{\sigma/\sqrt n},\quad Q=\frac{(n-1)S_n^2}{\sigma^2}. \] Din Teorema 16(a) și Propoziția 18 din Cursul 1, \(Z\sim\Norm(0,1)\); din (c), \(Q\sim\chisq{n-1}\); din (b), \(Z\indep Q\) (\(Z\) e funcție de \(\Xbar\), \(Q\) de \(S_n^2\)). Sunt exact ipotezele Definiției 18, cu \(\nu=n-1\).■
Independența este esențială; repartiția nu depinde de parametri necunoscuți: un pivot (Cursul 12, Cursul 13, Cursul 15) (Hogg et al. 2019, secț. 3.6).
Rezistența firelor
Rezistența la rupere a unui tip de fir este normală, cu parametrii necunoscuți; se testează \(n=6\) fire. Care este probabilitatea ca media eșantionului să difere de \(\mu\) cu mai puțin de \(2S_n/\sqrt n\)?
Rezolvare. Cum \(S_n>0\) a.s., împărțim la \(S_n/\sqrt6\); din Corolarul 20, \(T=\frac{\Xbar-\mu}{S_n/\sqrt6}\sim\Stud5\), iar din simetrie, \[ \PP\Big(|\Xbar-\mu|<\frac{2S_n}{\sqrt6}\Big)=\PP(|T|<2)=1-2\,\PP(T\le-2)\approx1-2\cdot0.0510=0.898 . \] Comparație. Cu \(\sigma\) cunoscut, \(\PP\big(|\Xbar-\mu|<2\sigma/\sqrt6\big)=\PP(|Z|<2)\approx0.954\). Pentru probabilitatea \(0.95\) cu \(\sigma\) necunoscut, factorul \(2\) devine \(t_{5,0.975}\approx2.571\): un interval cu \(31\%\) mai lat decât cel cu \(1.96\). Estimarea lui \(\sigma\) din doar \(6\) observații costă mult.
Repartiția Fisher–Snedecor
Fie \(U\sim\chisq{\nu_1}\) și \(V\sim\chisq{\nu_2}\) independente. Repartiția variabilei aleatoare \(F=\dfrac{U/\nu_1}{V/\nu_2}\) se numește repartiția Fisher–Snedecor cu \(\nu_1\) grade de libertate la numărător și \(\nu_2\) grade de libertate la numitor și se notează \(F\sim\Fish{\nu_1}{\nu_2}\).
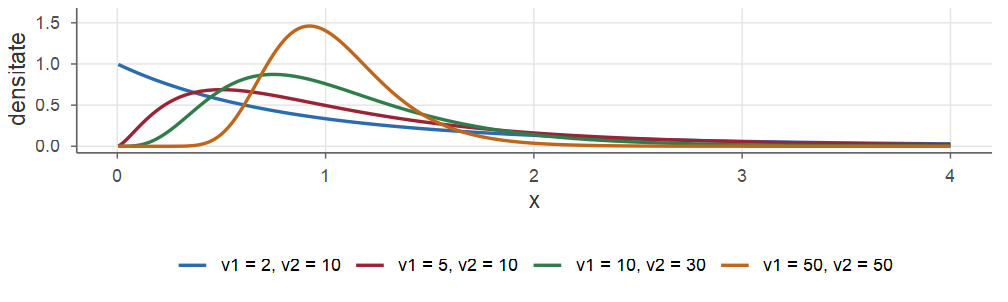
Apare când comparăm două sume de pătrate de normale independente (de exemplu, varianțele a două eșantioane). Când \(\nu_1,\nu_2\) cresc, repartiția se concentrează în jurul lui \(1\) (\(U/\nu_1\to1\), \(V/\nu_2\to1\), din LNM).
Proprietățile repartiției Fisher–Snedecor
Fie \(F\sim\Fish{\nu_1}{\nu_2}\). Atunci:
\(F\) are densitatea \(\ f_F(x)=\dfrac{\Gamma\big(\frac{\nu_1+\nu_2}2\big)}{\Gamma\big(\frac{\nu_1}2\big)\Gamma\big(\frac{\nu_2}2\big)}\Big(\dfrac{\nu_1}{\nu_2}\Big)^{\nu_1/2}x^{\nu_1/2-1}\Big(1+\dfrac{\nu_1}{\nu_2}x\Big)^{-\frac{\nu_1+\nu_2}2}\), \(x>0\);
\(\E[F]=\dfrac{\nu_2}{\nu_2-2}\) pentru \(\nu_2>2\) și \(\Var(F)=\dfrac{2\nu_2^2(\nu_1+\nu_2-2)}{\nu_1(\nu_2-2)^2(\nu_2-4)}\) pentru \(\nu_2>4\);
\(1/F\sim\Fish{\nu_2}{\nu_1}\); în consecință \(F_{\nu_1,\nu_2,p}=\dfrac{1}{F_{\nu_2,\nu_1,1-p}}\);
dacă \(T\sim\Stud\nu\), atunci \(T^2\sim\Fish1\nu\); în consecință \(t_{\nu,1-\alpha/2}^2=F_{1,\nu,1-\alpha}\);
\(\dfrac{\nu_1F/\nu_2}{1+\nu_1F/\nu_2}\sim\BetaD\big(\frac{\nu_1}2,\frac{\nu_2}2\big)\).
Proprietățile Fisher–Snedecor: demonstrație
Demonstrație.
Ideea: ca la Student, cu \(W=V\) și \((u,v)\mapsto\big(\frac{\nu_2u}{\nu_1v},\,v\big)\) (iacobianul inversei: \(\frac{\nu_1}{\nu_2}w\)) (Knight 2000, secț. 2.4).
\(F=\frac{\nu_2}{\nu_1}\,U\cdot\frac1V\), \(U\indep\frac1V\) (Propoziția 40 din Cursul 1); \(\E[U]=\nu_1\), \(\E[\frac1V]=\frac1{\nu_2-2}\) (Propoziția 13(ii),(iv)): \(\E[F]=\frac{\nu_2}{\nu_2-2}\). Cu \(\E[U^2]=\nu_1(\nu_1+2)\), \(\E[V^{-2}]=\frac1{(\nu_2-2)(\nu_2-4)}\) și \((\nu_1+2)(\nu_2-2)-\nu_1(\nu_2-4)=2(\nu_1+\nu_2-2)\), \[ \Var(F)=\frac{\nu_2^2(\nu_1+2)}{\nu_1(\nu_2-2)(\nu_2-4)}-\frac{\nu_2^2}{(\nu_2-2)^2}=\frac{2\nu_2^2(\nu_1+\nu_2-2)}{\nu_1(\nu_2-2)^2(\nu_2-4)}. \]
\(\frac1F=\frac{V/\nu_2}{U/\nu_1}\sim\Fish{\nu_2}{\nu_1}\) (definiția); \(p=\PP\big(F\le F_{\nu_1,\nu_2,p}\big)=\PP\big(\frac1F\ge\frac1{F_{\nu_1,\nu_2,p}}\big)\): \(\frac1{F_{\nu_1,\nu_2,p}}\) este cuantila de ordin \(1-p\) a lui \(\Fish{\nu_2}{\nu_1}\).
\(T^2=\frac{Z^2/1}{Q/\nu}\), cu \(Z^2\sim\chisq1\) (Lema 11) independentă de \(Q\): \(T^2\sim\Fish1\nu\); cu \(c=t_{\nu,1-\alpha/2}\), \(\PP(T^2\le c^2)=2F_T(c)-1=1-\alpha\).
\(\frac{\nu_1F/\nu_2}{1+\nu_1F/\nu_2}=\frac{U/V}{1+U/V}=\frac{U}{U+V}\), cu \(U\sim\GammaD(\frac{\nu_1}2,\frac12)\indep V\sim\GammaD(\frac{\nu_2}2,\frac12)\): Propoziția 14.
■
Două eșantioane normale independente
Eșantioane independente: \(X_1,\dots,X_{n_1}\) din \(\Norm(\mu_1,\sigma_1^2)\) și \(Y_1,\dots,Y_{n_2}\) din \(\Norm(\mu_2,\sigma_2^2)\); mediile \(\bar X,\bar Y\), varianțele \(S_1^2,S_2^2\).
În condițiile de mai sus:
\(\bar X-\bar Y\sim\Norm\big(\mu_1-\mu_2,\ \frac{\sigma_1^2}{n_1}+\frac{\sigma_2^2}{n_2}\big)\);
\(\frac{S_1^2/\sigma_1^2}{S_2^2/\sigma_2^2}\sim\Fish{n_1-1}{n_2-1}\);
dacă \(\sigma_1^2=\sigma_2^2=\sigma^2\) și \(S_p^2=\frac{(n_1-1)S_1^2+(n_2-1)S_2^2}{n_1+n_2-2}\) este varianța comună (ponderată) a eșantioanelor, atunci \(\frac{(n_1+n_2-2)S_p^2}{\sigma^2}\sim\chisq{n_1+n_2-2}\) și \[ \frac{(\bar X-\bar Y)-(\mu_1-\mu_2)}{S_p\sqrt{\frac1{n_1}+\frac1{n_2}}}\sim\Stud{n_1+n_2-2}. \]
Două eșantioane: demonstrație
Demonstrație. Pasul 0. Din Teorema 16(b), \(\bar X\indep S_1^2\), \(\bar Y\indep S_2^2\), iar \((\bar X,S_1^2)\), \((\bar Y,S_2^2)\) sunt funcții de eșantioane independente (Propoziția 39 din Cursul 1); factorizând întâi după eșantioane, apoi în fiecare, \(\bar X,S_1^2,\bar Y,S_2^2\) sunt mutual independente.
\(\bar X\sim\Norm(\mu_1,\frac{\sigma_1^2}{n_1})\), \(\bar Y\sim\Norm(\mu_2,\frac{\sigma_2^2}{n_2})\) independente; Exemplul 30 din Cursul 1 (coeficienții \(1\), \(-1\)).
\(U=\frac{(n_1-1)S_1^2}{\sigma_1^2}\sim\chisq{n_1-1}\) și \(V=\frac{(n_2-1)S_2^2}{\sigma_2^2}\sim\chisq{n_2-1}\) (Teorema 16(c)), independente (Pasul 0); \(\frac{U/(n_1-1)}{V/(n_2-1)}=\frac{S_1^2/\sigma_1^2}{S_2^2/\sigma_2^2}\): Definiția 21.
Pentru \(\sigma_1=\sigma_2=\sigma\): \(\frac{(n_1+n_2-2)S_p^2}{\sigma^2}=U+V\sim\chisq{n_1+n_2-2}\) (Propoziția 13(iii)); \(Z=\frac{(\bar X-\bar Y)-(\mu_1-\mu_2)}{\sigma\sqrt{1/n_1+1/n_2}}\sim\Norm(0,1)\) din (a) este funcție de \((\bar X,\bar Y)\), deci \(Z\indep U+V\). Împărțind la \(\sigma\), statistica devine \(\frac{Z}{S_p/\sigma}=\frac{Z}{\sqrt{(U+V)/(n_1+n_2-2)}}\): Definiția 18.
■
Fără \(\sigma_1=\sigma_2\), necunoscuta \(\sigma\) nu se simplifică (problema Behrens–Fisher, Cursul 13, Cursul 15).
Compararea preciziei a două aparate
Două aparate de măsură au erori normale; cu primul se fac \(n_1=6\) măsurători, cu al doilea \(n_2=10\).
Repartiția raportului. Dacă \(\sigma_1=\sigma_2\), factorul \(\sigma_1^2/\sigma_2^2=1\) dispare din Teorema 23(b): \(S_1^2/S_2^2\sim\Fish59\).
Cuantile. \(\PP\big(S_1^2/S_2^2\le b\big)=0.95\) pentru \(b=F_{5,9,0.95}\approx3.482\). Cu \(F_{5,9,0.025}=1/F_{9,5,0.975}\approx0.1497\) și \(F_{5,9,0.975}\approx4.484\): \(\PP\big(0.150\le S_1^2/S_2^2\le4.484\big)=0.95\) — chiar pentru aparate identice, raportul poate fi foarte departe de \(1\), iar intervalul este nesimetric față de \(1\).
Interpretare. Un raport observat de \(6\) ar fi surprinzător dacă \(\sigma_1=\sigma_2\): \(\PP(S_1^2/S_2^2>6)\approx0.010\). Dacă însă \(\sigma_1=1.5\,\sigma_2\), atunci \(\frac{S_1^2/S_2^2}{2.25}\sim\Fish59\) și \(\PP(S_1^2/S_2^2>6)=\PP\big(\Fish59>2.667\big)\approx0.095\): cu eșantioane atât de mici, chiar o diferență reală de precizie de \(50\%\) produce rar rapoarte mari (testul \(F\), Cursul 15).
Exerciții rezolvate
Identificarea repartițiilor de eșantionare
Fie \(Z_1,\dots,Z_7\) variabile i.i.d. \(\Norm(0,1)\), iar \(\bar Z\) și \(S^2\) media și varianța primelor cinci. Determinați repartițiile statisticilor \[ T_1=\frac{Z_1^2}{(Z_2^2+Z_3^2)/2},\quad T_2=\frac{\bar Z}{\sqrt{S^2/5}},\quad T_3=4S^2+5\bar Z^2,\quad T_4=\frac{\sqrt3\,Z_7}{\sqrt{Z_1^2+Z_2^2+Z_3^2}},\quad T_5=\frac{Z_1^2+Z_2^2+Z_3^2}{Z_4^2+Z_5^2+Z_6^2} \] și constantele \(c_i\) cu \(\PP(T_1>c_1)=\PP(|T_2|>c_2)=\PP(T_3>c_3)=0.05\).
- \(T_1\): \(Z_1^2\sim\chisq1\) și \(Z_2^2+Z_3^2\sim\chisq2\) sunt independente: \(T_1\sim\Fish12\), \(c_1=F_{1,2,0.95}\approx18.51\); verificare (Propoziția 22(iv)): \(t_{2,0.975}^2=4.303^2\approx18.51\) (Exemplul 11).
- \(T_2\): statistica Student (Corolarul 20) pentru \(Z_1,\dots,Z_5\) (\(\mu=0\), \(n=5\)): \(T_2\sim\Stud4\); din simetrie, \(c_2=t_{4,0.975}\approx2.776\).
Identificarea repartițiilor — soluție (continuare)
- \(T_3\): din Lema 4 (\(a=0\)), \(4S^2=\sum_{i=1}^5Z_i^2-5\bar Z^2\), deci \(T_3=\sum_{i=1}^5Z_i^2\sim\chisq5\) și \(c_3=\chi^2_{5,0.95}\approx11.07\). (Altfel: \(4S^2\sim\chisq4\) și \((\sqrt5\bar Z)^2\sim\chisq1\), independente din teorema lui Fisher; aditivitatea.)
- \(T_4=\dfrac{Z_7}{\sqrt{(Z_1^2+Z_2^2+Z_3^2)/3}}\), cu \(Z_7\indep Z_1^2+Z_2^2+Z_3^2\sim\chisq3\): \(T_4\sim\Stud3\) (\(\sqrt3\) împarte numitorul la gradele de libertate).
- \(T_5=\dfrac{(Z_1^2+Z_2^2+Z_3^2)/3}{(Z_4^2+Z_5^2+Z_6^2)/3}\sim\Fish33\). Din Propoziția 22(iii), \(1/T_5\) are aceeași repartiție ca \(T_5\), deci \(\PP(T_5\le1)=\PP(1/T_5\ge1)=\PP(T_5\ge1)\); \(T_5\) fiind continuă, \(\PP(T_5\le1)=\frac12\): mediana lui \(T_5\) este \(1\).
Atenție. \(\frac{Z_1^2}{(Z_1^2+Z_2^2)/2}\) nu are repartiția \(\Fish12\): numărătorul și numitorul nu sunt independente (statistica este mărginită de \(2\)); din Propoziția 14, \(\frac{Z_1^2}{Z_1^2+Z_2^2}\sim\BetaD(\frac12,\frac12)\).
Varianța eșantionului ca medie a diferențelor pătratice
- Arătați că \(S_n^2=\dfrac{1}{2n(n-1)}\displaystyle\sum_{i=1}^n\sum_{j=1}^n\big(X_i-X_j\big)^2\). (b) Deduceți din nou că \(\E[S_n^2]=\sigma^2\) pentru orice populație cu varianță finită.
- Cu \(a_i=X_i-\Xbar\) (\(\sum_ia_i=0\)), \(X_i-X_j=a_i-a_j\) și \[ \sum_{i,j}(X_i-X_j)^2=n\sum_ia_i^2-2\Big(\sum_ia_i\Big)\Big(\sum_ja_j\Big)+n\sum_ja_j^2=2n\sum_{i=1}^na_i^2=2n(n-1)S_n^2 . \] Termenii cu \(i=j\) sunt nuli și fiecare pereche apare de două ori: \(S_n^2=\binom n2^{-1}\sum_{i<j}\frac{(X_i-X_j)^2}{2}\).
Diferențe pătratice — soluție (continuare)
- Ce folosim: formula de la (a) și liniaritatea mediei; nu avem nevoie de \(\Xbar\). Pentru \(i\ne j\): \(\E[X_i-X_j]=0\), \(\Var(X_i-X_j)=2\sigma^2\) (Propoziția 42(d) din Cursul 1), deci \(\E[(X_i-X_j)^2]=2\sigma^2\); din liniaritate, cu cele \(n(n-1)\) perechi ordonate \(i\ne j\), \(\E[S_n^2]=\frac{n(n-1)\cdot2\sigma^2}{2n(n-1)}=\sigma^2\).
Interpretare. \(S_n^2\) este media, peste perechile de observații distincte, a mărimii \(\frac12(X_i-X_j)^2\), nedeplasată pentru \(\sigma^2\) cu doar două observații; factorul \(\frac1{n-1}\) apare din numărarea perechilor (U-statistici, Hoeffding, 1948).
Predicția unei observații viitoare
Fie \(X_1,\dots,X_n,X_{n+1}\) i.i.d. \(\Norm(\mu,\sigma^2)\), iar \(\Xbar\) și \(S_n^2\) calculate din primele \(n\) observații. (a) Arătați că \(\frac{X_{n+1}-\Xbar}{S_n\sqrt{1+1/n}}\sim\Stud{n-1}\). (b) Pentru \(n=15\), determinați \(k\) astfel încât \(\PP\big(|X_{16}-\bar X_{15}|\le kS_{15}\big)=0.95\).
- Independența. \((\Xbar,S_n^2)\) este funcție de \((X_1,\dots,X_n)\), deci independentă de \(X_{n+1}\), iar \(\Xbar\indep S_n^2\) (Teorema 16(b)); ca în Pasul 0 al demonstrației Teoremei 23, \(X_{n+1}\), \(\Xbar\), \(S_n^2\) sunt mutual independente.
Repartiția diferenței (Exemplul 30 din Cursul 1): \(X_{n+1}-\Xbar\sim\Norm\big(0,\sigma^2(1+\frac1n)\big)\), deci \(Z=\frac{X_{n+1}-\Xbar}{\sigma\sqrt{1+1/n}}\sim\Norm(0,1)\).
Raportul. Cu \(Q=(n-1)S_n^2/\sigma^2\sim\chisq{n-1}\), independentă de \(Z\), și \(\sqrt{Q/(n-1)}=S_n/\sigma\): \[ \frac{X_{n+1}-\Xbar}{S_n\sqrt{1+1/n}}=\frac{Z}{S_n/\sigma}=\frac{Z}{\sqrt{Q/(n-1)}}\sim\Stud{n-1}. \]
Predicția unei observații viitoare — soluție (continuare)
- Pentru \(n=15\), \(T=\frac{X_{16}-\bar X_{15}}{S_{15}\sqrt{16/15}}\sim\Stud{14}\); din simetrie, \(\PP\big(|X_{16}-\bar X_{15}|\le kS_{15}\big)=\PP\big(|T|\le k/\sqrt{16/15}\big)=0.95\iff k/\sqrt{16/15}=t_{14,0.975}\), deci \(k=t_{14,0.975}\sqrt{16/15}\approx2.1448\cdot1.0328\approx2.215\).
Interpretare. \(\bar X_{15}\pm2.215\,S_{15}\) este un interval de predicție de nivel \(0.95\); cel pentru \(\mu\), \(\bar X_{15}\pm0.554\,S_{15}\), este de \(4\) ori mai îngust: predicția include și variabilitatea observației individuale.
Două eșantioane cu aceeași varianță
Fie \(X_1,\dots,X_{10}\) și \(Y_1,\dots,Y_{16}\) eșantioane independente din \(\Norm(\mu_1,\sigma^2)\), respectiv \(\Norm(\mu_2,\sigma^2)\). (a) Determinați \(c\) astfel încât \(\PP(S_1^2/S_2^2\le c)=0.95\) și calculați \(\PP(S_1^2>2S_2^2)\). (b) Arătați că varianța comună \(S_p^2\) are media \(\sigma^2\), comparați varianța ei cu varianțele lui \(S_1^2\) și \(S_2^2\) și arătați că ponderile din \(S_p^2\) sunt optime printre combinațiile \(aS_1^2+(1-a)S_2^2\).
- Din Teorema 23(b), cu \(n_1-1=9\), \(n_2-1=15\), \(\sigma_1^2/\sigma_2^2=1\): \(S_1^2/S_2^2\sim\Fish9{15}\), oricare ar fi \(\sigma^2\), \(\mu_1\), \(\mu_2\). Deci \(c=F_{9,15,0.95}\approx2.588\) și \(\PP(S_1^2>2S_2^2)=\PP\big(\Fish9{15}>2\big)\approx0.113\): chiar pentru varianțe egale, în aproximativ \(11\%\) din cazuri varianța primului eșantion o depășește pe a celui de-al doilea de peste două ori.
Două eșantioane cu aceeași varianță — soluție (continuare)
- \(S_p^2=\frac{9S_1^2+15S_2^2}{24}\); din Teorema 23(c), \(Q=\frac{24S_p^2}{\sigma^2}\sim\chisq{24}\), cu \(\E[Q]=24\), \(\Var(Q)=48\): \[ \E[S_p^2]=\frac{\sigma^2}{24}\cdot24=\sigma^2,\qquad\Var(S_p^2)=\frac{\sigma^4}{24^2}\cdot48=\frac{\sigma^4}{12}\approx0.0833\,\sigma^4, \] față de \(\Var(S_1^2)=\frac{2\sigma^4}9\approx0.222\,\sigma^4\) și \(\Var(S_2^2)=\frac{2\sigma^4}{15}\approx0.133\,\sigma^4\) (Corolarul 17).
Optimalitatea ponderilor. \(\hat\sigma^2_a=aS_1^2+(1-a)S_2^2\) are media \(\sigma^2\) pentru orice \(a\); cum \(S_1^2\indep S_2^2\), \(\ \Var(\hat\sigma^2_a)=a^2\,\frac{2\sigma^4}{9}+(1-a)^2\,\frac{2\sigma^4}{15}\), minimă când \(\frac{2a}{9}-\frac{2(1-a)}{15}=0\), adică \(a=\frac{9}{24}=\frac{n_1-1}{n_1+n_2-2}\): ponderile din \(S_p^2\), proporționale cu gradele de libertate. Media simplă \(\frac12(S_1^2+S_2^2)\) are varianța \(\approx0.0889\,\sigma^4>0.0833\,\sigma^4\).
De reținut
- \(\Xbar=\frac1n\sum X_i\), \(V_n^2=\frac1n\sum(X_i-\Xbar)^2\), \(S_n^2=\frac{n}{n-1}V_n^2\); \(\ \sum(x_i-a)^2=\sum(x_i-\bar x_n)^2+n(\bar x_n-a)^2\); \(\ (n-1)s_n^2=(n-2)s_{n-1}^2+\frac{n-1}n(x_n-\bar x_{n-1})^2\).
- Pentru orice populație: \(\E[\Xbar]=\mu\), \(\Var(\Xbar)=\sigma^2/n\); \(\ \E[V_n^2]=\frac{n-1}n\sigma^2\), \(\E[S_n^2]=\sigma^2\); \(\ \Var(S_n^2)=\frac1n\big(\mu_4-\frac{n-3}{n-1}\sigma^4\big)\), \(\Cov(\Xbar,S_n^2)=\mu_3/n\); \(\ S_n^2\asto\sigma^2\) și \(\sqrt n(S_n^2-\sigma^2)\dto\Norm(0,\mu_4-\sigma^4)\).
- \(\GammaD(\alpha,\lambda)\): media \(\frac\alpha\lambda\), varianța \(\frac\alpha{\lambda^2}\), f.g.m. \((1-t/\lambda)^{-\alpha}\), \(\E[X^r]=\frac{\Gamma(\alpha+r)}{\Gamma(\alpha)\lambda^r}\); aditivă în \(\alpha\) pentru același \(\lambda\); \(\frac{X}{X+Y}\sim\BetaD(a,b)\) independent de \(X+Y\).
- \(\chisq\nu=\sum_{i=1}^\nu Z_i^2=\GammaD(\frac\nu2,\frac12)\): f.g.m. \((1-2t)^{-\nu/2}\), media \(\nu\), varianța \(2\nu\), aditivă, \(\E[1/Q]=\frac1{\nu-2}\).
De reținut (continuare)
- Teorema lui Fisher (\(\Norm(\mu,\sigma^2)\)): \(\Xbar\sim\Norm(\mu,\frac{\sigma^2}n)\), \(\Xbar\indep S_n^2\), \(\frac{(n-1)S_n^2}{\sigma^2}\sim\chisq{n-1}\). Demonstrația: (a) f.g.m.; (b) schimbarea de variabilă \(\bx\mapsto(\bar x_n,x_2-\bar x_n,\dots,x_n-\bar x_n)\), cu iacobianul inversei \(n\), și factorizarea densității; (c) relația de recurență, aditivitatea lui \(\chi^2\) și inducție. Consecințe: \(\Var(S_n^2)=\frac{2\sigma^4}{n-1}\), \(\E[S_n]=c_4(n)\sigma<\sigma\).
- \(\Stud\nu=\frac{Z}{\sqrt{Q/\nu}}\), \(Z\indep Q\): densitatea \(\propto(1+t^2/\nu)^{-(\nu+1)/2}\), simetrică, cozi grele, \(\Var=\frac\nu{\nu-2}\), \(\Stud1=\) Cauchy, \(\Stud\nu\dto\Norm(0,1)\); \(\ \frac{\Xbar-\mu}{S_n/\sqrt n}\sim\Stud{n-1}\) (pivot).
- \(\Fish{\nu_1}{\nu_2}=\frac{U/\nu_1}{V/\nu_2}\): media \(\frac{\nu_2}{\nu_2-2}\), \(F_{\nu_1,\nu_2,p}=1/F_{\nu_2,\nu_1,1-p}\), \(\Stud\nu^2=\Fish1\nu\); \(\ \frac{S_1^2/\sigma_1^2}{S_2^2/\sigma_2^2}\sim\Fish{n_1-1}{n_2-1}\); pentru \(\sigma_1=\sigma_2\): \(\frac{\bar X-\bar Y-(\mu_1-\mu_2)}{S_p\sqrt{1/n_1+1/n_2}}\sim\Stud{n_1+n_2-2}\).
Legătura cu cursurile următoare
- Metoda Delta (Cursul 6) va da aproximări pentru repartiția unor funcții de \(\Xbar\) și \(S_n^2\) (de exemplu, a abaterii standard \(S_n\)) atunci când repartiția exactă nu este cunoscută.
- În Cursul 7 vom judeca \(S_n^2\), \(V_n^2\) și \(S_n\) ca estimatori (nedeplasare, eroare pătratică medie), folosind momentele calculate azi.
- Pivoții obținuți din teorema lui Fisher — \(\frac{\Xbar-\mu}{S_n/\sqrt n}\sim\Stud{n-1}\), \(\frac{(n-1)S_n^2}{\sigma^2}\sim\chisq{n-1}\) și raportul varianțelor \(\sim\Fish{n_1-1}{n_2-1}\) — conduc direct la intervalele de încredere pentru populații normale (Cursul 12, Cursul 13) și la testele \(t\), \(\chi^2\) și \(F\) (Cursul 14, Cursul 15).
Bibliografie
Repartiții de eșantionare și populații normale: (Casella and Berger 2002, secț. 5.2–5.3), (Knight 2000, secț. 2.4), (Hogg et al. 2019, cap. 3); teorema lui Cochran: (Delmas 2010, Th. VI.11).
Statistică · Cursul 5 — Eșantionare dintr-o populație normală