Cursul 1. Noțiuni fundamentale de probabilități (recapitulare)
Statistică · Cursul 1
Alexandru Amărioarei
Universitatea din București · Facultatea de Matematică și Informatică · 2026–2027
Planul cursului
Statistica matematică este construită în limbajul teoriei probabilităților: un eșantion este un vector aleator, o statistică este o v.a., proprietățile unui estimator sunt proprietăți ale repartiției lui, iar comportamentul „pentru volume mari” se exprimă prin teoreme limită.
Obiective.
- câmpul de probabilitate, probabilitățile condiționate (probabilitatea totală, Bayes), independența;
- repartiția unei v.a. și a unei transformări a ei, monotonă sau nu;
- medii, varianțe, momente; inegalitățile lui Markov și Cebîșev; funcția generatoare de momente;
- vectori aleatori: marginale, independență, covarianță, repartiția sumelor, a maximului și a minimului, formula schimbării de variabilă (a iacobianului);
- tipurile de convergență, lema lui Slutsky; demonstrațiile Legii slabe a numerelor mari și Teoremei Limită Centrale.
Introducere
Cursul de Statistică (semestrul I, anul al III-lea): două cursuri introductive (acesta și Cursul 2), apoi patru părți: simulare și eșantionare (de la Cursul 3 la Cursul 6), estimare punctuală (de la Cursul 7 la Cursul 11), intervale de încredere (Cursul 12 și Cursul 13) și testarea ipotezelor statistice (Cursul 14, eventual Cursul 15 și Cursul 16). Seminarul și laboratorul (în R) au loc săptămânal; modul de evaluare este precizat în fișa disciplinei.
- În teoria probabilităților modelul este cunoscut și calculăm probabilitățile unor evenimente; în statistică observăm rezultatul și ne întrebăm ce putem spune despre model (Cursul 2).
- Recapitulăm noțiunile de probabilități pe care le vom folosi (Hogg et al. 2019, cap. 1–2 și 5; Knight 2000, cap. 1–3; Jacod and Protter 2004). Demonstrăm complet numai rezultatele pe care se sprijină direct demonstrațiile statistice; celelalte demonstrații țin de cursul de Probabilități și sunt înlocuite cu o trimitere bibliografică.
- Din analiză folosim liber seriile uzuale, formula lui Taylor și funcția \(\Gamma(\alpha)=\int_0^\infty x^{\alpha-1}e^{-x}\dd x\), cu \(\Gamma(\alpha+1)=\alpha\Gamma(\alpha)\), \(\Gamma(n)=(n-1)!\), \(\Gamma(1/2)=\sqrt\pi\).
- Admitem teorema lui Fubini, teorema convergenței dominate și formula schimbării de variabilă în integrala multiplă (Billingsley 1995, secs. 16–18).
Experiment aleator și câmp de probabilitate
Evenimente și \(\sigma\)-algebre
Experiment aleator: rezultatul nu poate fi prezis cu certitudine, dar mulțimea \(\Omega\) a rezultatelor posibile (spațiul stărilor) este cunoscută: \(\{1,\dots,6\}\) pentru un zar, \([0,1]^2\) pentru un punct ales la întâmplare în pătratul unitate. Un eveniment este o mulțime \(A\subseteq\Omega\) și se realizează dacă rezultatul observat \(\omega\in A\); operațiile logice devin operații cu mulțimi (\(A^c\), \(A\cup B\), \(A\cap B\)); \(A\) și \(B\) sunt incompatibile dacă \(A\cap B=\emptyset\).
Definiția 1 (\(\sigma\)-algebră)
O familie \(\F\) de submulțimi ale lui \(\Omega\) este o \(\sigma\)-algebră dacă: (i) \(\Omega\in\F\); (ii) \(A\in\F\Rightarrow A^c\in\F\); (iii) \(A_1,A_2,\ldots\in\F\Rightarrow\bigcup_{n\ge1}A_n\in\F\). Perechea \((\Omega,\F)\) se numește spațiu măsurabil, iar elementele lui \(\F\) se numesc evenimente.
- Din axiome: \(\emptyset\in\F\); \(\F\) este stabilă la reuniuni finite, la intersecții finite sau numărabile și la diferențe.
- \(\sigma\)-algebra generată \(\sigma(\mathcal{C})\): cea mai mică \(\sigma\)-algebră care conține familia \(\mathcal{C}\). Borelienele: \(\B(\R)=\sigma\big(\{(-\infty,a]:a\in\R\}\big)\); pe \(\R^p\), \(\B(\R^p)\), generată de mulțimile \((-\infty,a_1]\times\dots\times(-\infty,a_p]\).
- \(g:\R^p\to\R^q\) este boreliană dacă \(g^{-1}(B)\in\B(\R^p)\) pentru orice \(B\in\B(\R^q)\); funcțiile continue sunt boreliene.
Probabilitatea. Câmp de probabilitate
Frecvența relativă \(n_A/n\) a unui eveniment se stabilizează când \(n\) crește; definiția axiomatică (Kolmogorov, 1933) reține doar proprietățile frecvențelor relative, iar stabilizarea lor devine o teoremă.
Definiția 2 (Probabilitate. Câmp de probabilitate)
Fie \((\Omega,\F)\) un spațiu măsurabil. O funcție \(\PP:\F\to[0,1]\) este o probabilitate dacă (i) \(\PP(\Omega)=1\) și (ii) (\(\sigma\)-aditivitatea) pentru orice șir \((A_n)_{n\ge1}\) de evenimente disjuncte două câte două, \(\PP\big(\bigcup_{n\ge1}A_n\big)=\sum_{n\ge1}\PP(A_n)\). Tripletul \((\Omega,\F,\PP)\) se numește câmp de probabilitate.
Exemplul 1 (Câmpuri de probabilitate)
Modele discrete. \(\Omega=\{\omega_1,\omega_2,\dots\}\) cel mult numărabil, \(\F=\mathcal{P}(\Omega)\), \(p_i\ge0\) cu \(\sum_ip_i=1\): \(\PP(A)=\sum_{i:\,\omega_i\in A}p_i\). Modelul clasic: \(p_i=1/|\Omega|\); repartiția Poisson: \(p_k=e^{-\lambda}\lambda^k/k!\), \(k\in\N\).
Probabilitatea geometrică. \(\Omega=[0,1]^2\), \(\F=\B([0,1]^2)\), \(\PP(A)=\text{aria}(A)\) (existența și \(\sigma\)-aditivitatea ariei: admise (Jacod and Protter 2004, cap. 6; Durrett 2019, sec. 1.1)). „Punctul se află la distanță cel mult \(1\) de origine”: probabilitatea \(\pi/4\).
Proprietățile probabilității
Propoziția 3 (Proprietățile probabilității)
Fie \((\Omega,\F,\PP)\) un câmp de probabilitate și \(A,B,A_1,A_2,\ldots\in\F\). Atunci:
\(\PP(\emptyset)=0\) și, pentru \(A_1,\dots,A_m\) disjuncte, \(\PP\big(\bigcup_{k=1}^mA_k\big)=\sum_{k=1}^m\PP(A_k)\);
\(\PP(A^c)=1-\PP(A)\);
(monotonie) dacă \(A\subseteq B\), atunci \(\PP(B\setminus A)=\PP(B)-\PP(A)\) și \(\PP(A)\le\PP(B)\);
(formula reuniunii) \(\PP(A\cup B)=\PP(A)+\PP(B)-\PP(A\cap B)\);
(subaditivitate, inegalitatea lui Boole) \(\PP\big(\bigcup_{n\ge1}A_n\big)\le\sum_{n\ge1}\PP(A_n)\) (și pentru reuniuni finite);
(continuitate) dacă \(A_n\nearrow A\) (\(A_n\subseteq A_{n+1}\), \(\bigcup_nA_n=A\)) sau \(A_n\searrow A\) (\(A_n\supseteq A_{n+1}\), \(\bigcap_nA_n=A\)), atunci \(\PP(A_n)\to\PP(A)\).
Un eveniment de probabilitate \(1\) se realizează aproape sigur (a.s.). Demonstrația (reuniuni de evenimente disjuncte și \(\sigma\)-aditivitate): (Resnick 1999, sec. 2.1; Jacod and Protter 2004, cap. 2).
Probabilitate condiționată și independență
Probabilitatea condiționată. Formula înmulțirii
Un zar: dacă aflăm că a apărut un număr par, \(B=\{2,4,6\}\), probabilitatea lui \(6\) devine \(|A\cap B|/|B|=1/3\).
Definiția 4 (Probabilitate condiționată)
Dacă \(B\in\F\) și \(\PP(B)>0\), probabilitatea condiționată a evenimentului \(A\) de \(B\) este \(\PP(A\mid B)=\dfrac{\PP(A\cap B)}{\PP(B)}\).
Propoziția 5 (Probabilitatea condiționată este o probabilitate)
Dacă \(\PP(B)>0\), funcția \(A\mapsto\PP(A\mid B)\) este o probabilitate pe \((\Omega,\F)\), cu \(\PP(B\mid B)=1\).
Propoziția 6 (Formula înmulțirii)
Dacă \(\PP(A_1\cap\dots\cap A_{n-1})>0\), atunci \(\PP(A_1\cap\dots\cap A_n)=\PP(A_1)\,\PP(A_2\mid A_1)\,\PP(A_3\mid A_1\cap A_2)\cdots\PP(A_n\mid A_1\cap\dots\cap A_{n-1})\).
Experimente în etape: \(3\) bile extrase fără întoarcere dintr-o urnă cu \(5\) bile roșii și \(3\) verzi sunt toate roșii cu probabilitatea \(\frac58\cdot\frac47\cdot\frac36=\frac5{28}\).
Formula probabilității totale și formula lui Bayes
Sistem complet de evenimente: o familie cel mult numărabilă \(B_1,B_2,\dots\) de evenimente disjuncte două câte două, cu \(\bigcup_iB_i=\Omega\); la fiecare efectuare a experimentului se realizează exact unul dintre ele.
Teorema 7 (Formula probabilității totale)
Dacă \((B_i)_i\) este un sistem complet de evenimente cu \(\PP(B_i)>0\), atunci \(\PP(A)=\sum_i\PP(B_i)\,\PP(A\mid B_i)\) pentru orice \(A\in\F\).
Teorema 8 (Formula lui Bayes)
În ipotezele Teoremei 7, dacă \(\PP(A)>0\), atunci pentru orice \(j\) \[ \PP(B_j\mid A)=\frac{\PP(B_j)\,\PP(A\mid B_j)}{\sum_i\PP(B_i)\,\PP(A\mid B_i)} . \]
Formula lui Bayes „inversează” condiționarea: din probabilitățile a priori \(\PP(B_j)\) și din \(\PP(A\mid B_j)\) obținem probabilitățile a posteriori \(\PP(B_j\mid A)\). Demonstrații: (Jacod and Protter 2004, cap. 3; Knight 2000, sec. 1.3).
Un test de diagnostic
Exemplul 3 (Un test de diagnostic)
O boală are prevalența \(0.001\). Un test are rata de rezultate fals pozitive \(0.05\) și rata de rezultate fals negative \(0.01\) (Knight 2000, Ex. 1.7). O persoană aleasă la întâmplare are testul pozitiv; care este probabilitatea să fie bolnavă?
Fie \(D\) = „persoana este bolnavă” și \(T\) = „testul este pozitiv”: \(\PP(D)=0.001\), \(\PP(T\mid D^c)=0.05\) și \(\PP(T\mid D)=1-\PP(T^c\mid D)=0.99\) (Propoziția 5). Cu sistemul complet \(\{D,D^c\}\), formula probabilității totale și formula lui Bayes dau \[ \PP(T)=0.001\cdot0.99+0.999\cdot0.05=0.05094,\qquad \PP(D\mid T)=\frac{0.001\cdot0.99}{0.05094}\approx0.0194 . \] Doar circa \(2\%\) dintre persoanele cu test pozitiv sunt bolnave: la \(100\,000\) de persoane, circa \(100\) sunt bolnave, dintre care \(99\) au testul pozitiv, pe când dintre cele \(99\,900\) sănătoase, circa \(4\,995\) au testul pozitiv.
Independența evenimentelor
Dacă \(\PP(A\mid B)=\PP(A)\), aflarea faptului că \(B\) s-a realizat nu modifică probabilitatea lui \(A\); înmulțind cu \(\PP(B)\) obținem o relație simetrică, care are sens și pentru \(\PP(B)=0\).
Definiția 9 (Evenimente independente)
Evenimentele \(A\) și \(B\) sunt independente dacă \(\PP(A\cap B)=\PP(A)\PP(B)\). Evenimentele \(A_1,\dots,A_n\) sunt independente (în ansamblu) dacă \(\PP(A_{i_1}\cap\dots\cap A_{i_k})=\PP(A_{i_1})\cdots\PP(A_{i_k})\) pentru orice \(2\le k\le n\) și \(i_1<\dots<i_k\). Un șir de evenimente este format din evenimente independente dacă orice subfamilie finită este independentă.
Propoziția 10 (Independența și evenimentele contrare)
Dacă \(A\) și \(B\) sunt independente, atunci sunt independente și perechile \((A,B^c)\), \((A^c,B)\), \((A^c,B^c)\).
- Independența două câte două nu implică independența în ansamblu: două aruncări ale unei monede echilibrate, \(A\) = „cap la prima”, \(B\) = „cap la a doua”, \(C\) = „același rezultat”; \(\PP(A\cap B\cap C)=\frac14\ne\frac18\).
- \(n\) aruncări independente, cu \(\PP(C)=p\): exact \(k\) capete apar cu probabilitatea \(\binom nk p^k(1-p)^{n-k}\), \(k=0,1,\dots,n\).
Variabile aleatoare și repartiția lor
Variabile aleatoare. Repartiția
O mărime numerică asociată rezultatului (numărul de capete, media unui eșantion) este o funcție \(X:\Omega\to\R\); pentru a vorbi despre \(\PP(X\in B)\), preimaginea \(\{X\in B\}=X^{-1}(B)\) trebuie să fie un eveniment.
Definiția 11 (Variabilă aleatoare)
O funcție \(X:\Omega\to\R\) este o variabilă aleatoare (v.a.) dacă este măsurabilă în raport cu \(\F\) și \(\B(\R)\), adică \(X^{-1}(B)=\{\omega\in\Omega:X(\omega)\in B\}\in\F\) pentru orice \(B\in\B(\R)\). Mai general, o funcție \(X:\Omega\to E\) cu valori într-un spațiu măsurabil \((E,\mathcal{E})\) este măsurabilă (un element aleator al lui \(E\)) dacă \(X^{-1}(B)\in\F\) pentru orice \(B\in\mathcal{E}\).
- Criteriu: \(X\) este v.a. dacă și numai dacă \(\{X\le x\}\in\F\) pentru orice \(x\in\R\) (semidreptele generează \(\B(\R)\)).
- Sumele, produsele, limitele punctuale și compunerile cu funcții boreliene ale unor v.a. sunt v.a. (Billingsley 1995, sec. 13); indicatorul \(\Ind_A\) al unui eveniment \(A\in\F\) este o v.a.
Definiția 12 (Repartiția unei variabile aleatoare)
Repartiția v.a. \(X\) este \(\PP_X(B)=\PP(X\in B)\), \(B\in\B(\R)\). Scriem \(X\eqd Y\) dacă \(X\) și \(Y\) au aceeași repartiție.
Funcția de repartiție
Definiția 13 (Funcția de repartiție)
Funcția de repartiție a v.a. \(X\) este \(F_X:\R\to[0,1]\), \(F_X(x)=\PP(X\le x)\).
Propoziția 14 (Proprietățile funcției de repartiție)
Fie \(F=F_X\). (a) \(F\) este crescătoare și \(\PP(a<X\le b)=F(b)-F(a)\) pentru \(a<b\). (b) \(\lim_{x\to-\infty}F(x)=0\), \(\lim_{x\to+\infty}F(x)=1\). (c) \(F\) este continuă la dreapta. (d) În orice punct \(x_0\), \(F(x_0-)=\PP(X<x_0)\) și \(\PP(X=x_0)=F(x_0)-F(x_0-)\).
- \(F_X\) este continuă în \(x_0\) dacă și numai dacă \(\PP(X=x_0)=0\); salturile lui \(F_X\) sunt atomii repartiției (punctele \(x\) cu \(\PP(X=x)>0\)); mulțimea lor este cel mult numărabilă.
- Reciproc, orice funcție cu proprietățile (a)–(c) este funcția de repartiție a unei v.a. (Cursul 3), iar \(F_X\) determină complet repartiția \(\PP_X\).
Demonstrația (monotonia și continuitatea probabilității): (Jacod and Protter 2004, cap. 7; Billingsley 1995, sec. 14).
Variabile aleatoare discrete și continue
Definiția 15 (Variabile aleatoare discrete și continue)
- \(X\) este discretă dacă ia un număr cel mult numărabil de valori \(x_1,x_2,\dots\); funcția de masă este \(p_X(x)=\PP(X=x)\), iar repartiția se scrie \[ X\sim\begin{pmatrix} x_1 & x_2 & \cdots\\ p_1 & p_2 & \cdots\end{pmatrix},\qquad p_i=\PP(X=x_i)\ge0,\quad \sum_ip_i=1 . \]
- \(X\) este (absolut) continuă dacă există \(f_X:\R\to[0,\infty)\), numită densitate, cu \(F_X(x)=\int_{-\infty}^xf_X(t)\dd t\) pentru orice \(x\).
- Discretă: \(\PP(X\in B)=\sum_{i:\,x_i\in B}p_i\); \(F_X\) este în scară, cu salturi \(p_i\) în punctele \(x_i\).
- Continuă: \(\int_{\R}f_X(t)\dd t=1\) și \(\PP(a<X\le b)=\int_a^bf_X(t)\dd t\); \(F_X\) este continuă, deci \(\PP(X=x)=0\) pentru orice \(x\); \(F_X'(x)=f_X(x)\) în punctele de continuitate ale lui \(f_X\), deci \(\PP(x<X\le x+h)\approx f_X(x)h\) pentru \(h\) mic; \(\PP(X\in B)=\int_Bf_X(t)\dd t\) pentru orice borelian \(B\) (admis (Billingsley 1995, sec. 20)).
- Există și v.a. care nu sunt nici discrete, nici continue (Exemplul 13).
Repartiții discrete uzuale
| Repartiție | Funcția de masă \(\PP(X=k)\) | \(\E[X]\) | \(\Var(X)\) | R |
|---|---|---|---|---|
| \(\Bern(p)\) | \(p^k(1-p)^{1-k}\), \(k\in\{0,1\}\) | \(p\) | \(p(1-p)\) | binom |
| \(\Bin(n,p)\) | \(\binom nk p^k(1-p)^{n-k}\), \(0\le k\le n\) | \(np\) | \(np(1-p)\) | binom |
| \(\Geom(p)\) | \((1-p)^{k-1}p\), \(k\ge1\) | \(1/p\) | \((1-p)/p^2\) | geom |
| \(\NBin(r,p)\) | \(\binom{k-1}{r-1}p^r(1-p)^{k-r}\), \(k\ge r\) | \(r/p\) | \(r(1-p)/p^2\) | nbinom |
| \(\Pois(\lambda)\) | \(e^{-\lambda}\lambda^k/k!\), \(k\ge0\) | \(\lambda\) | \(\lambda\) | pois |
| \(\HGeom(N,K,n)\) | \(\binom Kk\binom{N-K}{n-k}\big/\binom Nn\) | \(nK/N\) | \(\frac{nK(N-K)(N-n)}{N^2(N-1)}\) | hyper |
- \(\Bin(n,p)\) numără succesele în \(n\) încercări independente; \(\Geom(p)\), încercările până la primul succes; \(\HGeom(N,K,n)\), bilele marcate printre \(n\) bile extrase fără întoarcere dintr-o urnă cu \(N\) bile, dintre care \(K\) marcate; \(\Pois(\lambda)\) modelează evenimente rare.
- În R,
geomșinbinomnumără eșecurile dinaintea succesului (al \(r\)-lea):dgeom(k - 1, p)\(=\PP(X=k)\); pentru \(\Bern(p)\),binomcusize = 1;dhyper(k, K, N - K, n).
Repartiții continue uzuale. Funcțiile R
| Repartiție | Densitatea \(f(x)\) | \(\E[X]\) | \(\Var(X)\) | R |
|---|---|---|---|---|
| \(\Unif(a,b)\) | \(1/(b-a)\), \(a<x<b\) | \((a+b)/2\) | \((b-a)^2/12\) | unif |
| \(\Exp(\lambda)\) | \(\lambda e^{-\lambda x}\), \(x>0\) | \(1/\lambda\) | \(1/\lambda^2\) | exp |
| \(\Norm(\mu,\sigma^2)\) | \((2\pi\sigma^2)^{-1/2}e^{-(x-\mu)^2/(2\sigma^2)}\) | \(\mu\) | \(\sigma^2\) | norm |
| \(\GammaD(\alpha,\lambda)\) | \(\lambda^\alpha x^{\alpha-1}e^{-\lambda x}/\Gamma(\alpha)\), \(x>0\) | \(\alpha/\lambda\) | \(\alpha/\lambda^2\) | gamma |
| \(\BetaD(a,b)\) | \(x^{a-1}(1-x)^{b-1}/B(a,b)\), \(0<x<1\) | \(a/(a+b)\) | \(ab/\big((a+b)^2(a+b+1)\big)\) | beta |
| \(\Cauchy(0,1)\) | \(1/\big(\pi(1+x^2)\big)\) | – | – | cauchy |
- \(B(a,b)=\Gamma(a)\Gamma(b)/\Gamma(a+b)\); repartiția Cauchy nu are medie; în R,
rate\(=\lambda\) pentruexpșigamma(plusshape\(=\alpha\)),sd\(=\sigma\) pentrunorm. \(\Exp(\lambda)\) nu are memorie: \(\PP(X>s+t\mid X>s)=\PP(X>t)\). - Funcțiile R: prefixele
d(masă sau densitate),p(funcția de repartiție),q(cuantila: cel mai mic \(x\) cu \(F(x)\ge p\)) șir(generare). Pentru \(X\sim\Bin(10,0.3)\):dbinom(3, 10, 0.3)\(=\PP(X=3)\approx\) 0.2668,pbinom(3, 10, 0.3)\(=\PP(X\le3)\approx\) 0.6496,qbinom(0.5, 10, 0.3)\(=\) 3.
Transformări ale unei variabile aleatoare
Dacă \(g\) este boreliană, \(Y=g(X)\) este o v.a. și \(\PP(Y\in B)=\PP\big(X\in g^{-1}(B)\big)\) pentru orice \(B\in\B(\R)\).
- \(X\) discretă, cu valorile \(x_i\): \(\PP(Y=y)=\sum_{i:\ g(x_i)=y}\PP(X=x_i)\). De exemplu, pentru \(X\) uniformă pe \(\{-2,-1,0,1,2\}\) și \(Y=X^2\): \(\PP(Y=0)=\frac15\) și \(\PP(Y=1)=\PP(Y=4)=\frac25\).
- Metoda funcției de repartiție (\(X\) continuă, \(g\) boreliană oarecare): pentru orice \(y\in\R\), descriem mulțimea \(A_y:=\{x\in\R:\ g(x)\le y\}\) și calculăm \(F_Y(y)=\PP\big(g(X)\le y\big)=\PP\big(X\in A_y\big)=\int_{A_y}f_X(x)\dd x\); dacă \(F_Y\) este continuă și derivabilă pe porțiuni, densitatea lui \(Y\) este derivata ei.
Lema 16 (De la funcția de repartiție la densitate)
Fie \(Y\) o v.a. cu funcția de repartiție \(F\). Presupunem că \(F\) este continuă pe \(\R\) și că există puncte \(a_1<a_2<\dots<a_r\) astfel încât \(F\) este derivabilă, cu derivata continuă, pe fiecare dintre intervalele deschise \((-\infty,a_1)\), \((a_1,a_2)\), \(\dots\), \((a_r,\infty)\). Atunci \(Y\) este o v.a. continuă, iar funcția \(f\) definită prin \(f(y)=F'(y)\) pentru \(y\notin\{a_1,\dots,a_r\}\) și \(f(a_i)=0\) este o densitate a lui \(Y\).
Demonstrația (formula Leibniz–Newton pe fiecare interval și continuitatea lui \(F\) în \(a_i\)): (Billingsley 1995, sec. 31).
Densitatea unei transformări monotone
Teorema 17 (Densitatea unei transformări monotone)
Fie \(X\) o v.a. cu densitatea \(f_X\), nulă în afara unui interval deschis \(I\), și \(g:I\to\R\) strict monotonă și derivabilă, cu \(g'\ne0\) pe \(I\). Atunci \(Y=g(X)\) are densitatea \[ f_Y(y)=f_X\big(g^{-1}(y)\big)\,\Big|\frac{\dd}{\dd y}g^{-1}(y)\Big|,\quad y\in g(I),\qquad\text{și}\quad f_Y(y)=0\ \text{ pentru } y\notin g(I). \]
Demonstrație (pașii principali). Fie \(I=(\alpha,\beta)\). \(J=g(I)=(c,d)\) este un interval deschis, iar \(h=g^{-1}:J\to I\) este derivabilă, cu \(h'=1/g'(h)\) de semn constant; din \(\PP(X\in I)=1\), \(F_Y=0\) pe \((-\infty,c]\) și \(F_Y=1\) pe \([d,\infty)\). Fie \(y\in J\). Dacă \(g\) este crescătoare, \(g(x)\le y\iff x\le h(y)\), iar schimbarea de variabilă \(x=h(t)\) dă \[ F_Y(y)=\int_{\alpha}^{h(y)}f_X(x)\dd x=\int_c^yf_X\big(h(t)\big)\,h'(t)\dd t ; \] dacă \(g\) este descrescătoare, \(g(x)\le y\iff x\ge h(y)\) și \(F_Y(y)=\int_{h(y)}^{\beta}f_X(x)\dd x=\int_c^yf_X(h(t))\big(-h'(t)\big)\dd t\). În ambele cazuri, \(F_Y(y)=\int_{-\infty}^yf_X(h(t))\,|h'(t)|\,\Ind_J(t)\dd t\) pentru orice \(y\in\R\). Detalii: în notă.
Transformări afine. Standardizarea
Propoziția 18 (Transformări afine. Standardizarea)
Dacă \(X\) are densitatea \(f_X\) și \(b\ne0\), atunci \(Y=a+bX\) are densitatea \(f_Y(y)=\frac1{|b|}f_X\big(\frac{y-a}{b}\big)\).
Dacă \(X\sim\Norm(\mu,\sigma^2)\) și \(b\ne0\), atunci \(a+bX\sim\Norm(a+b\mu,\,b^2\sigma^2)\). În particular, \(Z=(X-\mu)/\sigma\sim\Norm(0,1)\) și \(F_X(x)=\Phi\big((x-\mu)/\sigma\big)\), unde \(\Phi\) este funcția de repartiție a lui \(\Norm(0,1)\), cu densitatea \(\phi(z)=\frac1{\sqrt{2\pi}}e^{-z^2/2}\).
Demonstrație (idee). (a) Teorema 17 cu \(I=\R\) și \(g(x)=a+bx\): \(g^{-1}(y)=\frac{y-a}{b}\), cu derivata \(\frac1b\). (b) Din (a), cu densitatea normală și \(\frac{y-a}{b}-\mu=\frac{y-(a+b\mu)}{b}\); pentru \(a=-\mu/\sigma\), \(b=1/\sigma\) obținem \(Z\), iar \(X\le x\iff Z\le\frac{x-\mu}{\sigma}\).
- Pentru \(Y\sim\Norm(100,15^2)\): \(\PP(85<Y\le115)=\Phi(1)-\Phi(-1)=2\Phi(1)-1\approx0.6827\) (din paritatea lui \(\phi\), \(\Phi(-z)=1-\Phi(z)\)).
- Dacă \(U\sim\Unif(0,1)\) și \(Y=-\frac1\lambda\ln U\): \(g(u)=-\ln(u)/\lambda\) este strict descrescătoare pe \(I=(0,1)\), cu \(g(I)=(0,\infty)\), \(g^{-1}(y)=e^{-\lambda y}\) și \(|(g^{-1})'(y)|=\lambda e^{-\lambda y}\); deci \(f_Y(y)=\lambda e^{-\lambda y}\), \(y>0\): \(Y\sim\Exp(\lambda)\) (simularea repartiției exponențiale, Cursul 4).
Densitatea unei transformări neinjective
Teorema 19 (Densitatea unei transformări neinjective)
Fie \(X\) o v.a. cu densitatea \(f_X\) și \(I_1,\dots,I_m\) intervale deschise, disjuncte două câte două, cu \(\PP(X\in I_1\cup\dots\cup I_m)=1\). Fie \(g:I_1\cup\dots\cup I_m\to\R\) o funcție a cărei restricție la fiecare interval \(I_k\) este strict monotonă și derivabilă, cu \(g'\ne0\) pe \(I_k\). Notăm \(J_k=g(I_k)\) și \(h_k:J_k\to I_k\) inversa restricției lui \(g\) la \(I_k\). Atunci \(Y=g(X)\) are densitatea \[ f_Y(y)=\sum_{k=1}^mf_X\big(h_k(y)\big)\,\big|h_k'(y)\big|\,\Ind_{J_k}(y)=\sum_{x:\ g(x)=y}\frac{f_X(x)}{|g'(x)|},\qquad y\in\R, \] a doua sumă fiind luată după toate soluțiile \(x\in I_1\cup\dots\cup I_m\) ale ecuației \(g(x)=y\) (cel mult una în fiecare interval \(I_k\)); numărul termenilor nenuli depinde de \(y\). Ambele formule rămân adevărate pentru o familie numărabilă de intervale \((I_k)_{k\ge1}\) cu aceleași proprietăți, sumele devenind serii.
Idee. Fiecare interval \(I_k\) (ramură a lui \(g\)) contribuie cu un termen ca în Teorema 17: \(F_Y(y)=\sum_k\PP\big(X\in I_k,\ g(X)\le y\big)\). Demonstrația: (Jacod and Protter 2004, cap. 11; Casella and Berger 2002, sec. 2.1).
Pătratul unei variabile continue
Pentru \(g(x)=x^2\): ramurile \(I_1=(-\infty,0)\) și \(I_2=(0,\infty)\) (punctul \(0\), în care \(g'\) se anulează, este eliminat, iar \(\PP(X=0)=0\)), \(J_1=J_2=(0,\infty)\), \(h_1(y)=-\sqrt y\), \(h_2(y)=\sqrt y\), \(|h_1'(y)|=|h_2'(y)|=\frac1{2\sqrt y}\).
Propoziția 20 (Pătratul unei variabile continue)
Dacă \(X\) are densitatea \(f_X\), atunci \(Y=X^2\) are \(F_Y(y)=F_X(\sqrt y)-F_X(-\sqrt y)\) și densitatea \(f_Y(y)=\dfrac{f_X(\sqrt y)+f_X(-\sqrt y)}{2\sqrt y}\) pentru \(y>0\) (\(f_Y=0\) pe \((-\infty,0]\)).
Exemplul 9 (Pătratul unei variabile normale standard)
Fie \(Z\sim\Norm(0,1)\) și \(Y=Z^2\). Cu \(\phi(\pm\sqrt y)=\frac{1}{\sqrt{2\pi}}e^{-y/2}\), Propoziția 20 dă \(f_Y(y)=\frac{2}{2\sqrt y}\cdot\frac{e^{-y/2}}{\sqrt{2\pi}}=\frac{1}{\sqrt{2\pi}}\,y^{-1/2}e^{-y/2}\), \(y>0\). Aceasta este densitatea \(\GammaD(\frac12,\frac12)\), a cărei constantă este \(\frac{(1/2)^{1/2}}{\Gamma(1/2)}=\frac1{\sqrt{2\pi}}\) (deoarece \(\Gamma(1/2)=\sqrt\pi\)): \(Z^2\sim\GammaD\big(\frac12,\frac12\big)\), repartiția \(\chi^2\) cu un grad de libertate (Cursul 5).
Ramuri cu imagini diferite
Exemplul 11 (Ramuri cu imagini diferite)
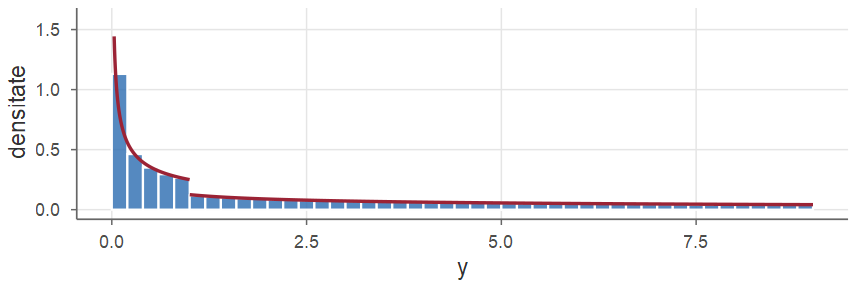
Fie \(X\sim\Unif(-1,3)\), cu \(f_X=\frac14\) pe \((-1,3)\), și \(Y=X^2\). Pe \(I_1=(-1,0)\): \(J_1=(0,1)\), \(h_1(y)=-\sqrt y\); pe \(I_2=(0,3)\): \(J_2=(0,9)\), \(h_2(y)=\sqrt y\); \(|h_k'(y)|=\frac{1}{2\sqrt y}\). Imaginile sunt diferite: \(y\in(0,1)\) are două preimagini, \(\pm\sqrt y\), iar \(y\in(1,9)\) una singură, \(\sqrt y\) (deoarece \(-\sqrt y<-1\)). Deci \[ f_Y(y)=\frac14\cdot\frac{1}{2\sqrt y}\,\Ind_{(0,1)}(y)+\frac14\cdot\frac{1}{2\sqrt y}\,\Ind_{(0,9)}(y)=\begin{cases}\frac{1}{4\sqrt y},&0<y<1,\\[3pt] \frac{1}{8\sqrt y},&1<y<9,\end{cases}\qquad f_Y(y)=0\ \text{în rest.} \]
- Verificare: \(\int_0^1\frac{\dd y}{4\sqrt y}+\int_1^9\frac{\dd y}{8\sqrt y}=\frac12+\frac12=1\).
- Salt în \(y=1\), unde ramura \(I_1\) „se termină”.
- Greșeala tipică: doi termeni pe tot \((0,9)\); funcția \(\frac{1}{4\sqrt y}\) pe \((0,9)\) ar avea integrala \(\frac32\).
Cenzurare: o transformare fără densitate
Exemplul 13 (Cenzurare: o transformare fără densitate)
Fie \(X\) o v.a. cu densitatea \(f_X\) și \(c\in\R\) cu \(0<F_X(c)<1\). Observăm \(X\) numai până la pragul \(c\): \(Y=\min(X,c)\) (un experiment de fiabilitate oprit la momentul \(c\)). Funcția \(g(x)=\min(x,c)\) este constantă pe \([c,\infty)\), unde \(g'=0\): Teorema 19 nu se aplică. Metoda funcției de repartiție funcționează însă pentru orice \(g\):
- pentru \(y<c\), \(\min(X,c)\le y\iff X\le y\), deci \(F_Y(y)=F_X(y)\); pentru \(y\ge c\), \(F_Y(y)=1\);
- \(F_Y\) are în \(c\) un salt de mărime \(1-F_X(c)\), deci \(\PP(Y=c)=\PP(X\ge c)>0\) (Propoziția 14(d)): \(c\) este un atom;
- \(Y\) nu este continuă (o v.a. cu densitate are \(\PP(Y=y)=0\) pentru orice \(y\)) și nu este discretă (suma probabilităților tuturor valorilor ei este \(\PP(Y=c)<1\));
- derivata lui \(F_Y\) are integrala \(F_X(c)<1\), deci nu este o densitate: de aceea Lema 16 cere continuitatea lui \(F\).
De exemplu, pentru \(X\sim\Exp(1)\) și \(c=2\), \(\PP(Y=2)=e^{-2}\approx0.1353\). În general, dacă \(g\) este constantă pe o mulțime căreia \(X\) îi dă probabilitate pozitivă, atunci \(g(X)\) are un atom și nu are densitate.
Media, varianța, momente. Inegalități
Media
Definiția 21 (Media)
Dacă \(X\) este discretă și \(\sum_i|x_i|p_i<\infty\), media lui \(X\) este \(\E[X]=\sum_ix_ip_i\); dacă \(X\) este continuă și \(\int_{\R}|x|f_X(x)\dd x<\infty\), \(\E[X]=\int_{\R}xf_X(x)\dd x\). Altfel spunem că \(X\) nu are medie; pentru \(X\ge0\) scriem atunci \(\E[X]=+\infty\). În general, media este integrala Lebesgue \(\int_\Omega X\dd\PP\).
Construcția integralei \(\int_\Omega X\dd\PP\) este admisă (Billingsley 1995, sec. 21; Durrett 2019, secs. 1.4–1.6).
Exemplul 14 (Variabile fără medie)
- Dacă \(\PP(X=2^k)=2^{-k}\), \(k\ge1\) (câștigul \(2^k\) dacă primul cap apare la aruncarea \(k\)), atunci \(\sum_k2^k2^{-k}=\infty\) („paradoxul de la Sankt Petersburg”). (b) Pentru repartiția Cauchy, \[ \int_{\R}\frac{|x|}{\pi(1+x^2)}\dd x=\frac2\pi\lim_{A\to\infty}\int_0^A\frac{x\dd x}{1+x^2}=\frac1\pi\lim_{A\to\infty}\ln(1+A^2)=\infty, \] deși densitatea este simetrică față de \(0\).
Formula de transport. Proprietățile mediei
Teorema 22 (Formula de transport)
Pentru \(g:\R\to\R\) boreliană, \(\E[g(X)]=\sum_ig(x_i)p_i\) dacă \(X\) este discretă și \(\E[g(X)]=\int_{\R}g(x)f_X(x)\dd x\) dacă \(X\) este continuă, cu condiția ca seria, respectiv integrala, să conveargă absolut.
Propoziția 23 (Proprietățile mediei)
Fie \(X\), \(Y\) v.a. cu medie și \(a,b\in\R\).
\(\E[a]=a\), \(\E[aX+b]=a\E[X]+b\) și \(\E[\Ind_A]=\PP(A)\).
(liniaritate) \(\E[X+Y]=\E[X]+\E[Y]\).
(monotonie) Dacă \(X\ge0\), atunci \(\E[X]\ge0\); dacă \(X\le Y\), atunci \(\E[X]\le\E[Y]\); \(|\E[X]|\le\E|X|\).
(convergența dominată) Dacă \(X_n\to X\) a.s. și \(|X_n|\le W\) cu \(\E[W]<\infty\), atunci \(\E[X_n]\to\E[X]\).
Deci \(\E\big[\sum_ia_iX_i\big]=\sum_ia_i\E[X_i]\). Demonstrații: (Jacod and Protter 2004, cap. 9 și 11; Billingsley 1995, sec. 16 și 21).
Momente. Varianța
Definiția 24 (Momente. Varianța)
Dacă \(\E|X|^k<\infty\), \(\E[X^k]\) este momentul de ordin \(k\) și \(\E[(X-\E X)^k]\) momentul centrat de ordin \(k\) al lui \(X\). Dacă \(\E[X^2]<\infty\), varianța lui \(X\) este \(\Var(X)=\E\big[(X-\E X)^2\big]\), iar \(\sigma_X=\sqrt{\Var(X)}\) este abaterea standard.
Propoziția 25 (Proprietățile varianței)
Fie \(\E[X^2]<\infty\), \(\mu=\E[X]\) și \(a,b,c\in\R\). (a) \(\Var(X)=\E[X^2]-\mu^2\). (b) \(\Var(aX+b)=a^2\Var(X)\). (c) \(\E[(X-c)^2]=\Var(X)+(\mu-c)^2\); deci media este constanta cea mai apropiată de \(X\) în medie pătratică.
Demonstrație (liniaritatea mediei). (a) \((X-\mu)^2=X^2-2\mu X+\mu^2\), deci \(\Var(X)=\E[X^2]-2\mu\,\E[X]+\mu^2\). (b) \(aX+b-\E[aX+b]=a(X-\mu)\), deci \(\Var(aX+b)=\E\big[a^2(X-\mu)^2\big]\). (c) \(X-c=(X-\mu)+(\mu-c)\) și \(\E[X-\mu]=0\), deci \(\E[(X-c)^2]=\Var(X)+2(\mu-c)\,\E[X-\mu]+(\mu-c)^2=\Var(X)+(\mu-c)^2\).
Din (b), variabila standardizată \((X-\mu)/\sigma_X\) are media \(0\) și varianța \(1\); relația (c) este prototipul descompunerii „eroare pătratică medie = varianță + deplasare\(^2\)” (Cursul 7).
Media și varianța repartițiilor uzuale
Exemplul 16 (Media și varianța repartițiilor uzuale)
Bernoulli și binomială. Pentru \(X\sim\Bern(p)\), \(X^2=X\), deci \(\E[X]=\E[X^2]=p\) și \(\Var(X)=p(1-p)\). Pentru \(X\sim\Bin(n,p)\), din \(k\binom nk=n\binom{n-1}{k-1}\) și din binomul lui Newton (cu \(q=1-p\)), \[ \E[X]=\sum_{k=1}^nk\binom nkp^kq^{n-k}=np\sum_{k=1}^n\binom{n-1}{k-1}p^{k-1}q^{n-k}=np(p+q)^{n-1}=np ; \] la fel, \(\E[X(X-1)]=n(n-1)p^2\), deci \(\Var(X)=n(n-1)p^2+np-n^2p^2=np(1-p)\).
Poisson. \(\E[X]=\lambda e^{-\lambda}\sum_{k\ge1}\frac{\lambda^{k-1}}{(k-1)!}=\lambda\) și \(\E[X(X-1)]=\lambda^2e^{-\lambda}\sum_{k\ge2}\frac{\lambda^{k-2}}{(k-2)!}=\lambda^2\), deci \(\E[X^2]=\lambda^2+\lambda\) și \(\Var(X)=\lambda\).
Gamma și exponențială. Pentru \(X\sim\GammaD(\alpha,\lambda)\), cu \(y=\lambda x\): \(\E[X^k]=\frac{\Gamma(\alpha+k)}{\Gamma(\alpha)\,\lambda^k}\), deci \(\E[X]=\frac\alpha\lambda\), \(\E[X^2]=\frac{\alpha(\alpha+1)}{\lambda^2}\) și \(\Var(X)=\frac{\alpha}{\lambda^2}\); pentru \(\Exp(\lambda)=\GammaD(1,\lambda)\), \(\E[X^k]=k!/\lambda^k\).
Normală. Pentru \(Z\sim\Norm(0,1)\): \(z\phi(z)\) este impară și integrabilă, deci \(\E[Z]=0\); prin părți (cu \(\phi'(z)=-z\phi(z)\)), \(\E[Z^2]=\big[-z\phi(z)\big]_{-\infty}^{\infty}+\int_{\R}\phi(z)\dd z=1\). Pentru \(X=\mu+\sigma Z\sim\Norm(\mu,\sigma^2)\): \(\E[X]=\mu\), \(\Var(X)=\sigma^2\).
Inegalitățile lui Markov și Cebîșev
Propoziția 26 (Inegalitățile lui Markov și Cebîșev)
(Markov) Dacă \(Y\ge0\) și \(a>0\), atunci \(\PP(Y\ge a)\le\dfrac{\E[Y]}{a}\); în particular, pentru \(p>0\), \(\PP(|X|\ge a)\le\dfrac{\E|X|^p}{a^p}\).
(Cebîșev) Dacă \(\E[X^2]<\infty\) și \(\varepsilon>0\), atunci \(\PP\big(|X-\E X|\ge\varepsilon\big)\le\dfrac{\Var(X)}{\varepsilon^2}\).
Demonstrație. (a) Punctual, \(Y\ge a\Ind_{\{Y\ge a\}}\) (aici se folosește \(Y\ge0\)); din monotonia și liniaritatea mediei, \(\E[Y]\ge a\,\E[\Ind_{\{Y\ge a\}}]=a\,\PP(Y\ge a)\). A doua formă: \(\{|X|\ge a\}=\{|X|^p\ge a^p\}\) și aplicăm prima formă variabilei \(|X|^p\ge0\) și numărului \(a^p>0\). (b) A doua formă din (a), cu \(p=2\) și \(a=\varepsilon\), aplicată variabilei \(X-\E X\).
Consecințe. (1) O v.a. \(Y\ge0\) cu \(\E[Y]=0\) este nulă a.s.: \(\PP(Y\ge\frac1k)\le k\,\E[Y]=0\) pentru orice \(k\ge1\), iar \(\{Y\ge\frac1k\}\nearrow\{Y>0\}\) (continuitatea probabilității). (2) \(\Var(X)=0\) dacă și numai dacă \(X\) este constantă a.s. (aplicăm (1) variabilei \((X-\E X)^2\)).
Inegalitățile Cauchy–Schwarz și Jensen
Propoziția 27 (Inegalitatea Cauchy–Schwarz)
Dacă \(\E[X^2],\E[Y^2]<\infty\), atunci \(XY\) are medie și \(\big(\E[XY]\big)^2\le\E[X^2]\,\E[Y^2]\), cu egalitate dacă și numai dacă \(Y=0\) a.s. sau \(X=t_0Y\) a.s. pentru un \(t_0\in\R\).
Idee: trinomul \(t\mapsto\E[(X-tY)^2]=\E[X^2]-2t\,\E[XY]+t^2\,\E[Y^2]\) este nenegativ, deci are discriminantul nepozitiv. Demonstrația: (Jacod and Protter 2004, cap. 9; Casella and Berger 2002, sec. 4.7).
\(\varphi:I\to\R\) (\(I\) interval) este convexă dacă \(\varphi\big(\lambda x+(1-\lambda)y\big)\le\lambda\varphi(x)+(1-\lambda)\varphi(y)\) pentru \(x,y\in I\), \(\lambda\in[0,1]\) (strict convexă: inegalitate strictă pentru \(x\ne y\), \(\lambda\in(0,1)\)); \(\varphi''\ge0\) (respectiv \(\varphi''>0\)) implică convexitatea (strictă).
Propoziția 28 (Inegalitatea lui Jensen)
Fie \(X\) o v.a. cu medie, cu valori în intervalul \(I\), și \(\varphi:I\to\R\) convexă, cu \(\E|\varphi(X)|<\infty\). Atunci \(\varphi\big(\E[X]\big)\le\E\big[\varphi(X)\big]\). Dacă \(\varphi\) este strict convexă, egalitatea are loc dacă și numai dacă \(X\) este constantă a.s.
Idee: graficul unei funcții convexe se află deasupra unei drepte „de sprijin” prin \((m,\varphi(m))\), \(m=\E[X]\); scriem inegalitatea în \(X(\omega)\) și luăm media. Demonstrația: (Durrett 2019, sec. 1.6; Casella and Berger 2002, sec. 4.7).
Consecințe ale inegalității lui Jensen
Corolarul 29 (Consecințe ale inegalității lui Jensen)
\((\E X)^2\le\E[X^2]\) și \(|\E X|\le\E|X|\).
Dacă \(X>0\), atunci \(\E[1/X]\ge1/\E[X]\) și \(\E[\ln X]\le\ln\E[X]\) (când mediile există), cu egalitate numai pentru \(X\) constantă.
(Lyapunov) Pentru \(0<p\le q\), \(\big(\E|Y|^p\big)^{1/p}\le\big(\E|Y|^q\big)^{1/q}\); în particular, \(\E|Y|^q<\infty\Rightarrow\E|Y|^p<\infty\).
Demonstrație. Inegalitatea lui Jensen pentru funcțiile convexe \(x^2\) și \(|x|\), pentru funcțiile strict convexe \(1/x\) și \(-\ln x\) pe \((0,\infty)\) și, la (c), pentru \(w\mapsto w^{q/p}\) și variabila \(W=|Y|^p\), care are medie dacă \(\E|Y|^q<\infty\) (deoarece \(|y|^p\le1+|y|^q\)).
Din (c): existența momentului de ordin \(q\) implică existența momentelor de ordin mai mic; inegalitatea lui Lyapunov va da prima implicație din Teorema 56(b) (convergența în \(L^q\) implică pe cea în \(L^p\), pentru \(p\le q\)).
Funcția generatoare de momente
Funcția generatoare de momente
Definiția 30 (Funcția generatoare de momente)
Funcția generatoare de momente (f.g.m.) a v.a. \(X\) este \(M_X:\R\to[0,\infty]\), \(M_X(t)=\E\big[e^{tX}\big]\), \(t\in\R\). Spunem că \(X\) admite f.g.m. dacă există \(h>0\) astfel încât \(M_X(t)<\infty\) pentru orice \(t\in(-h,h)\).
- Media din definiție există întotdeauna (eventual egală cu \(+\infty\)), deoarece \(e^{tX}>0\); din formula de transport, \(M_X(t)=\sum_ie^{tx_i}p_i\) în cazul discret și \(M_X(t)=\int_{\R}e^{tx}f_X(x)\dd x\) în cazul continuu.
- Întotdeauna \(M_X(0)=1\), iar mulțimea \(\{t:\ M_X(t)<\infty\}\) este un interval care conține \(0\).
Lema 31 (F.g.m. a unei transformări afine)
Pentru orice v.a. \(X\) și \(a,b\in\R\), \(M_{a+bX}(t)=e^{at}M_X(bt)\), \(t\in\R\).
Demonstrație. \(e^{t(a+bX)}=e^{at}e^{(bt)X}\), iar \(e^{at}\) este o constantă; din liniaritatea mediei (valabilă și pentru v.a. nenegative cu medie infinită), \(M_{a+bX}(t)=e^{at}\E\big[e^{(bt)X}\big]=e^{at}M_X(bt)\).
F.g.m. ale unor repartiții uzuale
Exemplul 21 (F.g.m. ale unor repartiții uzuale)
Fie \(q=1-p\). Din binomul lui Newton, seria exponențialei și seria geometrică (de rație \(qe^t<1\), adică \(t<-\ln q\)): \[ \begin{aligned} M_{\Bin(n,p)}(t)&=\sum_{k=0}^ne^{tk}\binom nkp^kq^{n-k}=\sum_{k=0}^n\binom nk(pe^t)^kq^{n-k}=(q+pe^t)^n,&&t\in\R,\\ M_{\Pois(\lambda)}(t)&=\sum_{k\ge0}e^{tk}e^{-\lambda}\frac{\lambda^k}{k!}=e^{-\lambda}\sum_{k\ge0}\frac{(\lambda e^t)^k}{k!}=e^{\lambda(e^t-1)},&&t\in\R,\\ M_{\Geom(p)}(t)&=\sum_{k\ge1}e^{tk}q^{k-1}p=pe^t\sum_{k\ge1}(qe^t)^{k-1}=\frac{pe^t}{1-qe^t},&&t<-\ln q . \end{aligned} \] Pentru \(X\sim\GammaD(\alpha,\lambda)\) și \(t<\lambda\), cu \(y=(\lambda-t)x\): \(M(t)=\frac{\lambda^\alpha}{\Gamma(\alpha)}\int_0^\infty x^{\alpha-1}e^{-(\lambda-t)x}\dd x=\frac{\lambda^\alpha}{(\lambda-t)^\alpha}\cdot\frac{1}{\Gamma(\alpha)}\int_0^\infty y^{\alpha-1}e^{-y}\dd y=\big(\frac{\lambda}{\lambda-t}\big)^{\alpha}\), iar \(M(t)=\infty\) pentru \(t\ge\lambda\). Cazuri particulare: \(M(t)=q+pe^t\) pentru \(\Bern(p)\); \(M(t)=\lambda/(\lambda-t)\), \(t<\lambda\), pentru \(\Exp(\lambda)=\GammaD(1,\lambda)\). Pentru \(\Unif(a,b)\): \(M(t)=\frac{e^{tb}-e^{ta}}{t(b-a)}\), \(t\ne0\).
F.g.m. a repartiției normale. Tabel
Exemplul 22 (Repartiția normală)
Fie \(Z\sim\Norm(0,1)\). Completând pătratul, \(tx-x^2/2=t^2/2-(x-t)^2/2\), deci \(M_Z(t)=e^{t^2/2}\int_{\R}\phi(x-t)\dd x=e^{t^2/2}\), \(t\in\R\). Dacă \(X\sim\Norm(\mu,\sigma^2)\), atunci \(X\eqd\mu+\sigma Z\) și, din Lema 31, \(M_X(t)=e^{\mu t}M_Z(\sigma t)=e^{\mu t+\sigma^2t^2/2}\), \(t\in\R\).
| Repartiție | \(M_X(t)\) | domeniu | \(\E[X]\) | \(\Var(X)\) |
|---|---|---|---|---|
| \(\Bern(p)\) | \(1-p+pe^{t}\) | \(t\in\R\) | \(p\) | \(p(1-p)\) |
| \(\Bin(n,p)\) | \((1-p+pe^{t})^n\) | \(t\in\R\) | \(np\) | \(np(1-p)\) |
| \(\Geom(p)\) | \(pe^{t}/\big(1-(1-p)e^{t}\big)\) | \(t<-\ln(1-p)\) | \(1/p\) | \((1-p)/p^2\) |
| \(\Pois(\lambda)\) | \(e^{\lambda(e^{t}-1)}\) | \(t\in\R\) | \(\lambda\) | \(\lambda\) |
| \(\Unif(a,b)\) | \(\big(e^{tb}-e^{ta}\big)/\big(t(b-a)\big)\), \(M(0)=1\) | \(t\in\R\) | \((a+b)/2\) | \((b-a)^2/12\) |
| \(\Exp(\lambda)\) | \(\lambda/(\lambda-t)\) | \(t<\lambda\) | \(1/\lambda\) | \(1/\lambda^2\) |
| \(\GammaD(\alpha,\lambda)\) | \(\big(\lambda/(\lambda-t)\big)^{\alpha}\) | \(t<\lambda\) | \(\alpha/\lambda\) | \(\alpha/\lambda^2\) |
| \(\Norm(\mu,\sigma^2)\) | \(e^{\mu t+\sigma^2t^2/2}\) | \(t\in\R\) | \(\mu\) | \(\sigma^2\) |
Momentele prin derivatele f.g.m. Unicitatea
Teorema 32 (Momentele prin derivatele f.g.m.)
Dacă \(M_X(t)<\infty\) pentru \(t\in(-h,h)\), \(h>0\), atunci \(\E|X|^k<\infty\) pentru orice \(k\in\N\), \(M_X\) este indefinit derivabilă pe \((-h,h)\), cu \(M_X^{(k)}(t)=\E\big[X^ke^{tX}\big]\), și \(\ \E\big[X^k\big]=M_X^{(k)}(0)\), \(\ M_X(t)=\sum_{k\ge0}\frac{\E[X^k]}{k!}\,t^k\) pentru \(|t|<h\).
Demonstrația (derivare sub semnul mediei, justificată prin teorema convergenței dominate): (Billingsley 1995, sec. 21).
Teorema 33 (Unicitatea f.g.m.)
Fie \(X\) și \(Y\) două v.a. care admit f.g.m. Dacă există \(h>0\) astfel încât \(M_X(t)=M_Y(t)\) pentru orice \(t\in(-h,h)\), atunci \(X\) și \(Y\) au aceeași repartiție: \(F_X=F_Y\).
Demonstrația (proprietățile funcțiilor analitice) depășește cadrul cursului; o admitem (Billingsley 1995, sec. 30; Casella and Berger 2002, sec. 2.3).
Recunoaștem o repartiție după f.g.m.: \(M_X(t)=(0.3+0.7e^t)^5\Rightarrow X\sim\Bin(5,0.7)\); \(M_X(t)=e^{2t+8t^2}\) pentru orice \(t\) \(\Rightarrow X\sim\Norm(2,16)\).
Momente calculate cu f.g.m.
Exemplul 23 (Momente calculate cu f.g.m.)
Geometrică. Derivând de două ori \(M(t)=pe^t(1-qe^t)^{-1}\), \(t<-\ln q\), \[ \begin{aligned} M'(t)&=\frac{pe^t(1-qe^t)+pe^t\,qe^t}{(1-qe^t)^2}=\frac{pe^t}{(1-qe^t)^2},\\ M''(t)&=\frac{pe^t(1-qe^t)+2pe^t\,qe^t}{(1-qe^t)^3}=\frac{pe^t(1+qe^t)}{(1-qe^t)^3}. \end{aligned} \] În \(t=0\), cu \(1-q=p\), Teorema 32 dă \(\E[X]=M'(0)=\frac1p\) și \(\E[X^2]=M''(0)=\frac{1+q}{p^2}\), deci \(\Var(X)=\frac{1+q}{p^2}-\frac1{p^2}=\frac{1-p}{p^2}\).
Normală. Comparând seria \(M_Z(t)=e^{t^2/2}=\sum_{j\ge0}\frac{t^{2j}}{2^jj!}\) cu seria din Teorema 32 (coeficienții unei serii de puteri sunt unici), obținem \(\E[Z^{2j+1}]=0\) și \[ \E[Z^{2j}]=\frac{(2j)!}{2^jj!}=1\cdot3\cdot5\cdots(2j-1);\qquad \E[Z^2]=1,\ \ \E[Z^4]=3,\ \ \E[Z^6]=15 . \]
Vectori aleatori
Vectori aleatori
Definiția 34 (Vector aleator)
O funcție \(\bX=(X_1,\dots,X_p):\Omega\to\R^p\) se numește vector aleator dacă este măsurabilă în raport cu \(\F\) și \(\B(\R^p)\), adică \(\bX^{-1}(B)\in\F\) pentru orice \(B\in\B(\R^p)\). Repartiția lui \(\bX\) este \(\PP_{\bX}(B)=\PP(\bX\in B)\), \(B\in\B(\R^p)\), iar funcția de repartiție comună este \(F_{\bX}(x_1,\dots,x_p)=\PP(X_1\le x_1,\dots,X_p\le x_p)\).
Definiția 35 (Vectori discreți și continui)
(a) \(\bX\) este discret dacă ia un număr cel mult numărabil de valori; funcția de masă comună este \(p_{\bX}(\bx)=\PP(\bX=\bx)\) și \(\PP(\bX\in B)=\sum_{\bx\in B}p_{\bX}(\bx)\). (b) \(\bX\) este continuu dacă există \(f_{\bX}:\R^p\to[0,\infty)\) (densitatea comună) cu \[ F_{\bX}(x_1,\dots,x_p)=\int_{-\infty}^{x_1}\!\!\cdots\int_{-\infty}^{x_p}f_{\bX}(t_1,\dots,t_p)\dd t_p\cdots\dd t_1\qquad\text{pentru orice }(x_1,\dots,x_p). \] Atunci \(\PP(\bX\in B)=\int_Bf_{\bX}(\bx)\dd\bx\) pentru \(B\) borelian (admis), iar \(\frac{\partial^pF_{\bX}}{\partial x_1\cdots\partial x_p}=f_{\bX}\) în punctele de continuitate ale lui \(f_{\bX}\).
Trei vectori aleatori. Repartiții marginale
Exemplul 25 (Trei vectori aleatori)
- Uniforma pe un dreptunghi: \((X,Y)\) are densitatea \(f(x,y)=\frac12\) pe \(D=[0,1]\times[0,2]\) și \(0\) în rest. (b) Uniforma pe un triunghi: \((X,Y)\) are densitatea \(f(x,y)=2\) pe \(T=\{(x,y):\ 0<y<x<1\}\) (de arie \(\frac12\)) și \(0\) în rest. (c) Repartiția multinomială \(\Multin(n;p_1,\dots,p_k)\) a numerelor \((N_1,\dots,N_k)\) de apariții ale celor \(k\) rezultate posibile, de probabilități \(p_1,\dots,p_k\), în \(n\) repetări independente ale unui experiment: \(\PP(N_1=n_1,\dots,N_k=n_k)=\frac{n!}{n_1!\cdots n_k!}\,p_1^{n_1}\cdots p_k^{n_k}\) pentru \(n_1+\dots+n_k=n\).
Propoziția 36 (Repartiții marginale)
Fie \((X,Y)\) un vector aleator. Atunci \(F_X(x)=\lim_{y\to\infty}F_{(X,Y)}(x,y)\). Dacă \((X,Y)\) este discret, \(p_X(x)=\sum_yp_{(X,Y)}(x,y)\); dacă \((X,Y)\) este continuu, \(X\) este continuă, cu densitatea \(f_X(x)=\int_{\R}f_{(X,Y)}(x,y)\dd y\). Analog pentru \(Y\) și pentru vectori cu mai multe componente.
În exemplu: (a) \(X\sim\Unif(0,1)\) și \(Y\sim\Unif(0,2)\); (b) \(f_X(x)=\int_0^x2\dd y=2x\) și \(f_Y(y)=\int_y^12\dd x=2(1-y)\) pe \((0,1)\); (c) \(N_1\sim\Bin(n,p_1)\). Demonstrația (Fubini, în cazul continuu): (Jacod and Protter 2004, cap. 12).
Independența variabilelor aleatoare
Repartițiile marginale nu determină repartiția comună: densitatea \(g(x,y)=2x\cdot2(1-y)\) pe \([0,1]^2\) are aceleași marginale ca în Exemplul 25(b), dar este o altă repartiție. Independența evenimentelor (Definiția 9) se transferă la v.a. cerând independența tuturor evenimentelor determinate de ele.
Definiția 37 (Variabile aleatoare independente)
V.a. \(X_1,\dots,X_n\) sunt independente dacă \[ F_{(X_1,\dots,X_n)}(x_1,\dots,x_n)=F_{X_1}(x_1)\cdots F_{X_n}(x_n)\qquad\text{pentru orice }(x_1,\dots,x_n)\in\R^n . \] Echivalent (admis (Jacod and Protter 2004, cap. 10)), \(\PP(X_1\in B_1,\dots,X_n\in B_n)=\prod_i\PP(X_i\in B_i)\) pentru orice boreliene \(B_1,\dots,B_n\): evenimentele determinate de v.a. diferite sunt independente. Cu această a doua relație (și \(B_i\) boreliene din spațiile corespunzătoare) se definește independența unor vectori aleatori. Un șir \((X_n)_{n\ge1}\) este format din v.a. independente dacă orice subfamilie finită este independentă; dacă, în plus, toate au aceeași repartiție, spunem că sunt independente și identic repartizate (i.i.d.).
Criteriul de factorizare
Propoziția 38 (Criteriul de factorizare)
Dacă \((X_1,\dots,X_n)\) este discret, v.a. \(X_1,\dots,X_n\) sunt independente dacă și numai dacă \(p_{(X_1,\dots,X_n)}(x_1,\dots,x_n)=\prod_ip_{X_i}(x_i)\) pentru orice \(x_1,\dots,x_n\).
Dacă \(X_1,\dots,X_n\) au densitățile \(f_{X_1},\dots,f_{X_n}\), ele sunt independente dacă și numai dacă vectorul \((X_1,\dots,X_n)\) are densitatea \(\prod_if_{X_i}(x_i)\).
Fie \(U\) și \(V\) vectori aleatori (de dimensiuni \(p\), respectiv \(q\)) astfel încât \((U,V)\) are densitatea \(f(u,v)=a(u)\,b(v)\) pentru orice \((u,v)\in\R^p\times\R^q\), cu \(a,b\ge0\) boreliene. Atunci \(U\) și \(V\) sunt independenți, iar densitățile lor sunt \(f_U=c_b\,a\) și \(f_V=c_a\,b\), unde \(c_a=\int a\) și \(c_b=\int b\) (cu \(c_ac_b=1\)).
- Punctul (c) cere un produs pe tot spațiul (indicatorii domeniilor fac parte din factori): în Exemplul 25(a), \(f(x,y)=\Ind_{[0,1]}(x)\cdot\frac12\Ind_{[0,2]}(y)\), deci \(X\) și \(Y\) sunt independente; în (b) nu sunt.
- Densitatea comună a unui eșantion i.i.d. cu densitatea \(f\): \(\prod_{i=1}^nf(x_i)\); pentru \(\Exp(\lambda)\): \(\lambda^ne^{-\lambda\sum_ix_i}\) pe \((0,\infty)^n\).
Demonstrația (teorema lui Fubini): (Jacod and Protter 2004, cap. 12; Hogg et al. 2019, sec. 2.4).
Funcții de variabile independente
Propoziția 39 (Funcții de variabile independente)
Dacă \(X_1,\dots,X_n\) sunt independente și \(g_1,\dots,g_n:\R\to\R\) sunt boreliene, atunci \(g_1(X_1),\dots,g_n(X_n)\) sunt independente. Mai general, funcții (boreliene) de blocuri disjuncte de v.a. independente sunt independente; de exemplu, dacă \(X_1,\dots,X_5\) sunt independente, atunci \(X_1+X_2^2\), \(\max(X_3,X_4)\) și \(e^{X_5}\) sunt independente.
Demonstrația: prima afirmație rezultă direct din definiție, deoarece \(\{g_i(X_i)\in B_i\}=\{X_i\in g_i^{-1}(B_i)\}\) și mulțimile \(g_i^{-1}(B_i)\) sunt boreliene; afirmația despre blocuri se demonstrează cu teorema \(\pi\)–\(\lambda\) (Durrett 2019, sec. 2.1; Billingsley 1995, sec. 20).
Formula de transport pentru vectori (Teorema 22 se extinde la vectori (Billingsley 1995, sec. 21)): pentru \(g:\R^2\to\R\) boreliană, cu condiția de convergență absolută, \[ \E[g(X,Y)]=\sum_{x,y}g(x,y)\,p_{(X,Y)}(x,y),\qquad\text{respectiv}\qquad \E[g(X,Y)]=\iint_{\R^2}g(x,y)f_{(X,Y)}(x,y)\dd x\dd y . \]
Media produsului. Covarianța și corelația
Propoziția 40 (Media produsului de variabile independente)
Dacă \(X\) și \(Y\) sunt independente și au medie, atunci \(XY\) are medie și \(\E[XY]=\E[X]\,\E[Y]\). Mai general, \(\E[g(X)h(Y)]=\E[g(X)]\,\E[h(Y)]\) pentru orice funcții boreliene \(g,h\) pentru care mediile din membrul drept există; relația are loc și pentru \(g,h\ge0\) cu medii eventual infinite.
Demonstrația (masa, respectiv densitatea comună este produsul celor marginale, iar suma sau integrala dublă a unui produs de funcții de câte o variabilă este produsul sumelor sau al integralelor): (Jacod and Protter 2004, cap. 10).
Definiția 41 (Covarianța și coeficientul de corelație)
Fie \(X\), \(Y\) cu \(\E[X^2],\E[Y^2]<\infty\). Covarianța lor este \(\Cov(X,Y)=\E\big[(X-\E X)(Y-\E Y)\big]\) (bine definită, din inegalitatea Cauchy–Schwarz), iar, dacă \(\Var(X),\Var(Y)>0\), coeficientul de corelație este \(\rho(X,Y)=\Corr(X,Y)=\dfrac{\Cov(X,Y)}{\sqrt{\Var(X)\Var(Y)}}\). Dacă \(\Cov(X,Y)=0\), spunem că \(X\) și \(Y\) sunt necorelate.
Proprietățile covarianței
Propoziția 42 (Proprietățile covarianței)
Fie \(X,Y,X_1,\dots,X_n,Y_1,\dots,Y_m\) v.a. cu momente de ordin doi finite și \(a_i,b_j,c,d\in\R\).
\(\Cov(X,Y)=\E[XY]-\E[X]\E[Y]\), \(\Cov(X,Y)=\Cov(Y,X)\) și \(\Cov(X,X)=\Var(X)\).
(biliniaritate) \(\Cov\big(\sum_ia_iX_i+c,\ \sum_jb_jY_j+d\big)=\sum_i\sum_ja_ib_j\Cov(X_i,Y_j)\).
\(\Var\big(\sum_{i=1}^nX_i\big)=\sum_{i=1}^n\Var(X_i)+2\sum_{i<j}\Cov(X_i,X_j)\).
Dacă \(X\) și \(Y\) sunt independente, atunci \(\Cov(X,Y)=0\); dacă \(X_1,\dots,X_n\) sunt necorelate două câte două (în particular, independente), \(\Var\big(\sum_iX_i\big)=\sum_i\Var(X_i)\).
\(|\rho(X,Y)|\le1\), iar \(|\rho(X,Y)|=1\) dacă și numai dacă există \(a,b\in\R\), \(b\ne0\), cu \(Y=a+bX\) a.s.; atunci \(\rho(X,Y)\) are semnul lui \(b\).
Coeficientul de corelație măsoară deci gradul de dependență liniară. Reciproca lui (d) este falsă: pentru \(X\sim\Unif(-1,1)\) și \(Y=X^2\), \(\Cov(X,Y)=\E[X^3]-\E[X]\,\E[X^2]=0\), deși \(Y\) este o funcție de \(X\).
Proprietățile covarianței: demonstrație. Media de selecție
Demonstrația Propoziției 42 (pașii principali). Toate mediile care apar există (Propoziția 27); folosim liniaritatea mediei. (a) Dezvoltând produsul, \(\E\big[(X-\E X)(Y-\E Y)\big]=\E[XY]-2\,\E X\,\E Y+\E X\,\E Y\). (b) Cu \(U=\sum_ia_iX_i+c\) și \(V=\sum_jb_jY_j+d\): \(U-\E U=\sum_ia_i(X_i-\E X_i)\), \(V-\E V=\sum_jb_j(Y_j-\E Y_j)\); înmulțim sumele și luăm media termen cu termen. (c) Din (b), \(\Var\big(\sum_iX_i\big)=\sum_i\sum_j\Cov(X_i,X_j)\): cei \(n\) termeni cu \(i=j\) sunt varianțele, iar termenii cu \(i\ne j\) apar în perechi egale. (d) Din Propoziția 40, \(\E[XY]=\E X\,\E Y\), deci \(\Cov(X,Y)=0\), din (a); apoi (c). (e) Inegalitatea Cauchy–Schwarz, cu cazul ei de egalitate, pentru \(X-\E X\) și \(Y-\E Y\) (Casella and Berger 2002, sec. 4.5).
Corolarul 43 (Media și varianța mediei de selecție)
Dacă \(X_1,\dots,X_n\) sunt necorelate două câte două (de exemplu, i.i.d.), cu \(\E[X_i]=\mu\) și \(\Var(X_i)=\sigma^2\), atunci media \(\Xbar=\frac1n\sum_{i=1}^nX_i\) are \(\E[\Xbar]=\mu\) și \(\Var(\Xbar)=\dfrac{\sigma^2}{n}\).
Demonstrație. \(\E[\Xbar]=\frac1n\sum_i\E[X_i]=\mu\) (liniaritate); din Propozițiile 25(b) și 42(d), \(\Var(\Xbar)=\frac1{n^2}\Var\big(\sum_iX_i\big)=\frac1{n^2}\cdot n\sigma^2=\frac{\sigma^2}n\).
Media și matricea de covarianță
Pentru un vector aleator \(\bX=(X_1,\dots,X_p)^\top\) (vector coloană), media unei matrice de v.a. se ia element cu element.
Definiția 44 (Media și matricea de covarianță)
Dacă \(\E[X_i^2]<\infty\) pentru orice \(i\), media lui \(\bX\) este vectorul \(\E[\bX]=(\E X_1,\dots,\E X_p)^\top\), iar matricea de covarianță este matricea \(p\times p\) \[ \Cov(\bX)=\E\big[(\bX-\E\bX)(\bX-\E\bX)^\top\big]=\big(\Cov(X_i,X_j)\big)_{i,j=1}^p . \]
Propoziția 45 (Proprietățile matricei de covarianță)
Fie \(\Sigma=\Cov(\bX)\), \(A\) o matrice \(q\times p\), \(\mathbf b\in\R^q\) și \(\mathbf a\in\R^p\) (constante). Atunci:
\(\Sigma=\E[\bX\bX^\top]-\E[\bX]\,\E[\bX]^\top\), \(\Sigma\) este simetrică și pozitiv semidefinită: \(\mathbf a^\top\Sigma\,\mathbf a=\Var(\mathbf a^\top\bX)\ge0\);
\(\E[A\bX+\mathbf b]=A\,\E[\bX]+\mathbf b\) și \(\Cov(A\bX+\mathbf b)=A\,\Sigma\,A^\top\).
Demonstrația (liniaritatea mediei și biliniaritatea covarianței): (Hogg et al. 2019, sec. 2.6).
F.g.m. a sumelor de variabile independente
Propoziția 46 (F.g.m. a sumelor de variabile independente)
Pentru \(a,b\in\R\), \(M_{a+bX}(t)=e^{at}M_X(bt)\).
Dacă \(X_1,\dots,X_n\) sunt independente, atunci \(M_{X_1+\dots+X_n}(t)=\prod_{i=1}^nM_{X_i}(t)\) pentru orice \(t\) (cu convenția \(0\cdot\infty=0\)); în particular, suma admite f.g.m. dacă fiecare \(X_i\) admite.
Dacă \(X_1,\dots,X_n\) sunt i.i.d. cu f.g.m. \(M\), atunci \(S_n=\sum_iX_i\) are \(M_{S_n}(t)=M(t)^n\), iar \(\Xbar=S_n/n\) are \(M_{\Xbar}(t)=M(t/n)^n\).
Demonstrație (pașii principali). (a) este Lema 31. (b) Exponențiala transformă suma în produs: \(e^{t(X_1+\dots+X_n)}=\prod_ie^{tX_i}\). Inducție după \(n\): \(U=e^{t(X_1+\dots+X_{n-1})}\) și \(V=e^{tX_n}\) sunt nenegative și independente (funcții de blocuri disjuncte, Propoziția 39), deci \(\E[UV]=\E[U]\,\E[V]\) (Propoziția 40, forma pentru v.a. nenegative), iar \(\E[U]=\prod_{i=1}^{n-1}\E[e^{tX_i}]\) din ipoteza de inducție. (c) Din (b), \(M_{S_n}(t)=M(t)^n\); \(\Xbar=S_n/n\) este o transformare afină (\(a=0\), \(b=1/n\)), deci \(M_{\Xbar}(t)=M_{S_n}(t/n)\).
De exemplu, pentru \(X_i\) i.i.d. \(\Bern(p)\): \(M_{S_n}(t)=(1-p+pe^t)^n\), deci, din unicitate (Teorema 33), \(S_n\sim\Bin(n,p)\).
Sume de variabile Poisson și normale independente
Exemplul 29 (Suma de variabile Poisson independente)
Dacă \(X\sim\Pois(\lambda)\) și \(Y\sim\Pois(\mu)\) sunt independente, atunci, din Propoziția 46(b), \(M_{X+Y}(t)=e^{\lambda(e^t-1)}e^{\mu(e^t-1)}=e^{(\lambda+\mu)(e^t-1)}\), \(t\in\R\), f.g.m. a repartiției \(\Pois(\lambda+\mu)\); din Teorema 33, \(X+Y\sim\Pois(\lambda+\mu)\). Prin inducție, suma a \(n\) v.a. Poisson independente de parametri \(\lambda_i\) are repartiția \(\Pois(\sum_i\lambda_i)\).
Exemplul 30 (Combinații liniare de variabile normale independente)
Fie \(X_i\sim\Norm(\mu_i,\sigma_i^2)\), \(i=1,\dots,n\), independente, și \(a_0,a_1,\dots,a_n\in\R\). F.g.m. a lui \(Y=a_0+\sum_ia_iX_i\) este \[ M_Y(t)=e^{a_0t}\prod_{i=1}^nM_{X_i}(a_it)=e^{a_0t}\prod_{i=1}^ne^{\mu_ia_it+\sigma_i^2a_i^2t^2/2} =\exp\Big(\Big(a_0+\sum_ia_i\mu_i\Big)t+\Big(\sum_ia_i^2\sigma_i^2\Big)\frac{t^2}{2}\Big),\quad t\in\R, \] deci, din unicitate, \(Y\sim\Norm\big(a_0+\sum_ia_i\mu_i,\ \sum_ia_i^2\sigma_i^2\big)\). În particular, pentru un eșantion \(X_1,\dots,X_n\) i.i.d. \(\Norm(\mu,\sigma^2)\) (\(a_0=0\), \(a_i=1/n\)), \(\Xbar\sim\Norm\big(\mu,\frac{\sigma^2}{n}\big)\): repartiția rămâne exact normală.
Suma de exponențiale. F.g.m. a unui vector aleator
Exemplul 31 (Suma de exponențiale independente: repartiția Gamma)
Dacă \(X_1,\dots,X_n\) sunt independente, \(X_i\sim\GammaD(\alpha_i,\lambda)\) (același \(\lambda\)): \(M_{\sum_iX_i}(t)=\prod_{i}\big(\frac{\lambda}{\lambda-t}\big)^{\alpha_i}=\big(\frac{\lambda}{\lambda-t}\big)^{\sum_i\alpha_i}\), \(t<\lambda\), deci \(\sum_iX_i\sim\GammaD(\sum_i\alpha_i,\lambda)\) (Teorema 33). Pentru \(X_i\) i.i.d. \(\Exp(\lambda)=\GammaD(1,\lambda)\): \(S_n\sim\GammaD(n,\lambda)\) (Erlang).
Definiția 47 (F.g.m. a unui vector aleator)
F.g.m. a vectorului aleator \(\bX=(X_1,\dots,X_p)^\top\) este \(M_{\bX}(\mathbf t)=\E\big[e^{\mathbf t^\top\bX}\big]=\E\big[e^{t_1X_1+\dots+t_pX_p}\big]\), \(\mathbf t\in\R^p\).
Teorema 48 (Unicitate și independență)
- Dacă \(M_{\bX}\) și \(M_{\mathbf Y}\) sunt finite și egale pe o vecinătate a lui \(\mathbf 0\in\R^p\), atunci \(\bX\) și \(\mathbf Y\) au aceeași repartiție. (b) Dacă \(X\) și \(Y\) admit f.g.m., atunci \(X\) și \(Y\) sunt independente dacă și numai dacă \(M_{(X,Y)}(s,t)=M_X(s)\,M_Y(t)\) pentru \((s,t)\) într-o vecinătate a lui \((0,0)\).
Demonstrația: (a) (Billingsley 1995, sec. 29); (b) (Hogg et al. 2019, sec. 2.4).
Transformări de vectori aleatori. Cazul discret
Toate obiectele statisticii sunt funcții ale eșantionului \((X_1,\dots,X_n)\): suma și media \(\Xbar\), varianța de selecție, minimul și maximul. Dacă \(\bX\) este un vector aleator \(p\)-dimensional și \(g:\R^p\to\R^q\) este boreliană, \(g(\bX)\) este un vector aleator, cu \(\PP\big(g(\bX)\in B\big)=\PP\big(\bX\in g^{-1}(B)\big)\), \(B\in\B(\R^q)\).
Propoziția 49 (Transformări de vectori discreți. Convoluția discretă)
Fie \(\bX\) un vector aleator discret \(p\)-dimensional, cu funcția de masă \(p_{\bX}\), și \(g:\R^p\to\R^q\) o funcție boreliană. Atunci \(\mathbf U=g(\bX)\) este un vector discret, cu funcția de masă \(\PP(\mathbf U=\mathbf u)=\sum_{\bx:\ g(\bx)=\mathbf u}p_{\bX}(\bx)\), \(\mathbf u\in\R^q\), suma fiind luată după valorile \(\bx\) ale lui \(\bX\) pentru care \(g(\bx)=\mathbf u\).
Dacă \((X,Y)\) este un vector discret, atunci, pentru orice \(s\in\R\), \(\PP(X+Y=s)=\sum_{x}p_{(X,Y)}(x,s-x)\), suma fiind luată după valorile \(x\) ale lui \(X\). Dacă, în plus, \(X\) și \(Y\) sunt independente, atunci \(\PP(X+Y=s)=\sum_{x}p_X(x)\,p_Y(s-x)\) (formula de convoluție discretă).
Demonstrație. (a) \(\sigma\)-aditivitatea: \(\{\mathbf U=\mathbf u\}\) este reuniunea disjunctă a evenimentelor \(\{\bX=\bx\}\) cu \(g(\bx)=\mathbf u\); (b) este (a) pentru \(g(x,y)=x+y\), împreună cu Propoziția 38(a).
Două zaruri: suma, maximul și minimul
Exemplul 33 (Două zaruri: suma, maximul și minimul)
Rezultatele \(X\) și \(Y\) a două zaruri echilibrate sunt independente și uniforme pe \(\{1,\dots,6\}\): \(p_{(X,Y)}(x,y)=\frac1{36}\).
- Suma. Din formula de convoluție discretă, \(\PP(X+Y=s)\) este \(\frac1{36}\) înmulțit cu numărul valorilor \(x\in\{1,\dots,6\}\) pentru care \(s-x\in\{1,\dots,6\}\), adică \(s-1\) pentru \(2\le s\le7\) și \(13-s\) pentru \(7\le s\le12\): \[ \PP(X+Y=s)=\frac{6-|s-7|}{36},\qquad s=2,3,\dots,12 , \] o repartiție „triunghiulară” (pe care metoda f.g.m. nu ar fi putut-o „recunoaște”).
- Minimul și maximul. Pentru \(m=\min(X,Y)\) și \(M=\max(X,Y)\), funcția \(g(x,y)=\big(\min(x,y),\max(x,y)\big)\) nu este injectivă: pentru \(i<j\), punctul \((i,j)\) are două preimagini, \((i,j)\) și \((j,i)\), pe când \((i,i)\) are una singură. Deci \(\PP(m=i,\ M=j)\) este \(\frac2{36}\) pentru \(i<j\), \(\frac1{36}\) pentru \(i=j\) și \(0\) pentru \(i>j\); sumând după \(i\le k\) (Propoziția 36), \(\PP(M=k)=\frac{2(k-1)+1}{36}=\frac{2k-1}{36}\), \(k=1,\dots,6\). Factorul \(2\) va reapărea în cazul continuu (Exemplul 42).
Metoda funcției de repartiție. Sumă, diferență, produs, cât
Metoda funcției de repartiție: pentru \((X,Y)\) cu densitatea \(f_{(X,Y)}\) și \(Z=g(X,Y)\), \(g:\R^2\to\R\) boreliană, \(F_Z(z)=\iint_{\{(x,y):\ g(x,y)\le z\}}f_{(X,Y)}(x,y)\dd x\dd y\); calculăm integrala dublă ca integrală iterată (Fubini) și identificăm o densitate, derivând \(F_Z\) sau aducând-o la forma \(\int_{-\infty}^z(\dots)\dd u\).
Propoziția 50 (Densitățile sumei, diferenței, produsului și câtului)
Fie \((X,Y)\) un vector aleator cu densitatea comună \(f\). Atunci \(X+Y\), \(X-Y\), \(XY\) și \(X/Y\) (definit a.s., deoarece \(\PP(Y=0)=0\)) sunt v.a. continue, cu densitățile \[ \begin{aligned} \text{(a)}\ \ f_{X+Y}(z)&=\int_{\R}f(x,z-x)\dd x,&\qquad\text{(b)}\ \ f_{X-Y}(z)&=\int_{\R}f(x,x-z)\dd x,\\ \text{(c)}\ \ f_{XY}(z)&=\int_{\R}f\Big(x,\frac zx\Big)\frac{\dd x}{|x|},&\qquad\text{(d)}\ \ f_{X/Y}(z)&=\int_{\R}|y|\,f(zy,y)\dd y . \end{aligned} \] Dacă \(X\) și \(Y\) sunt independente, cu densitățile \(f_X\) și \(f_Y\), atunci \(f(x,y)=f_X(x)f_Y(y)\); în particular, \(f_{X+Y}(z)=\int_{\R}f_X(x)\,f_Y(z-x)\dd x\) (formula de convoluție a densităților) și \(f_{X/Y}(z)=\int_{\R}|y|\,f_X(zy)\,f_Y(y)\dd y\).
Formula de convoluție: demonstrație
Demonstrație (pașii principali). (a) Pentru \(x\) fixat, \(x+y\le z\iff y\le z-x\). În integrala interioară facem schimbarea de variabilă \(y=u-x\) (\(\dd y=\dd u\); când \(y\) parcurge \((-\infty,z-x]\), \(u=y+x\) parcurge \((-\infty,z]\)), apoi schimbăm ordinea de integrare (Fubini, funcții nenegative): \[ F_{X+Y}(z)=\int_{\R}\Big(\int_{-\infty}^{z-x}f(x,y)\dd y\Big)\dd x=\int_{\R}\Big(\int_{-\infty}^{z}f(x,u-x)\dd u\Big)\dd x =\int_{-\infty}^z\Big(\int_{\R}f(x,u-x)\dd x\Big)\dd u . \] Funcția nenegativă \(u\mapsto\int_{\R}f(x,u-x)\dd x\) este deci o densitate a lui \(X+Y\) (Definiția 15(b)). Dacă \(X\) și \(Y\) sunt independente, \(f(x,y)=f_X(x)f_Y(y)\) (Propoziția 38(b)), ceea ce dă formula de convoluție.
(b)–(d) Se obțin prin aceeași metodă (pentru produs și cât, integrând separat pe \(\{x>0\}\) și \(\{x<0\}\), respectiv pe \(\{y>0\}\) și \(\{y<0\}\)) sau din formula schimbării de variabilă, cu o variabilă auxiliară (Exemplul 37); vezi (Jacod and Protter 2004, cap. 12).
În aplicații, atenție la domeniul de integrare: integrandul este nenul numai acolo unde ambii factori sunt nenuli (Exercițiul 2). Pentru maxim și minim, domeniul \(A_z\) este un „colț” al planului, iar independența transformă probabilitatea lui într-un produs.
Maximul și minimul unor variabile independente
Propoziția 51 (Maximul și minimul unor variabile independente)
Fie \(X\) și \(Y\) v.a. independente, cu funcțiile de repartiție \(F_X\) și \(F_Y\). Atunci, pentru orice \(z\in\R\), \[ F_{\max(X,Y)}(z)=F_X(z)\,F_Y(z),\qquad 1-F_{\min(X,Y)}(z)=\big(1-F_X(z)\big)\big(1-F_Y(z)\big). \] Dacă, în plus, \(X\) și \(Y\) au densitățile \(f_X\) și \(f_Y\), atunci \(\max(X,Y)\) și \(\min(X,Y)\) sunt v.a. continue, cu densitățile \[ f_{\max(X,Y)}(z)=f_X(z)\,F_Y(z)+f_Y(z)\,F_X(z),\qquad f_{\min(X,Y)}(z)=f_X(z)\big(1-F_Y(z)\big)+f_Y(z)\big(1-F_X(z)\big). \] Mai general, dacă \(X_1,\dots,X_n\) sunt independente, atunci \(F_{\max_iX_i}(z)=\prod_{i=1}^nF_{X_i}(z)\) și \(1-F_{\min_iX_i}(z)=\prod_{i=1}^n\big(1-F_{X_i}(z)\big)\); dacă sunt i.i.d., cu funcția de repartiție \(F\) și densitatea \(f\), maximul și minimul au densitățile \(n\,f(z)\,F(z)^{n-1}\), respectiv \(n\,f(z)\,\big(1-F(z)\big)^{n-1}\).
Demonstrație (ideea). \(\{\max(X,Y)\le z\}=\{X\le z\}\cap\{Y\le z\}\) și \(\{\min(X,Y)>z\}=\{X>z\}\cap\{Y>z\}\), iar din independență probabilitățile intersecțiilor sunt produse (la fel pentru \(n\) variabile). Densitățile se obțin derivând aceste produse (Lema 16, pentru densități continue pe porțiuni). Detalii: în notă.
Formula schimbării de variabilă
Iacobianul unei funcții \(\varphi=(\varphi_1,\dots,\varphi_d)\) de clasă \(C^1\) este \(J_\varphi(y)=\det\big(\frac{\partial\varphi_i}{\partial y_j}(y)\big)_{1\le i,j\le d}\). Admitem (Billingsley 1995, sec. 17): dacă \(\Delta,D\subseteq\R^d\) sunt deschise și \(\varphi:\Delta\to D\) este o bijecție de clasă \(C^1\), cu \(J_\varphi\ne0\) pe \(\Delta\), atunci \(\int_D\psi(x)\dd x=\int_\Delta\psi\big(\varphi(y)\big)\,\big|J_\varphi(y)\big|\dd y\) pentru orice \(\psi:D\to[0,\infty]\) boreliană.
Teorema 52 (Densitatea unei transformări de vectori aleatori)
Fie \(X\) un vector aleator \(d\)-dimensional cu densitatea \(f_X\) și \(S\subseteq\R^d\) o mulțime deschisă cu \(\PP(X\in S)=1\). Fie \(h:S\to\R^d\) o funcție injectivă, de clasă \(C^1\), cu \(J_h(x)\ne0\) pentru orice \(x\in S\). Atunci \(T=h(S)\) este deschisă, \(h^{-1}:T\to S\) este de clasă \(C^1\), cu \(J_{h^{-1}}(y)=\dfrac{1}{J_h\big(h^{-1}(y)\big)}\) pentru \(y\in T\), iar vectorul \(Y=h(X)\) are densitatea \[ f_Y(y)=f_X\big(h^{-1}(y)\big)\,\big|J_{h^{-1}}(y)\big|\,\Ind_T(y),\qquad y\in\R^d . \]
Idee. Pentru orice borelian \(C\subseteq\R^d\), \(\PP(Y\in C)=\int_S\Ind_C\big(h(x)\big)f_X(x)\dd x\); schimbarea de variabilă \(x=h^{-1}(y)\) o transformă în \(\int_Cf_X\big(h^{-1}(y)\big)\,|J_{h^{-1}}(y)|\,\Ind_T(y)\dd y\). Demonstrația: (Jacod and Protter 2004, cap. 12; Billingsley 1995, sec. 17).
Cum se aplică teorema. Variabila auxiliară
Cum se aplică Teorema 52.
- Mulțimea \(S\) se alege astfel încât să evităm mulțimile neglijabile pe care \(h\) nu este injectivă sau netedă (o dreaptă, o semiaxă, originea): este suficient ca \(\PP(X\in S)=1\).
- De obicei scriem direct inversa, \(x=h^{-1}(y)\), și calculăm \(J_{h^{-1}}\).
- Imaginea \(T=h(S)\) trebuie determinată cu grijă: indicatorul \(\Ind_T\) face parte din densitate.
- Independența componentelor lui \(Y\) se citește din densitatea obținută (Propoziția 38(c)).
Metoda variabilei auxiliare. Teorema cere ca \(h\) să transforme \(\R^d\) în \(\R^d\). Dacă ne interesează repartiția unei singure funcții \(U=g_1(X,Y)\), o completăm cu o a doua, \(V=g_2(X,Y)\), aleasă cât mai simplu (de obicei \(V=X\) sau \(V=Y\)) astfel încât \(h=(g_1,g_2)\) să verifice ipotezele teoremei; calculăm \(f_{(U,V)}\) și apoi „integrăm variabila auxiliară” (Propoziția 36): \[ f_U(u)=\int_{\R}f_{(U,V)}(u,v)\dd v . \]
Vom folosi teorema în Cursul 4, pentru metodele de simulare, și în Cursul 5, pentru eșantioanele din populații normale.
Raportul a două exponențiale
Exemplul 37 (Raportul a două exponențiale)
Fie \((X,Y)\) un vector cu densitatea \(f\), \(U=X/Y\) și variabila auxiliară \(V=Y\). Pe mulțimea deschisă \(S=\{(x,y):\ y\ne0\}\), de probabilitate \(1\), funcția \(h(x,y)=(x/y,\,y)\) este injectivă și de clasă \(C^1\), cu \(J_h(x,y)=1/y\ne0\) și inversa \(h^{-1}(u,v)=(uv,\,v)\), definită pe \(T=\{(u,v):\ v\ne0\}\), cu \(J_{h^{-1}}(u,v)=v\). Din Teorema 52, \(f_{(U,V)}(u,v)=|v|\,f(uv,v)\), iar integrând variabila auxiliară regăsim Propoziția 50(d): \(f_{X/Y}(u)=\int_{\R}|v|\,f(uv,v)\dd v\).
Pentru \(X\sim\Exp(\lambda)\) și \(Y\sim\Exp(\mu)\) independente, integrandul este nenul numai dacă \(v>0\) și \(uv>0\), deci \(f_{X/Y}(u)=0\) pentru \(u\le0\), iar pentru \(u>0\), folosind \(\int_0^\infty v\,e^{-av}\dd v=\frac1{a^2}\), \[ f_{X/Y}(u)=\int_0^\infty v\,\lambda e^{-\lambda uv}\,\mu e^{-\mu v}\dd v=\frac{\lambda\mu}{(\lambda u+\mu)^2},\qquad F_{X/Y}(u)=\int_0^u\frac{\lambda\mu\dd t}{(\lambda t+\mu)^2}=\frac{\lambda u}{\lambda u+\mu} . \] În particular, \(\PP(X<Y)=F_{X/Y}(1)=\frac{\lambda}{\lambda+\mu}\), iar raportul nu are medie (\(u\,f_{X/Y}(u)\) este de ordinul \(1/u\) la \(\infty\)), deși \(X\) și \(Y\) au toate momentele finite.
Transformări afine de vectori aleatori
Corolarul 53 (Transformări afine de vectori aleatori)
Fie \(X\) un vector aleator \(d\)-dimensional cu densitatea \(f_X\), \(A\) o matrice \(d\times d\) inversabilă și \(b\in\R^d\). Atunci \(Y=AX+b\) are densitatea \(f_Y(y)=\frac{1}{|\det A|}\,f_X\big(A^{-1}(y-b)\big)\), \(y\in\R^d\).
Demonstrație. Teorema 52 cu \(S=T=\R^d\) și \(h(x)=Ax+b\): \(J_h=\det A\ne0\), \(h^{-1}(y)=A^{-1}(y-b)\).
Exemplul 39 (Suma și diferența a două normale standard)
Fie \(X\) și \(Y\) independente, \(\Norm(0,1)\), \(U=X+Y\) și \(V=X-Y\). Vectorul \((X,Y)\) are densitatea \(\frac1{2\pi}e^{-(x^2+y^2)/2}\), iar \((U,V)^\top=A\,(X,Y)^\top\), cu \(A=\left(\begin{smallmatrix}1&1\\1&-1\end{smallmatrix}\right)\) și \(\det A=-2\); inversând, \(x=\frac{u+v}2\), \(y=\frac{u-v}2\), \(x^2+y^2=\frac{u^2+v^2}{2}\), deci \[ f_{(U,V)}(u,v)=\frac{1}{|-2|}\cdot\frac1{2\pi}\,e^{-(u^2+v^2)/4}=\frac{1}{\sqrt{4\pi}}\,e^{-u^2/4}\cdot\frac{1}{\sqrt{4\pi}}\,e^{-v^2/4},\qquad(u,v)\in\R^2 . \] Fiecare factor este densitatea \(\Norm(0,2)\); din Propoziția 38(c), \(X+Y\) și \(X-Y\) sunt independente, \(\Norm(0,2)\).
Transformări neinjective de vectori aleatori
Teorema 54 (Transformări neinjective de vectori aleatori)
Fie \(X\) un vector aleator \(d\)-dimensional cu densitatea \(f_X\) și \(S_1,\dots,S_m\subseteq\R^d\) mulțimi deschise, disjuncte două câte două, cu \(\PP(X\in S_1\cup\dots\cup S_m)=1\). Fie \(h:S_1\cup\dots\cup S_m\to\R^d\) o funcție a cărei restricție la fiecare \(S_k\) este injectivă și de clasă \(C^1\), cu \(J_h(x)\ne0\) pentru orice \(x\in S_k\). Notăm \(T_k=h(S_k)\) și \(h_k^{-1}:T_k\to S_k\) inversa restricției lui \(h\) la \(S_k\). Atunci \(Y=h(X)\) are densitatea \[ f_Y(y)=\sum_{k=1}^mf_X\big(h_k^{-1}(y)\big)\,\big|J_{h_k^{-1}}(y)\big|\,\Ind_{T_k}(y),\qquad y\in\R^d . \] Concluzia rămâne adevărată pentru o familie numărabilă \((S_k)_{k\ge1}\) cu aceleași proprietăți, suma devenind o serie.
Ca în dimensiunea unu, contribuțiile „ramurilor” se adună; mulțimile \(T_k\) pot fi diferite, deci numărul termenilor nenuli ai sumei depinde de \(y\). Demonstrația (pe fiecare \(S_k\), calculul din Teorema 52): (Jacod and Protter 2004, cap. 12).
Coordonatele polare a două normale standard
Exemplul 41 (Coordonatele polare a două normale standard)
Fie \(X\) și \(Y\) independente, \(\Norm(0,1)\), și \((R,\Theta)\) coordonatele polare ale punctului \((X,Y)\): \(R=\sqrt{X^2+Y^2}\), \(\Theta\in[0,2\pi)\), \((X,Y)=(R\cos\Theta,R\sin\Theta)\). Lucrăm pe \(S=\R^2\setminus\{(x,0):\ x\ge0\}\) (planul fără o semiaxă, de arie nulă). Funcția \(g(r,\theta)=(r\cos\theta,r\sin\theta)\) este o bijecție de clasă \(C^1\) de la \(T=(0,\infty)\times(0,2\pi)\) la \(S\), cu \[ J_g(r,\theta)=\det\begin{pmatrix}\cos\theta&-r\sin\theta\\ \sin\theta&r\cos\theta\end{pmatrix}=r\cos^2\theta+r\sin^2\theta=r>0 . \] Din Teorema 52 (cu \(h=g^{-1}\)), pentru orice \((X,Y)\) cu densitatea \(f\): \(f_{(R,\Theta)}(r,\theta)=r\,f(r\cos\theta,r\sin\theta)\,\Ind_T(r,\theta)\). În cazul normal, \(f(x,y)=\frac{1}{2\pi}e^{-(x^2+y^2)/2}\) și \(f_{(R,\Theta)}(r,\theta)=r\,e^{-r^2/2}\,\Ind_{(0,\infty)}(r)\cdot\frac1{2\pi}\,\Ind_{(0,2\pi)}(\theta)\).
Din Propoziția 38(c), \(R\) și \(\Theta\) sunt independente, \(\Theta\sim\Unif(0,2\pi)\), iar \(R\) are densitatea \(re^{-r^2/2}\), \(r>0\) (repartiția Rayleigh). Pentru \(W=R^2\), Teorema 17 dă \(f_W(w)=\sqrt w\,e^{-w/2}\cdot\frac{1}{2\sqrt w}=\frac12\,e^{-w/2}\), \(w>0\): \(X^2+Y^2\sim\Exp(\frac12)\), în acord cu Exemplele 9 și 31.
Minimul și maximul a două variabile i.i.d.
Exemplul 42 (Minimul și maximul a două variabile i.i.d.)
Fie \(X\) și \(Y\) i.i.d., cu densitatea \(f\) și funcția de repartiție \(F\), \(U=\min(X,Y)\) și \(V=\max(X,Y)\). Funcția \(h(x,y)=\big(\min(x,y),\max(x,y)\big)\) nu este injectivă: \(h(x,y)=h(y,x)\). Aplicăm Teorema 54 cu \(S_1=\{(x,y):\ x<y\}\) și \(S_2=\{(x,y):\ x>y\}\); complementara reuniunii lor este diagonala \(\{x=y\}\), de arie nulă. Pe \(S_1\), \(h(x,y)=(x,y)\), iar pe \(S_2\), \(h(x,y)=(y,x)\); ambele restricții sunt injective, cu iacobianul \(1\), respectiv \(-1\), și au aceeași imagine, \(T_1=T_2=\{(u,v):\ u<v\}\), cu \(h_1^{-1}(u,v)=(u,v)\) și \(h_2^{-1}(u,v)=(v,u)\). Cu \(f_{(X,Y)}(x,y)=f(x)f(y)\), \[ f_{(U,V)}(u,v)=\big(f(u)f(v)+f(v)f(u)\big)\,\Ind_{\{u<v\}}=2\,f(u)\,f(v)\,\Ind_{\{u<v\}} . \] Factorul \(2\) este analogul continuu al celui din Exemplul 33. Densitățile marginale, \(f_V(v)=\int_{-\infty}^v2f(u)f(v)\dd u=2f(v)F(v)\) și \(f_U(u)=\int_u^\infty2f(u)f(v)\dd v=2f(u)\big(1-F(u)\big)\), sunt cele din Propoziția 51 (pentru \(n=2\)).
Pentru \(n\) variabile i.i.d., același raționament, cu cele \(n!\) mulțimi deschise \(\{x_{\sigma(1)}<\dots<x_{\sigma(n)}\}\), arată că valorile ordonate crescător au densitatea comună \(n!\,f(u_1)\cdots f(u_n)\) pe \(\{u_1<\dots<u_n\}\) (Cursul 6).
Verificare prin simulare
Verificăm prin simulare rezultatul din Exemplul 41: histograma unor valori simulate ale lui \(X^2+Y^2\) urmează densitatea \(\Exp(\frac12)\). Valorile sunt generate în R cu w <- rnorm(1e5)^2 + rnorm(1e5)^2.
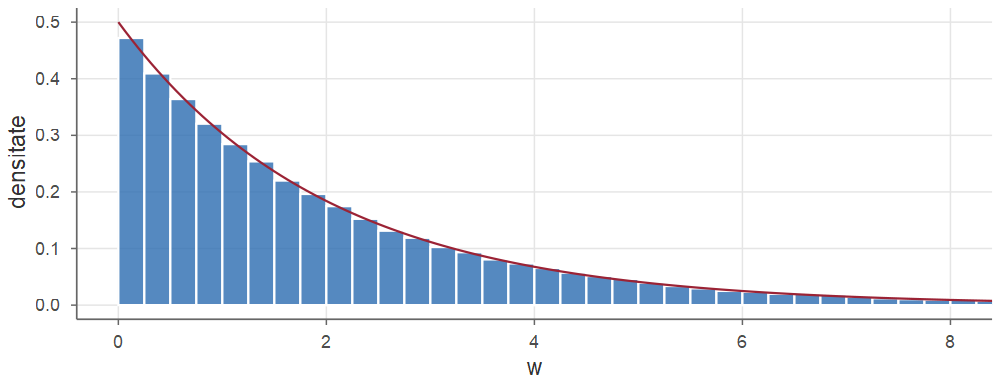
Histograma a \(10^5\) valori simulate ale lui \(X^2+Y^2\), pentru \(X,Y\) independente \(\Norm(0,1)\); curba roșie: densitatea \(\Exp(1/2)\).
Convergența șirurilor de variabile aleatoare
Tipuri de convergență
Mai jos, \((X_n)_{n\ge1}\) și \(X\) sunt v.a. definite pe același câmp de probabilitate (Knight 2000, sec. 3.2).
Definiția 55 (Tipuri de convergență)
\(X_n\) converge în probabilitate la \(X\), \(X_n\pto X\), dacă \(\PP\big(|X_n-X|>\varepsilon\big)\to0\) pentru orice \(\varepsilon>0\).
\(X_n\) converge aproape sigur la \(X\), \(X_n\asto X\), dacă \(\PP\big(\{\omega:\ X_n(\omega)\to X(\omega)\}\big)=1\).
Pentru \(p\ge1\) și \(\E|X_n|^p,\E|X|^p<\infty\), \(X_n\) converge în medie de ordin \(p\) la \(X\), \(X_n\xrightarrow{L^p}X\), dacă \(\E|X_n-X|^p\to0\) (pentru \(p=2\): în medie pătratică).
\(X_n\) converge în repartiție la \(X\), \(X_n\dto X\), dacă \(F_{X_n}(x)\to F_X(x)\) în orice punct \(x\) de continuitate al lui \(F_X\).
- Convergența în repartiție privește doar repartițiile (nu cere nici măcar același câmp de probabilitate); dacă limita are repartiția \(\Norm(0,\sigma^2)\) scriem, prin abuz de notație, \(X_n\dto\Norm(0,\sigma^2)\).
- Restricția la punctele de continuitate este esențială: pentru \(X_n=1/n\) și \(X=0\), \(F_{X_n}(0)=0\not\to F_X(0)=1\).
Relațiile dintre convergențe. Contraexemple
Teorema 56 (Relațiile dintre convergențe)
Fie \(X_n\), \(X\) v.a. și \(c\in\R\). (a) \(X_n\asto X\Rightarrow X_n\pto X\). (b) Dacă \(1\le p\le q\): \(X_n\xrightarrow{L^q}X\Rightarrow X_n\xrightarrow{L^p}X\Rightarrow X_n\pto X\). (c) \(X_n\pto X\Rightarrow X_n\dto X\). (d) \(X_n\dto c\Rightarrow X_n\pto c\) (când limita este constantă, reciproca lui (c) are loc).
Schematic: \(\{X_n\asto X\) sau \(X_n\xrightarrow{L^p}X\}\Rightarrow X_n\pto X\Rightarrow X_n\dto X\); nicio altă implicație generală nu are loc. Demonstrația: (Jacod and Protter 2004, cap. 17–18); prima implicație din (b): inegalitatea lui Lyapunov.
Exemplul 44 (Contraexemple)
Pe \(\big([0,1],\B([0,1]),\text{lungimea}\big)\): (a) a.s. fără \(L^1\): \(X_n=n\Ind_{(0,1/n)}\) converge la \(0\) în orice punct \(\omega\) (deci a.s. și în probabilitate), dar \(\E|X_n|=n\cdot\frac1n=1\not\to0\); (b) \(L^p\) fără a.s. („mașina de scris”): pentru \(n=2^k+j\), \(0\le j<2^k\), fie \(X_n=\Ind_{[j2^{-k},(j+1)2^{-k}]}\); atunci \(\E|X_n|^p=2^{-k}<2/n\to0\), deci \(X_n\xrightarrow{L^p}0\), dar șirul \(X_n(\omega)\) nu converge pentru niciun \(\omega\) (în fiecare bloc \(2^k\le n<2^{k+1}\), \(k\ge2\), el ia atât valoarea \(1\), cât și valoarea \(0\)); (c) în repartiție fără în probabilitate: pentru \(X\sim\Norm(0,1)\) și \(X_n=-X\), \(X_n\eqd X\), deci \(X_n\dto X\), dar \(\PP(|X_n-X|>1)=\PP(|X|>\frac12)\approx0.617\) nu tinde la \(0\).
Teorema aplicațiilor continue și lema lui Slutsky
Teorema 57 (Teorema aplicațiilor continue)
Fie \(X_n\), \(X\) v.a. (sau vectori aleatori) și \(g\) o funcție boreliană a cărei mulțime de puncte de discontinuitate \(D_g\) verifică \(\PP(X\in D_g)=0\). (a) Dacă \(X_n\asto X\), atunci \(g(X_n)\asto g(X)\). (b) Dacă \(X_n\pto X\), atunci \(g(X_n)\pto g(X)\). (c) Dacă \(X_n\dto X\), atunci \(g(X_n)\dto g(X)\).
În general, \(X_n\dto X\) și \(Y_n\dto Y\) nu implică \(X_n+Y_n\dto X+Y\) (în Exemplul 44(c), \(X_n=-X\dto X\) și \(Y_n=X\dto X\), dar \(X_n+Y_n=0\)). Totul funcționează însă dacă unul dintre șiruri converge la o constantă.
Teorema 58 (Lema lui Slutsky)
Fie \(X_n\dto X\) și \(Y_n\pto c\), unde \(c\in\R\) este o constantă. Atunci: (a) \(X_n+Y_n\dto X+c\); (b) \(Y_nX_n\dto cX\); (c) dacă \(c\ne0\), \(X_n/Y_n\dto X/c\); (d) mai general, \(h(X_n,Y_n)\dto h(X,c)\) pentru orice \(h:\R^2\to\R\) continuă.
Demonstrațiile: (Vaart 1998, Th. 2.3, Th. 2.7 și Lemma 2.8; Knight 2000, sec. 3.2).
Normalitatea asimptotică implică consistența
Propoziția 59 (Normalitatea asimptotică implică consistența)
Dacă \(\sqrt n(X_n-a)\dto X\) pentru o constantă \(a\) și o v.a. \(X\), atunci \(X_n\pto a\).
Demonstrație. Șirul determinist \(Y_n=1/\sqrt n\) converge la \(0\), deci, din lema lui Slutsky (Teorema 58(b)), \[ X_n-a=\frac{1}{\sqrt n}\cdot\sqrt n(X_n-a)\dto0\cdot X=0, \] iar convergența în repartiție la o constantă implică pe cea în probabilitate (Teorema 56(d)).
- În statistică: un estimator \(\hth_n\) asimptotic normal, \(\sqrt n(\hth_n-\theta)\dto\Norm(0,v(\theta))\), este automat consistent, \(\hth_n\pto\theta\) (Cursul 7).
- Este o primă aplicație a lemei lui Slutsky, pe care o vom folosi des; a doua, statistica \(t\) pentru o populație oarecare, încheie cursul (Exemplul 49).
Legea numerelor mari și teorema limită centrală
Legea slabă a numerelor mari
Fie \(X_1,X_2,\dots\) v.a. i.i.d., \(S_n=X_1+\dots+X_n\) și \(\Xbar=S_n/n\). Legea numerelor mari (LNM) spune unde se concentrează \(\Xbar\), iar teorema limită centrală (TLC) descrie fluctuațiile lui \(\Xbar\) (Knight 2000, secs. 3.3–3.5).
Teorema 60 (Legea slabă a numerelor mari)
Fie \((X_n)_{n\ge1}\) v.a. i.i.d. cu media \(\mu\) și varianța \(\sigma^2<\infty\). Atunci, pentru orice \(\varepsilon>0\), \[ \PP\big(|\Xbar-\mu|\ge\varepsilon\big)\le\frac{\sigma^2}{n\varepsilon^2}\xrightarrow[n\to\infty]{}0, \] deci \(\Xbar\pto\mu\); mai mult, \(\E\big[(\Xbar-\mu)^2\big]=\sigma^2/n\to0\), adică \(\Xbar\Lto\mu\).
Demonstrație. Din Corolarul 43 (v.a. independente sunt necorelate), \(\E[\Xbar]=\mu\) și \(\Var(\Xbar)=\sigma^2/n\); deci \(\E[(\Xbar-\mu)^2]=\Var(\Xbar)=\sigma^2/n\to0\), adică \(\Xbar\Lto\mu\). Inegalitatea lui Cebîșev (Propoziția 26(b)), aplicată v.a. \(\Xbar\), dă \(\PP\big(|\Xbar-\mu|\ge\varepsilon\big)\le\Var(\Xbar)/\varepsilon^2=\sigma^2/(n\varepsilon^2)\to0\), deci \(\Xbar\pto\mu\).
Independența a fost folosită doar prin \(\Cov(X_i,X_j)=0\). Ipoteza \(\sigma^2<\infty\) nu este însă necesară pentru concluzie.
Legea tare a numerelor mari
Teorema 61 (Legea tare a numerelor mari (Kolmogorov))
Fie \((X_n)_{n\ge1}\) v.a. i.i.d. cu \(\E|X_1|<\infty\) și \(\mu=\E[X_1]\). Atunci \(\Xbar\asto\mu\). Reciproc, dacă \(\E|X_1|=\infty\), atunci \(\Xbar\) nu converge a.s. către nicio limită finită.
Interpretarea frecvențială. Pentru \(X_i=\Ind_{A_i}\) (indicatorul realizării lui \(A\) la repetarea \(i\)): \(\Xbar=n_A/n\) este frecvența relativă, iar legea tare dă \(n_A/n\asto\PP(A)\). Demonstrația: (Durrett 2019, secs. 2.3–2.4; Billingsley 1995, sec. 22).
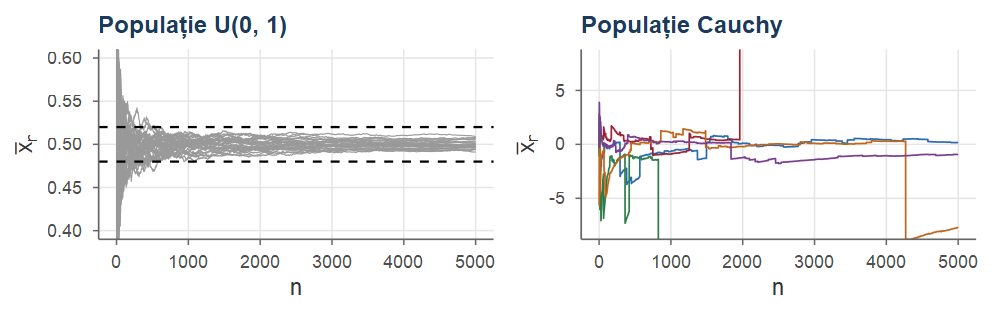
Traiectorii \(n\mapsto\bar x_n\): 30 pentru populația \(\Unif(0,1)\), cu banda \(\mu\pm0.02\); 5 pentru populația Cauchy (fără medie).
Două rezultate auxiliare
Din \(\Var(\Xbar-\mu)=\sigma^2/n\), abaterea \(\Xbar-\mu\) este de ordinul \(\sigma/\sqrt n\): studiem \(\sqrt n(\Xbar-\mu)/\sigma\), de medie \(0\) și varianță \(1\). Instrumentul este f.g.m., prin două rezultate auxiliare: o limită remarcabilă și analogul „asimptotic” al Teoremei de unicitate 33 (J. H. Curtiss, 1942).
Lema 62 (O limită remarcabilă)
Dacă \(a_n\to a\in\R\), atunci \(\big(1+\frac{a_n}{n}\big)^n\to e^{a}\).
Demonstrație. Din seria logaritmului, \(|\ln(1+x)-x|\le x^2\) pentru \(|x|\le\frac12\); cu \(|a_n|\le C\) și \(n\ge2C\): \(\big|n\ln\big(1+\frac{a_n}n\big)-a_n\big|\le n\cdot\frac{a_n^2}{n^2}\le\frac{C^2}{n}\to0\), deci \(n\ln\big(1+\frac{a_n}n\big)\to a\) și, din continuitatea exponențialei, \(\big(1+\frac{a_n}{n}\big)^n\to e^a\).
Teorema 63 (Teorema de continuitate a f.g.m. (Curtiss))
Fie \(X_n\), \(X\) v.a. și \(h>0\) astfel încât \(M_{X_n}(t)<\infty\) și \(M_X(t)<\infty\) pentru orice \(t\in(-h,h)\) și orice \(n\). Dacă \(M_{X_n}(t)\to M_X(t)\) pentru orice \(t\in(-h,h)\), atunci \(X_n\dto X\).
Demonstrația: admisă (Billingsley 1995, sec. 25 și 30; Casella and Berger 2002, sec. 2.3).
Teorema limită centrală
Teorema 64 (Teorema limită centrală)
Fie \((X_n)_{n\ge1}\) v.a. i.i.d. cu media \(\mu\) și varianța \(\sigma^2\in(0,\infty)\). Atunci \[ Z_n:=\frac{S_n-n\mu}{\sigma\sqrt n}=\sqrt n\,\frac{\Xbar-\mu}{\sigma}\dto\Norm(0,1), \] adică \(\PP(Z_n\le x)\to\Phi(x)\) pentru orice \(x\in\R\). Echivalent, \(\sqrt n(\Xbar-\mu)\dto\Norm(0,\sigma^2)\).
- Remarcabil: repartiția limită este întotdeauna normală.
- Demonstrăm teorema în ipoteza suplimentară că \(X_1\) admite f.g.m. (Knight 2000, sec. 3.5; Casella and Berger 2002, sec. 5.5); demonstrația generală (în care este suficient ca \(\sigma^2<\infty\)) depășește cadrul cursului (Billingsley 1995, sec. 27).
- Ideea demonstrației: arătăm că \(M_{Z_n}(s)\to e^{s^2/2}\), f.g.m. a repartiției \(\Norm(0,1)\), pentru \(s\) într-o vecinătate a lui \(0\), și aplicăm teorema lui Curtiss.
- În practică: \(S_n\approx\Norm(n\mu,n\sigma^2)\) și \(\Xbar\approx\Norm(\mu,\sigma^2/n)\) pentru \(n\) „suficient de mare”.
Teorema limită centrală: demonstrație
Pasul 1 (standardizarea). Fie \(Y_i=(X_i-\mu)/\sigma\): i.i.d. (Propoziția 39), cu \(\E[Y_i]=0\) și \(\E[Y_i^2]=1\), iar \(Z_n=\frac1{\sqrt n}\sum_{i=1}^nY_i\). Prin ipoteză, \(M_X(t)<\infty\) pentru \(|t|<h\); din Lema 31 (cu \(a=-\mu/\sigma\), \(b=1/\sigma\)), \(M_Y(s)=e^{-\mu s/\sigma}M_X(s/\sigma)<\infty\) pentru \(|s|<h':=\sigma h\).
Pasul 2 (dezvoltarea Taylor a lui \(M_Y\)). Din Teorema 32, \(M_Y\) este indefinit derivabilă pe \((-h',h')\), cu \(M_Y(0)=1\), \(M_Y'(0)=\E[Y_1]=0\) și \(M_Y''(0)=\E[Y_1^2]=1\). Formula lui Taylor de ordin doi în \(0\), cu restul în forma Peano: \[ M_Y(u)=M_Y(0)+M_Y'(0)\,u+\frac{M_Y''(0)}{2}\,u^2+r(u)=1+\frac{u^2}{2}+r(u),\qquad \frac{r(u)}{u^2}\xrightarrow[u\to0]{}0 . \] Pasul 3 (f.g.m. a lui \(Z_n\)). Fie \(0<|s|<h'\); atunci și \(|s/\sqrt n|<h'\). Din Propoziția 46(c), \(\sum_iY_i\) are f.g.m. \(M_Y^n\), iar din Propoziția 46(a) (cu \(a=0\), \(b=1/\sqrt n\)), cu \(u=s/\sqrt n\) în Pasul 2, \[ M_{Z_n}(s)=\Big[M_Y\Big(\frac{s}{\sqrt n}\Big)\Big]^n=\Big(1+\frac{s^2}{2n}+r\Big(\frac{s}{\sqrt n}\Big)\Big)^n=\Big(1+\frac{a_n}{n}\Big)^n, \qquad a_n:=\frac{s^2}{2}+n\,r\Big(\frac{s}{\sqrt n}\Big). \]
Teorema limită centrală: demonstrație (continuare)
Pasul 4 (limita). Scriem \(n\,r(s/\sqrt n)=s^2\cdot\frac{r(s/\sqrt n)}{(s/\sqrt n)^2}\). Cum \(s/\sqrt n\to0\), din Pasul 2 raportul tinde la \(0\), deci \(a_n\to s^2/2\), iar Lema 62 dă \(M_{Z_n}(s)\to e^{s^2/2}\) pentru orice \(0<|s|<h'\); pentru \(s=0\) ambii membri sunt egali cu \(1\).
Pasul 5 (concluzia). Limita \(e^{s^2/2}\) este f.g.m. a repartiției \(\Norm(0,1)\) (Exemplul 22), iar toate funcțiile \(M_{Z_n}\) sunt finite pe \((-h',h')\); din Teorema 63, \(Z_n\dto Z\sim\Norm(0,1)\). Funcția \(\Phi\) fiind continuă, \(\PP(Z_n\le x)\to\Phi(x)\) pentru orice \(x\in\R\). În fine, \(\PP\big(\sqrt n(\Xbar-\mu)\le x\big)=\PP(Z_n\le x/\sigma)\to\Phi(x/\sigma)\), funcția de repartiție a lui \(\sigma Z\sim\Norm(0,\sigma^2)\).
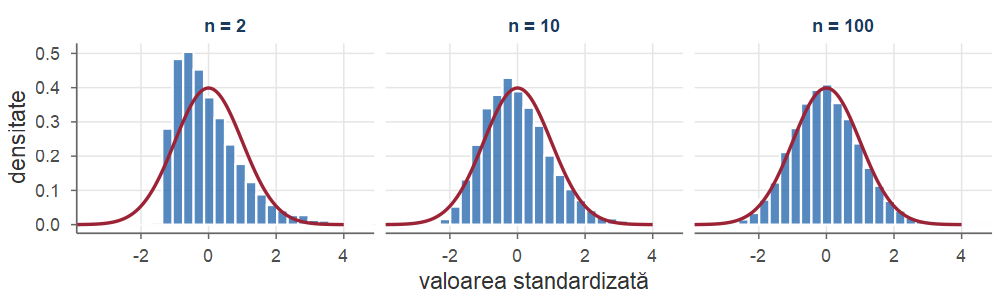
Histogramele a \(10\,000\) de valori simulate ale lui \(Z_n\) pentru o populație \(\Exp(1)\), \(n=2,10,100\); curba roșie: densitatea \(\Norm(0,1)\).
Teorema Moivre–Laplace. Aproximarea Poisson
Corolarul 65 (Teorema Moivre–Laplace)
Dacă \(S_n\sim\Bin(n,p)\), \(p\in(0,1)\), atunci \(\dfrac{S_n-np}{\sqrt{np(1-p)}}\dto\Norm(0,1)\).
Demonstrație. Dacă \(X_1,X_2,\dots\) sunt i.i.d. \(\Bern(p)\), cu \(\mu=p\) și \(\sigma^2=p(1-p)\), atunci \(X_1+\dots+X_n\sim\Bin(n,p)\) și se aplică Teorema 64.
Corecția de continuitate (\(a\le b\) întregi, \(\sigma_n=\sqrt{np(1-p)}\)): \(\PP(a\le S_n\le b)\approx\Phi\big(\frac{b+1/2-np}{\sigma_n}\big)-\Phi\big(\frac{a-1/2-np}{\sigma_n}\big)\). Fața \(6\) în \(600\) de aruncări ale unui zar: \(\PP(90\le S\le110)\approx2\Phi(10.5/9.129)-1\approx0.750\) (exact: \(0.7501\); fără corecție: \(0.727\)).
Exemplul 48 (Aproximarea Poisson a binomialei)
Fie \(X_n\sim\Bin(n,\lambda/n)\), cu \(\lambda>0\) fixat și \(n>\lambda\). Din tabelul f.g.m. și Lema 62 cu \(a_n=a=\lambda(e^t-1)\), pentru orice \(t\in\R\), \(M_{X_n}(t)=\big(1-\frac\lambda n+\frac\lambda ne^{t}\big)^n=\big(1+\frac{\lambda(e^{t}-1)}{n}\big)^n\to e^{\lambda(e^{t}-1)}=M_{\Pois(\lambda)}(t)\); din Teorema 63, \(X_n\dto\Pois(\lambda)\). Punctele \(k\pm\frac12\) fiind puncte de continuitate ale funcției de repartiție limită, \(\PP(X_n=k)=F_{X_n}\big(k+\tfrac12\big)-F_{X_n}\big(k-\tfrac12\big)\to e^{-\lambda}\lambda^k/k!\), \(k\in\N\) (evenimente rare).
Statistica t pentru o populație oarecare
Exemplul 49 (Statistica t pentru o populație oarecare)
Fie \(X_1,X_2,\dots\) i.i.d. cu media \(\mu\) și varianța \(\sigma^2\in(0,\infty)\) și \(S_n^2=\frac1{n-1}\sum_{i=1}^n(X_i-\Xbar)^2\). Arătăm că \[ T_n=\frac{\sqrt n(\Xbar-\mu)}{S_n}\dto\Norm(0,1). \]
- Din \(\sum_i(X_i-\Xbar)^2=\sum_iX_i^2-n\Xbar^2\): \(S_n^2=\frac{n}{n-1}\big(\frac1n\sum_{i=1}^nX_i^2-\Xbar^2\big)\).
- Legea tare a numerelor mari (Teorema 61), aplicată șirurilor i.i.d. \((X_i)\) și \((X_i^2)\): \(\Xbar\asto\mu\) și \(\frac1n\sum_iX_i^2\asto\E[X_1^2]=\sigma^2+\mu^2\), deci \(S_n^2\asto\sigma^2\) și, din Teoremele 57(a) și 56(a), \(\sigma/S_n\pto1\).
- \(T_n=\frac{\sqrt n(\Xbar-\mu)}{\sigma}\cdot\frac{\sigma}{S_n}\): primul factor converge în repartiție la \(Z\sim\Norm(0,1)\) (Teorema 64), iar al doilea converge în probabilitate la constanta \(1\); din lema lui Slutsky (Teorema 58(b)), \(T_n\dto Z\).
Pentru o populație normală, \(T_n\) are exact repartiția Student \(\Stud{n-1}\) (Cursul 5); pentru orice populație cu varianță finită, asimptotic \(\Norm(0,1)\): intervalul aproximativ \(\bar x_n\pm1.96\,s_n/\sqrt n\) (Cursul 12).
Exerciții rezolvate
Minimul unor exponențiale independente
Exercițiul 1 (Minimul unor exponențiale independente)
Un sistem este format din \(n\) componente legate în serie, cu timpii de funcționare \(X_i\sim\Exp(\lambda_i)\) independente; sistemul se defectează la prima defectare a unei componente. (a) Arătați că timpul de funcționare \(T=\min(X_1,\dots,X_n)\) a sistemului are repartiția \(\Exp(\Lambda)\), \(\Lambda=\sum_i\lambda_i\). (b) Arătați că \(\PP(X_1<X_2)=\lambda_1/(\lambda_1+\lambda_2)\). (c) Verificați prin simulare pentru \(\lambda=(1,2,3)\).
Soluție
(a) Pentru \(t\ge0\), \(\PP(X_i>t)=e^{-\lambda_it}\) și \(\{T>t\}=\bigcap_{i=1}^n\{X_i>t\}\); din independență, \(\PP(T>t)=\prod_{i=1}^ne^{-\lambda_it}=e^{-\Lambda t}\): \(T\sim\Exp(\Lambda)\). (b) \((X_1,X_2)\) are densitatea \(\lambda_1e^{-\lambda_1x}\lambda_2e^{-\lambda_2y}\) pe \((0,\infty)^2\); integrăm pe \(\{x<y\}\), întâi după \(y\) (Fubini): \[ \PP(X_1<X_2)=\int_0^\infty\lambda_1e^{-\lambda_1x}\Big(\int_x^\infty\lambda_2e^{-\lambda_2y}\dd y\Big)\dd x=\int_0^\infty\lambda_1e^{-\lambda_1x}e^{-\lambda_2x}\dd x=\frac{\lambda_1}{\lambda_1+\lambda_2}. \] (c) \(\lambda=(1,2,3)\): \(\Lambda=6\), \(\E[T]=1/6\), \(\PP(T>0.2)=e^{-1.2}\approx0.301\), \(\PP(X_1<X_2)=1/3\) (simularea: în notă).
Două componente: în paralel sau cu rezervă
Exercițiul 2 (Două componente: în paralel sau cu rezervă)
Un echipament are două componente, cu timpii de funcționare \(X\sim\Exp(\lambda)\) și \(Y\sim\Exp(\mu)\) independenți, \(\lambda\ne\mu\). În montajul în paralel ambele componente pornesc simultan, iar echipamentul funcționează cât timp funcționează cel puțin una dintre ele: \(T_p=\max(X,Y)\). În montajul cu rezervă, a doua componentă pornește abia la defectarea primei: \(T_r=X+Y\). (a) Determinați densitatea și media lui \(T_p\). (b) Determinați densitatea și media lui \(T_r\). (c) Comparați cele două montaje și calculați \(\PP(T_p>1)\) și \(\PP(T_r>1)\) pentru \(\lambda=1\) și \(\mu=2\).
Răspunsuri (rezolvarea: în notă)
\(f_{T_p}(t)=\lambda e^{-\lambda t}+\mu e^{-\mu t}-(\lambda+\mu)e^{-(\lambda+\mu)t}\), \(t>0\), și \(\E[T_p]=\frac1\lambda+\frac1\mu-\frac{1}{\lambda+\mu}\) (Propoziția 51).
\(f_{T_r}(t)=\frac{\lambda\mu}{\lambda-\mu}\big(e^{-\mu t}-e^{-\lambda t}\big)\), \(t>0\), și \(\E[T_r]=\frac1\lambda+\frac1\mu\) (formula de convoluție, cu \(0<x<t\)).
\(T_r=T_p+\min(X,Y)\); pentru \(\lambda=1\), \(\mu=2\): \(\E[T_p]=\frac76\), \(\E[T_r]=\frac32\), \(\PP(T_p>1)\approx0.4534\), \(\PP(T_r>1)\approx0.6004\).
De reținut
De reținut
- Câmp de probabilitate \((\Omega,\F,\PP)\): \(\sigma\)-aditivitate, monotonie, subaditivitate, continuitate; formula probabilității totale și formula lui Bayes; independența în ansamblu cere toate relațiile de produs.
- \(F_X\): crescătoare, continuă la dreapta, limitele \(0\) și \(1\); \(a+bX\sim\Norm(a+b\mu,b^2\sigma^2)\). Transformări monotone: \(f_Y(y)=f_X(g^{-1}(y))\,|(g^{-1})'(y)|\); altfel, metoda funcției de repartiție sau suma după ramuri.
- \(\Var X=\E X^2-(\E X)^2\), \(\Var(aX+b)=a^2\Var X\); inegalitățile lui Markov, Cebîșev, Cauchy–Schwarz și Jensen. F.g.m.: \(\E[X^k]=M_X^{(k)}(0)\); determină repartiția; \(M_{a+bX}(t)=e^{at}M_X(bt)\); \(M_{X+Y}=M_XM_Y\) pentru \(X\indep Y\); sumele de v.a. independente Poisson, normale, Gamma (același \(\lambda\)) rămân în aceeași familie.
- Independență \(\Leftrightarrow\) factorizarea masei sau a densității comune; necorelare \(\not\Rightarrow\) independență; \(\Var(\sum_iX_i)=\sum_i\Var(X_i)\) pentru v.a. necorelate; \(\E\Xbar=\mu\), \(\Var\Xbar=\sigma^2/n\).
- Pentru \(X\indep Y\): convoluția \(f_{X+Y}(z)=\int f_X(x)f_Y(z-x)\dd x\), \(F_{\max}=F_XF_Y\) și \(1-F_{\min}=(1-F_X)(1-F_Y)\). Formula schimbării de variabilă: \(f_Y(y)=f_X(h^{-1}(y))\,|J_{h^{-1}}(y)|\,\Ind_T(y)\).
- \(\asto\) sau \(\xrightarrow{L^p}\) \(\Rightarrow\) \(\pto\) \(\Rightarrow\) \(\dto\); Slutsky: \(X_n\dto X\), \(Y_n\pto c\) \(\Rightarrow\) \(X_n+Y_n\dto X+c\), \(Y_nX_n\dto cX\). LNM: \(\Xbar\to\mu\); TLC: \(\sqrt n(\Xbar-\mu)/\sigma\dto\Norm(0,1)\) și \(\sqrt n(\Xbar-\mu)/S_n\dto\Norm(0,1)\) pentru orice populație cu varianță finită.
Legătura cu cursurile următoare
- Cursul 2: formalizăm trecerea de la probabilități la statistică (model statistic, eșantion, statistică) și obținem cu f.g.m. repartițiile exacte ale unor statistici.
- Cursul 3: existența eșantioanelor i.i.d. și funcția cuantilă; Cursul 4: simularea.
- Cursul 5: repartițiile \(\chi^2\), Student și Fisher; acestea, ca și repartițiile statisticilor de ordine (Cursul 6), se obțin cu transformările de vectori aleatori din acest curs (formula schimbării de variabilă).
- Teoremele limită și lema lui Slutsky vor fi folosite în toate demonstrațiile asimptotice (de la Cursul 6 la Cursul 16).
Pentru data viitoare: recitiți din notă demonstrațiile prezentate azi numai prin pașii lor principali (transformările monotone, proprietățile covarianței, f.g.m. a sumei, formula de convoluție, teorema limită centrală) și rezolvați al doilea exercițiu.
Bibliografie
Billingsley, Patrick. 1995. Probability and Measure. 3rd ed. Wiley.
Casella, George, and Roger L. Berger. 2002. Statistical Inference. 2nd ed. Duxbury.
Durrett, Rick. 2019. Probability: Theory and Examples. 5th ed. Cambridge University Press.
Hogg, Robert V., Joseph W. McKean, and Allen T. Craig. 2019. Introduction to Mathematical Statistics. 8th ed. Pearson.
Jacod, Jean, and Philip Protter. 2004. Probability Essentials. 2nd ed. Springer.
Knight, Keith. 2000. Mathematical Statistics. Texts in Statistical Science. Chapman & Hall/CRC.
Resnick, Sidney I. 1999. A Probability Path. Birkhäuser.
Vaart, Aad W. van der. 1998. Asymptotic Statistics. Cambridge University Press.
Statistică · Cursul 1 — Recapitulare de probabilități